
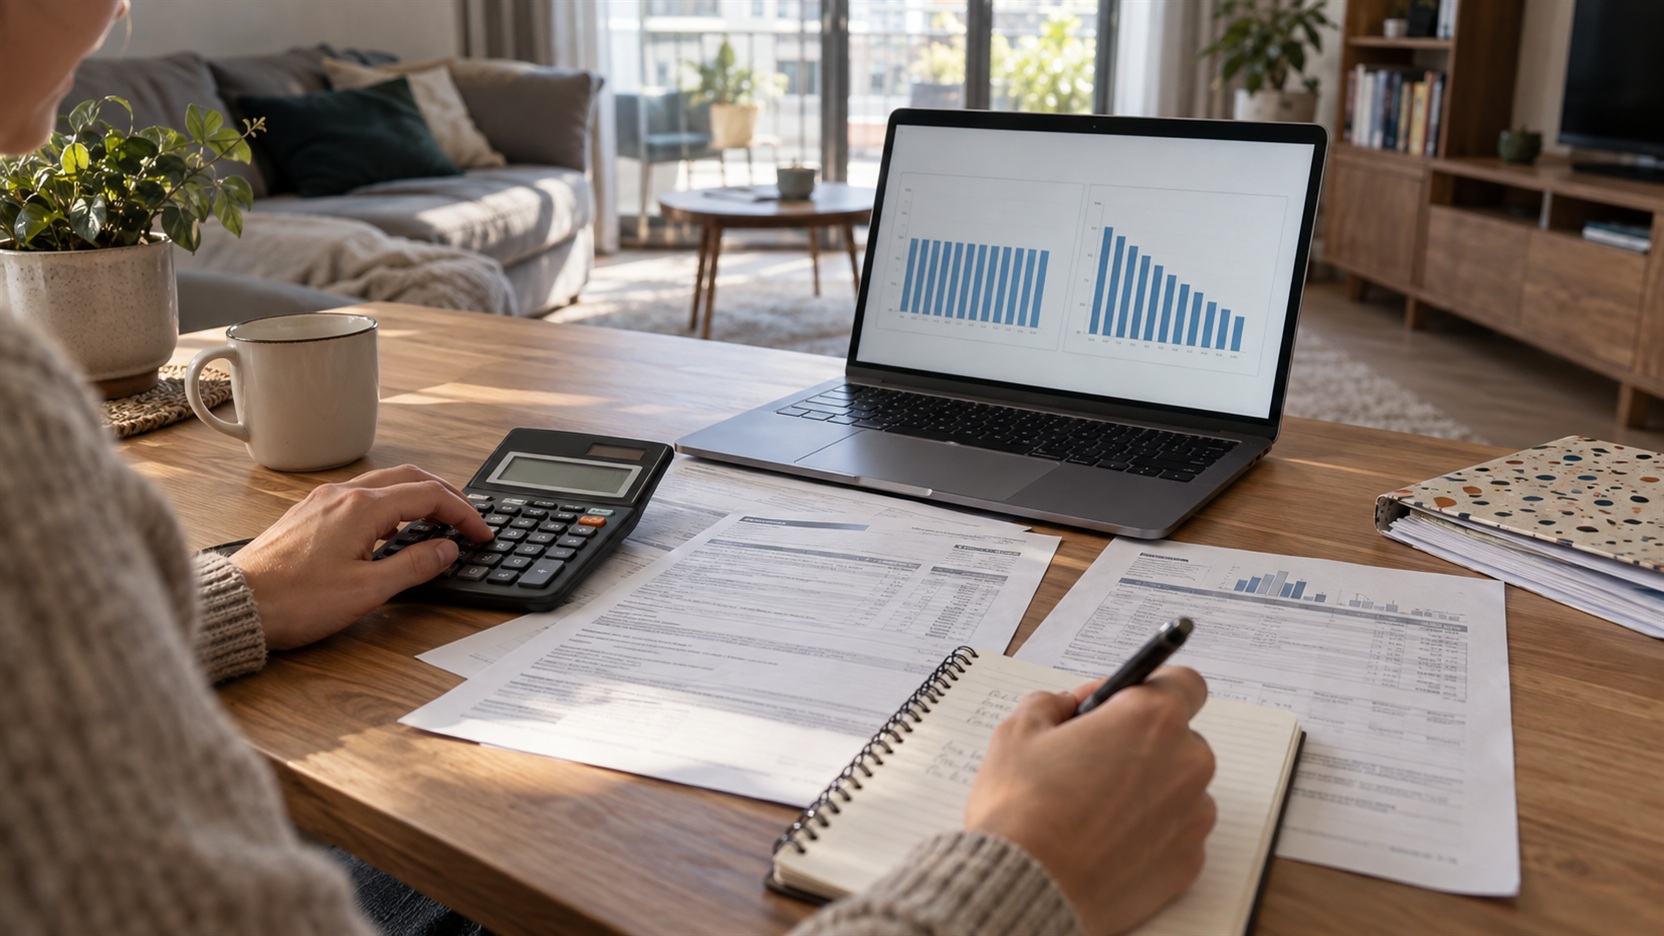
Niższa rata na początku czy szybsze zmniejszanie zadłużenia? Wybór między ratami równymi a malejącymi wpływa nie tylko na miesięczny budżet, ale również na tempo spłaty kapitału i łączną kwotę odsetek. Przy kredycie zaciąganym na wiele lat różnica może być istotna.
Nie ma jednak jednej formy spłaty, którą można nazwać bezpieczniejszą dla każdego kredytobiorcy. Raty równe zmniejszają początkowe obciążenie budżetu, natomiast malejące szybciej redukują kapitał, od którego naliczane są odsetki. O wyborze powinny więc decydować nie tylko koszty kredytu, ale też dochody, oszczędności i zapas pozostający po zapłaceniu raty.
Najpierw ważne rozróżnienie: rata stała nie oznacza stałego oprocentowania
Te pojęcia są często mylone.
Gdy w kontekście sposobu spłaty mówi się o racie stałej, zazwyczaj chodzi o ratę równą, nazywaną również annuitetową. Alternatywą jest rata malejąca.
Osobną kwestią jest natomiast oprocentowanie kredytu. Może być ono zmienne, stałe albo okresowo stałe — zależnie od produktu i warunków umowy.
Oznacza to, że kredyt może mieć raty równe, ale jeśli oprocentowanie ulegnie zmianie, wysokość miesięcznej płatności również może się zmienić.
Określenie „rata równa” jest więc precyzyjniejsze niż potoczne „rata stała”.
Jak działa rata równa?
Rata kredytu składa się przede wszystkim z części kapitałowej i odsetkowej.
Kapitał to zwrot pożyczonych pieniędzy. Odsetki są kosztem związanym z korzystaniem z kapitału.
W systemie rat równych proporcje tych dwóch części zmieniają się wraz ze spłatą kredytu. Na początku duża część raty może przypadać na odsetki, a stosunkowo mniejsza na kapitał.
Z czasem sytuacja się zmienia. Zadłużenie spada, więc w racie zwiększa się udział spłacanego kapitału.
Przy niezmienionych parametrach kredytu miesięczne obciążenie pozostaje natomiast na podobnym poziomie.
To właśnie największa praktyczna zaleta tego rozwiązania.
Jak działa rata malejąca?
Mechanizm jest inny.
W uproszczeniu kapitał zostaje podzielony na części przypadające na poszczególne miesiące. Do części kapitałowej dochodzą odsetki naliczane od pozostałego zadłużenia.
Na początku saldo kredytu jest największe, dlatego również odsetki są wysokie. Pierwsze raty są więc zdecydowanie większe niż późniejsze.
Wraz ze spłatą kapitału zadłużenie spada. Odsetki naliczane są od coraz mniejszej kwoty, a razem z nimi maleje cała rata.
W praktyce kredytobiorca przyjmuje największe miesięczne obciążenie właśnie na początku spłaty.
Dlaczego raty malejące oznaczają mniej odsetek przy tych samych założeniach?
Kluczowe jest tempo spłacania kapitału.
Odsetki naliczane są od zadłużenia pozostającego do spłaty. Jeżeli szybciej zmniejszamy kapitał, szybciej zmniejszamy również podstawę, od której naliczane są kolejne odsetki.
W ratach malejących kapitał od początku spłacany jest szybciej niż w typowym harmonogramie rat równych.
Dlatego przy tej samej kwocie kredytu, takim samym okresie, identycznym oprocentowaniu i bez innych różnic w kosztach suma odsetek w harmonogramie malejącym będzie niższa.
Nie oznacza to jednak automatycznie, że raty malejące będą rozsądniejszym rozwiązaniem dla każdego gospodarstwa domowego.
„Tańszy kredyt” i „bezpieczniejszy kredyt” to dwa różne pytania
Wyobraźmy sobie gospodarstwo domowe, które po opłaceniu raty równej, rachunków i normalnych kosztów życia może jeszcze regularnie odkładać pieniądze.
Jeżeli zamiast tego wybierze wysoką początkową ratę malejącą, miesięczny zapas może skurczyć się niemal do zera.
Na papierze harmonogram malejący może generować mniej odsetek.
W codziennym życiu pojawia się jednak inne ryzyko: wystarczy większa naprawa samochodu, czasowy spadek dochodów albo kilka niespodziewanych wydatków i budżet zaczyna się niebezpiecznie napinać.
Dlatego bezpieczeństwa nie można oceniać wyłącznie na podstawie całkowitego kosztu odsetek.
Kiedy rata równa daje większy margines bezpieczeństwa?
Największą zaletą rat równych jest niższe obciążenie w początkowej fazie spłaty w porównaniu z ratami malejącymi przy takich samych podstawowych parametrach kredytu.
Ma to znaczenie szczególnie wtedy, gdy zakup mieszkania pochłonął dużą część oszczędności.
Po przeprowadzce często pojawiają się dodatkowe wydatki: wyposażenie, remont, ubezpieczenie, naprawy czy koszty związane z samym utrzymaniem nieruchomości.
Jeżeli wysoka rata malejąca sprawiłaby, że po wszystkich wydatkach na koncie praktycznie nic nie zostaje, niższe początkowe obciążenie może zapewnić większą elastyczność finansową.
Nie chodzi o to, aby wykorzystać całą różnicę na dodatkową konsumpcję.
Dodatkowa przestrzeń w budżecie może służyć do budowania rezerwy finansowej.
Kiedy rata malejąca może dawać większe poczucie bezpieczeństwa?
Można spojrzeć na bezpieczeństwo z innej strony.
Przy ratach malejących zadłużenie kapitałowe zmniejsza się szybciej. Kredytobiorca po określonym czasie ma więc mniej kapitału pozostałego do spłaty, niż miałby przy typowym harmonogramie rat równych o tych samych parametrach.
Dla gospodarstwa z wysokimi i stabilnymi dochodami może to być istotna korzyść.
Jeżeli pierwsze, najwyższe raty nie stanowią problemu i jednocześnie pozostaje odpowiednia rezerwa finansowa, szybsza redukcja zadłużenia ogranicza przyszłe odsetki.
Bezpieczeństwo wynika wtedy nie z niskiej bieżącej raty, lecz z szybszego zmniejszania długu.
Największy błąd: wybór rat malejących „na styk”
Załóżmy, że po wszystkich typowych wydatkach rodzina może przeznaczyć na kredyt maksymalnie określoną kwotę.
Bank przedstawia harmonogram, w którym pierwsza rata malejąca mieści się w tym limicie z niewielkim zapasem.
Matematycznie wszystko się zgadza.
Finansowo sytuacja jest jednak krucha.
Budżet domowy nie składa się wyłącznie z przewidywalnych miesięcy. Raz trzeba zapłacić za naprawę samochodu, innym razem pojawia się wyższy rachunek, remont albo większy wydatek rodzinny.
Jeżeli początkowa rata pochłania niemal cały wolny dochód, kredytobiorca może mieć niewielkie pole manewru.
Sam fakt, że bank zaakceptuje określony harmonogram, nie oznacza jeszcze, że będzie on komfortowy dla konkretnego gospodarstwa.
Nie porównuj wyłącznie pierwszej raty
To drugi częsty błąd.
Przy wyborze sposobu spłaty trzeba poprosić o pełne harmonogramy dla obu wariantów i porównywać je przy identycznych założeniach.
Interesują nas między innymi:
- wysokość pierwszych rat,
- tempo zmniejszania kapitału,
- wysokość zadłużenia po kilku latach,
- suma odsetek,
- całkowity koszt przy przyjętych parametrach,
- możliwość i warunki wcześniejszej spłaty.
Dopiero takie zestawienie pokazuje rzeczywistą różnicę.
Sama informacja, że jedna rata wynosi dziś mniej od drugiej, jest niewystarczająca przy zobowiązaniu rozłożonym na kilkanaście lub kilkadziesiąt lat.
Rata malejąca wymaga mocniejszego budżetu właśnie na początku
To może być paradoksalne.
Wiele osób zakłada, że ich sytuacja finansowa za kilka lub kilkanaście lat będzie lepsza niż dzisiaj. Liczą na wzrost wynagrodzenia, rozwój kariery czy spadek części kosztów.
Tymczasem harmonogram malejący wymaga największej siły finansowej na samym początku.
A początek kredytu często zbiega się z okresem wysokich wydatków związanych z mieszkaniem.
Jeżeli ktoś kupuje pierwsze lokum i jednocześnie musi je wyposażyć, utrzymywanie wysokiej początkowej raty może ograniczyć możliwość odbudowania oszczędności.
Z drugiej strony osoba mająca znaczną poduszkę finansową i wysoką nadwyżkę dochodów może przejść przez ten okres bez większego problemu.
A może rata równa i regularne nadpłaty?
To rozwiązanie, które warto uwzględnić w porównaniu, jeżeli warunki konkretnej umowy pozwalają na opłacalne nadpłacanie kredytu.
Mechanizm jest prosty.
Kredytobiorca wybiera niższe obowiązkowe obciążenie wynikające z rat równych, ale w miesiącach, w których sytuacja finansowa jest dobra, przeznacza dodatkowe pieniądze na spłatę kapitału.
Daje to potencjalnie większą elastyczność niż obowiązkowa wysoka rata malejąca.
Trzeba jednak uważać na dwie rzeczy.
Po pierwsze, należy dokładnie sprawdzić zasady wcześniejszej częściowej spłaty w konkretnej umowie, w tym ewentualne koszty i sposób rozliczenia nadpłaty.
Po drugie, strategia działa tylko wtedy, gdy nadwyżka rzeczywiście trafia na kredyt. Jeżeli różnica między ratami regularnie znika w bieżącej konsumpcji, efekt będzie zupełnie inny.
Co zrobić z nadpłatą: zmniejszyć ratę czy okres kredytowania?
Jeżeli bank i warunki umowy dają wybór sposobu rozliczenia nadpłaty, kredytobiorca może stanąć przed kolejną decyzją.
Jedna możliwość to zmniejszenie kolejnych rat. Daje większy oddech w miesięcznym budżecie.
Druga to skrócenie okresu spłaty przy utrzymaniu odpowiednio wyższej płatności. W takim wariancie kapitał pozostaje zadłużeniem przez krótszy czas, co może mocniej ograniczyć przyszłe odsetki.
Znów wracamy więc do definicji bezpieczeństwa.
Dla osoby obawiającej się utraty części dochodów priorytetem może być zmniejszenie obowiązkowych miesięcznych kosztów. Kto ma stabilną sytuację finansową i chce możliwie szybko redukować zadłużenie, może patrzeć przede wszystkim na czas spłaty i koszt odsetek.
Nie mieszaj rodzaju rat z rodzajem oprocentowania
To szczególnie ważne przy kredycie hipotecznym.
Raty równe i malejące opisują sposób spłaty kapitału i odsetek.
Stałe, okresowo stałe oraz zmienne oprocentowanie opisuje natomiast sposób ustalania oprocentowania kredytu.
Można więc analizować jednocześnie dwa oddzielne wybory.
Jeżeli kredyt ma oprocentowanie zmienne, zmiana jego poziomu może wpływać na wysokość rat niezależnie od wybranego systemu spłaty.
Dlatego przed podpisaniem umowy dobrze poprosić bank o symulacje pokazujące nie tylko oba harmonogramy spłaty, ale również konsekwencje zmian oprocentowania, jeżeli takie ryzyko występuje w wybranym produkcie.
Test bezpieczeństwa: co się stanie, jeśli dochód spadnie?
Przed wyborem rat warto zrobić domowy test warunków skrajnych.
Nie trzeba tworzyć skomplikowanego modelu finansowego.
Policz miesięczne dochody gospodarstwa, a następnie odejmij wszystkie podstawowe wydatki: ratę, rachunki, żywność, transport, ubezpieczenia i pozostałe zobowiązania.
Sprawdź, ile zostaje.
Następnie powtórz obliczenia dla mniej korzystnego scenariusza — na przykład okresowego spadku dochodów albo większych wydatków.
Pytanie brzmi nie tylko:
„Czy stać mnie na tę ratę dzisiaj?”
Znacznie bardziej użyteczne jest:
„Jak długo poradzę sobie z tą ratą, jeżeli przez kilka miesięcy sytuacja finansowa będzie gorsza?”
Ta odpowiedź może być ważniejsza niż niewielka różnica w miesięcznej racie.
Poduszka finansowa zmienia wynik porównania
Dwie rodziny o identycznych dochodach mogą mieć zupełnie inną zdolność do ponoszenia ryzyka.
Pierwsza ma oszczędności pozwalające przez dłuższy czas pokrywać podstawowe wydatki.
Druga wykorzystała niemal cały kapitał na wkład własny, wykończenie mieszkania i koszty przeprowadzki.
Dla pierwszej wysoka początkowa rata może być stosunkowo łatwa do udźwignięcia. Dla drugiej taki sam harmonogram oznacza znacznie większą wrażliwość na niespodziewane wydatki.
Dlatego same zarobki nie wystarczają do oceny bezpieczeństwa rat.
Liczy się również płynna rezerwa pozostająca po uruchomieniu kredytu.
Nie opróżniaj oszczędności tylko po to, żeby szybciej spłacać
Szybsza redukcja zadłużenia może być atrakcyjna, ale pieniądze wpłacone na spłatę kredytu przestają pełnić funkcję łatwo dostępnej rezerwy na bieżące problemy.
To szczególnie istotne tuż po zakupie nieruchomości.
Jeżeli cała nadwyżka finansowa zostanie przeznaczona na wysokie raty lub nadpłaty, awaria samochodu czy pilna naprawa w mieszkaniu może zmusić gospodarstwo do poszukiwania innego finansowania.
Dlatego decyzję o agresywniejszej spłacie dobrze podejmować dopiero po uwzględnieniu rezerwy finansowej.
Raty równe czy malejące przy nieregularnych dochodach?
Przedsiębiorca, freelancer albo osoba otrzymująca znaczną część wynagrodzenia w postaci premii może mieć bardzo dobry wynik finansowy w skali roku, a jednocześnie duże różnice między poszczególnymi miesiącami.
W takim przypadku wysoka obowiązkowa rata w słabszym miesiącu może być bardziej problematyczna niż dla pracownika otrzymującego regularne wynagrodzenie.
Jednym z parametrów do przeanalizowania jest więc nie tylko wysokość dochodu, ale również jego przewidywalność.
Warto przejrzeć historię własnego budżetu i sprawdzić nie najlepsze miesiące, lecz te słabsze.
To właśnie one pokazują, jak wysokie stałe zobowiązanie można bezpiecznie utrzymywać.
Kiedy warto szczególnie dokładnie przeliczyć raty malejące?
Taki harmonogram zasługuje na szczegółową analizę, gdy gospodarstwo ma wysoką miesięczną nadwyżkę, stabilne źródła dochodu oraz rezerwę finansową niezależną od pieniędzy przeznaczonych na zakup nieruchomości.
Wtedy wyższe początkowe raty mogą być możliwe do zaakceptowania bez rezygnacji z bezpieczeństwa bieżącego budżetu.
Najważniejsze jest jednak słowo „nadwyżka”.
Jeżeli wyższą ratę można zapłacić wyłącznie dzięki maksymalnemu ograniczeniu wszystkich pozostałych wydatków, sytuacja wygląda zupełnie inaczej.
Kiedy szczególnie warto przeanalizować raty równe?
Równe raty mogą być interesujące dla osoby, której zależy na niższym początkowym obciążeniu obowiązkowym.
Dotyczy to zwłaszcza gospodarstw chcących zachować większą przestrzeń na odbudowę oszczędności, wydatki związane z mieszkaniem lub okresowe wahania dochodów.
Trzeba jednocześnie zaakceptować wolniejszą początkową spłatę kapitału i — przy tych samych podstawowych założeniach — wyższą sumę odsetek niż w harmonogramie malejącym.
To cena większej elastyczności miesięcznego budżetu.
Pięć liczb, które trzeba dostać przed decyzją
Przed wyborem sposobu spłaty warto poprosić o dwa porównywalne harmonogramy i zapisać z nich pięć wartości:
- wysokość pierwszej raty,
- wysokość raty po kilku latach,
- saldo kapitału pozostałego po tym samym okresie,
- sumę odsetek przy przyjętych założeniach,
- całkowitą kwotę do zapłaty.
Do tego trzeba dołączyć informacje o oprocentowaniu, prowizjach, ubezpieczeniach, produktach dodatkowych oraz warunkach wcześniejszej spłaty.
Dopiero wtedy porównujemy ten sam kredyt w dwóch sposobach spłaty, zamiast dwóch przypadkowych miesięcznych kwot.
Która rata jest więc bezpieczniejsza?
Jeżeli bezpieczeństwo oznacza niższe obowiązkowe obciążenie budżetu na początku, przewagę mają raty równe.
Jeżeli patrzymy na tempo zmniejszania zadłużenia i koszt odsetek przy identycznych założeniach, raty malejące szybciej redukują kapitał i generują mniej odsetek.
To jednak nie wystarcza do wyboru konkretnego kredytu.
Najbardziej użyteczne porównanie powstaje dopiero wtedy, gdy do harmonogramów dopiszemy własny budżet, oszczędności oraz scenariusz pogorszenia sytuacji finansowej.
Przed podpisaniem umowy można zastosować prostą zasadę: nie pytaj wyłącznie, którą ratę jesteś w stanie zapłacić. Sprawdź, po której racie nadal pozostaje wystarczający zapas na normalne życie, nieprzewidziane wydatki i budowanie rezerwy.
Kredyt hipoteczny jest zobowiązaniem na wiele lat. Harmonogram z najniższym kosztem nie pomoże, jeżeli pierwsze lata spłaty będą regularnie doprowadzać domowy budżet do granicy płynności. Z kolei niska początkowa rata nie powinna przesłaniać kosztu odsetek i wolniejszego zmniejszania zadłużenia. Dopiero zestawienie obu stron pozwala świadomie zdecydować, który sposób spłaty lepiej pasuje do konkretnej sytuacji finansowej.
Ekspert ds. kredytów i bankowości. Upraszcza skomplikowane oferty i pokazuje realne koszty.
Zobacz także

Ile wkładu własnego na mieszkanie? Aktualne wymagania nie wszędzie są takie same

Kredyt na 30 lat – ile naprawdę wynosi rata i koszt całkowity
Stypendium szkolne i studenckie — kto może otrzymać dodatkowe pieniądze?

Czy opłaca się nadpłacać kredyt, gdy można inwestować? Porównanie trzech strategii
Prowadzenie firmy
