Kredyt hipoteczny na budowę domu — jak bank wypłaca kolejne transze?
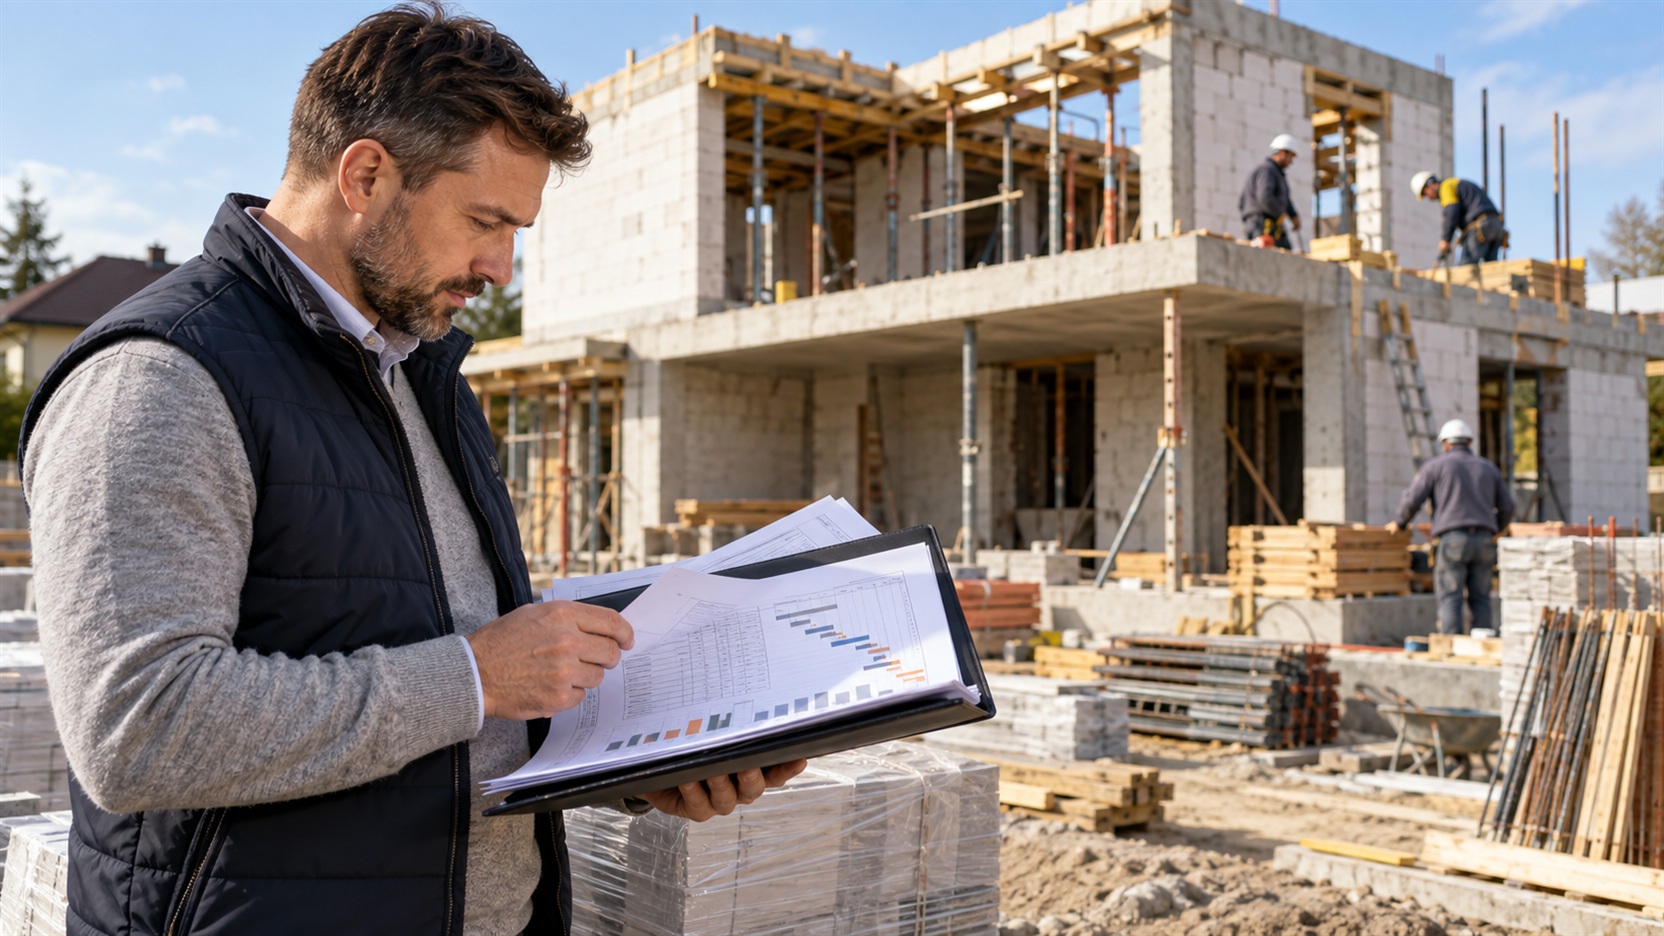
Kredyt hipoteczny na budowę domu i wypłata kolejnych transz

Kredyt hipoteczny na budowę domu działa inaczej niż finansowanie zakupu gotowego mieszkania. Bank zazwyczaj nie przekazuje całej przyznanej kwoty jednego dnia. Pieniądze są uruchamiane etapami, wraz z postępem inwestycji, dlatego opóźnienie prac albo źle przygotowany kosztorys może zatrzymać kolejną wypłatę właśnie wtedy, gdy trzeba zapłacić wykonawcom. Najważniejsze są trzy dokumenty: kosztorys budowy, harmonogram prac oraz … Dowiedz się więcej
Lokata negocjowana — kto może uzyskać lepsze warunki w banku?

Lokata negocjowana podczas rozmowy klienta z doradcą bankowym

Standardowa lokata działa prosto: bank ustala oprocentowanie, okres i minimalną kwotę, a klient może zaakceptować ofertę albo poszukać innej. Przy lokacie negocjowanej pojawia się dodatkowa możliwość — część warunków może zostać ustalona indywidualnie. Nie oznacza to jednak, że każdy klient, który zadzwoni do banku, automatycznie dostanie wyższe oprocentowanie. Największe znaczenie mają zwykle kwota depozytu, okres, … Dowiedz się więcej

Kredyt na termomodernizację — jakie wydatki można sfinansować i czego nie zakładać z góry?

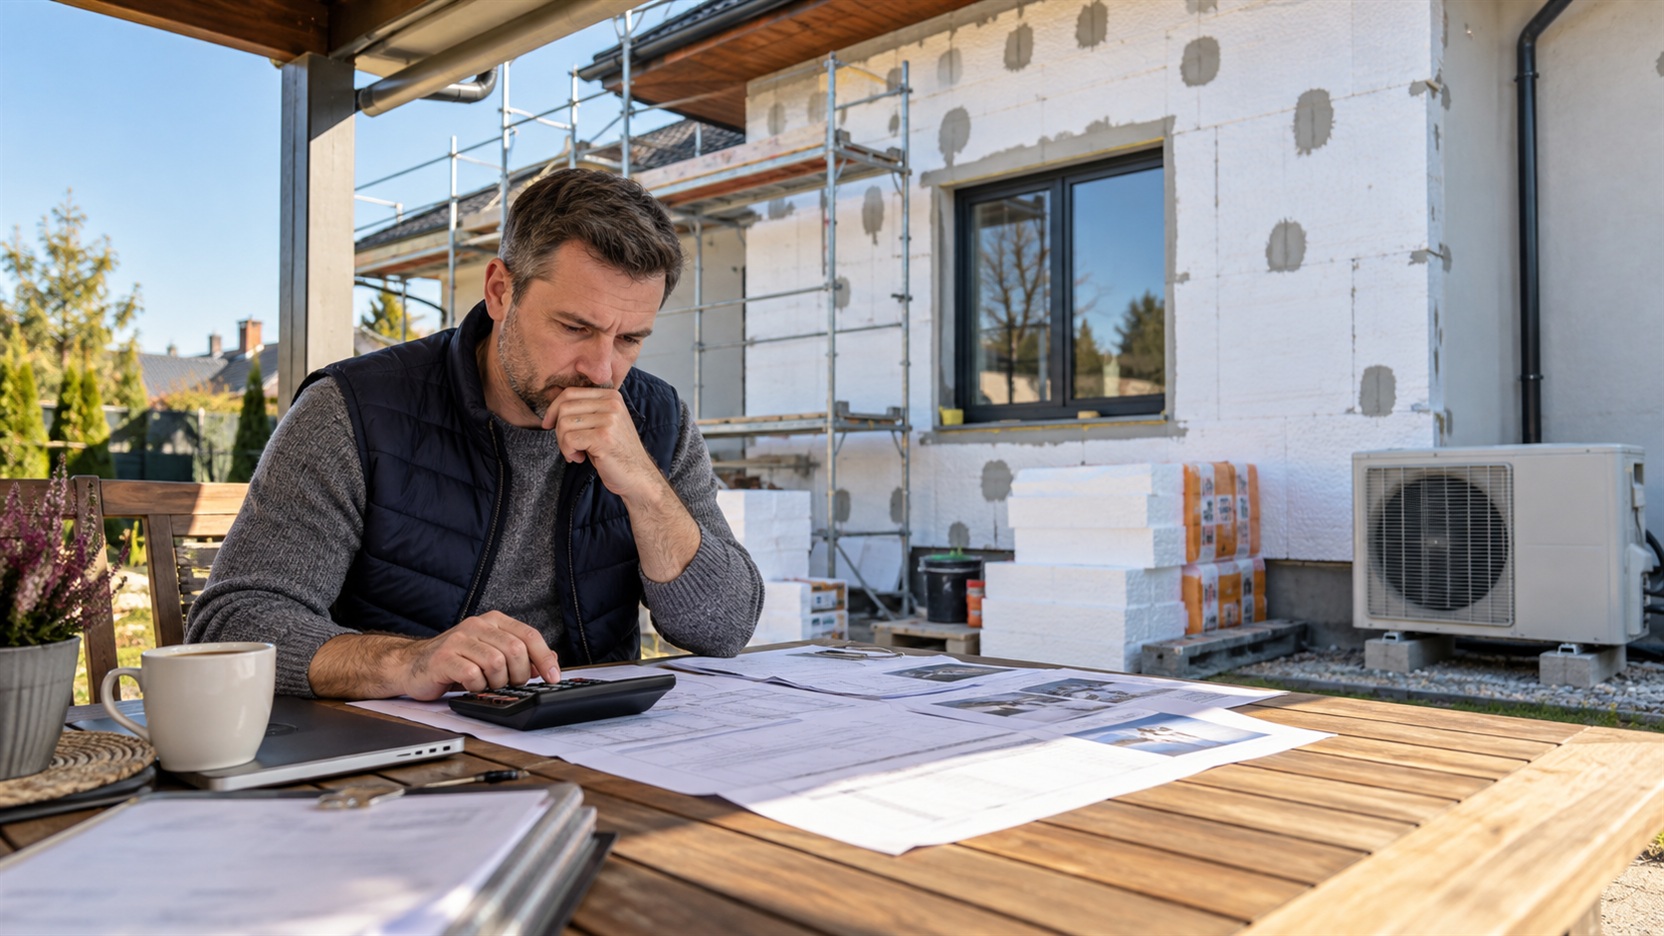
Kredyt na termomodernizację i planowanie kosztów modernizacji domu

Termomodernizacja rzadko kończy się na zakupie styropianu albo nowych okien. Do kosztów dochodzą robocizna, przygotowanie budynku, demontaż starych elementów, instalacje, transport i prace wykończeniowe. Jeżeli inwestycja jest finansowana kredytem, błędne oszacowanie tych dodatkowych wydatków może oznaczać brak pieniędzy jeszcze przed zakończeniem remontu. Przy kredycie gotówkowym pieniądze można zazwyczaj przeznaczać znacznie swobodniej niż przy finansowaniu ściśle … Dowiedz się więcej

Rata stała czy malejąca — która forma spłaty kredytu jest bezpieczniejsza?

Porównanie rat równych i malejących przy kredycie hipotecznym

Niższa rata na początku czy szybsze zmniejszanie zadłużenia? Wybór między ratami równymi a malejącymi wpływa nie tylko na miesięczny budżet, ale również na tempo spłaty kapitału i łączną kwotę odsetek. Przy kredycie zaciąganym na wiele lat różnica może być istotna. Nie ma jednak jednej formy spłaty, którą można nazwać bezpieczniejszą dla każdego kredytobiorcy. Raty równe … Dowiedz się więcej

Lokata progresywna — czy rosnące oprocentowanie rzeczywiście się opłaca?

Kalkulator i stosy monet podczas obliczania odsetek z lokaty progresywnej

Lokata progresywna przyciąga obietnicą coraz wyższych odsetek. Problem w tym, że najbardziej efektowna stawka zwykle obowiązuje dopiero pod koniec oszczędzania, a nie przez cały czas trwania umowy. O opłacalności decydują więc łączne odsetki, warunki wcześniejszej wypłaty i koszty ewentualnych produktów dodatkowych. Wysoki procent w ostatnim miesiącu może wyglądać lepiej niż rzeczywisty wynik całej lokaty. Przed … Dowiedz się więcej

Jak czytać tabelę opłat i prowizji banku przed założeniem konta?

Analizowanie tabeli opłat banku przed założeniem konta

Hasło „konto za 0 zł” może oznaczać rachunek rzeczywiście bezpłatny albo produkt, który nic nie kosztuje dopiero po spełnieniu kilku warunków. Osobno naliczana bywa opłata za prowadzenie konta, obsługę karty, wypłaty z obcych bankomatów, przelewy natychmiastowe i operacje wykonywane w placówce. Dopiero tabela opłat i prowizji pokazuje, ile rachunek może kosztować przy konkretnym sposobie korzystania. … Dowiedz się więcej

Kredyt inwestycyjny dla firmy — kiedy bank może sfinansować rozwój

Przedsiębiorca analizujący finansowanie inwestycji firmowej

Zakup maszyny, rozbudowa hali, nowa linia produkcyjna, lokal usługowy czy modernizacja sprzętu mogą wymagać znacznie większego kapitału, niż firma chce jednorazowo wyłożyć z własnych środków. W takich sytuacjach jednym ze sposobów finansowania jest kredyt inwestycyjny dla firmy. Samo przedstawienie kosztorysu zakupu zwykle jednak nie wystarczy. Bank analizuje zarówno inwestycję, jak i przedsiębiorstwo, które ma ją … Dowiedz się więcej