
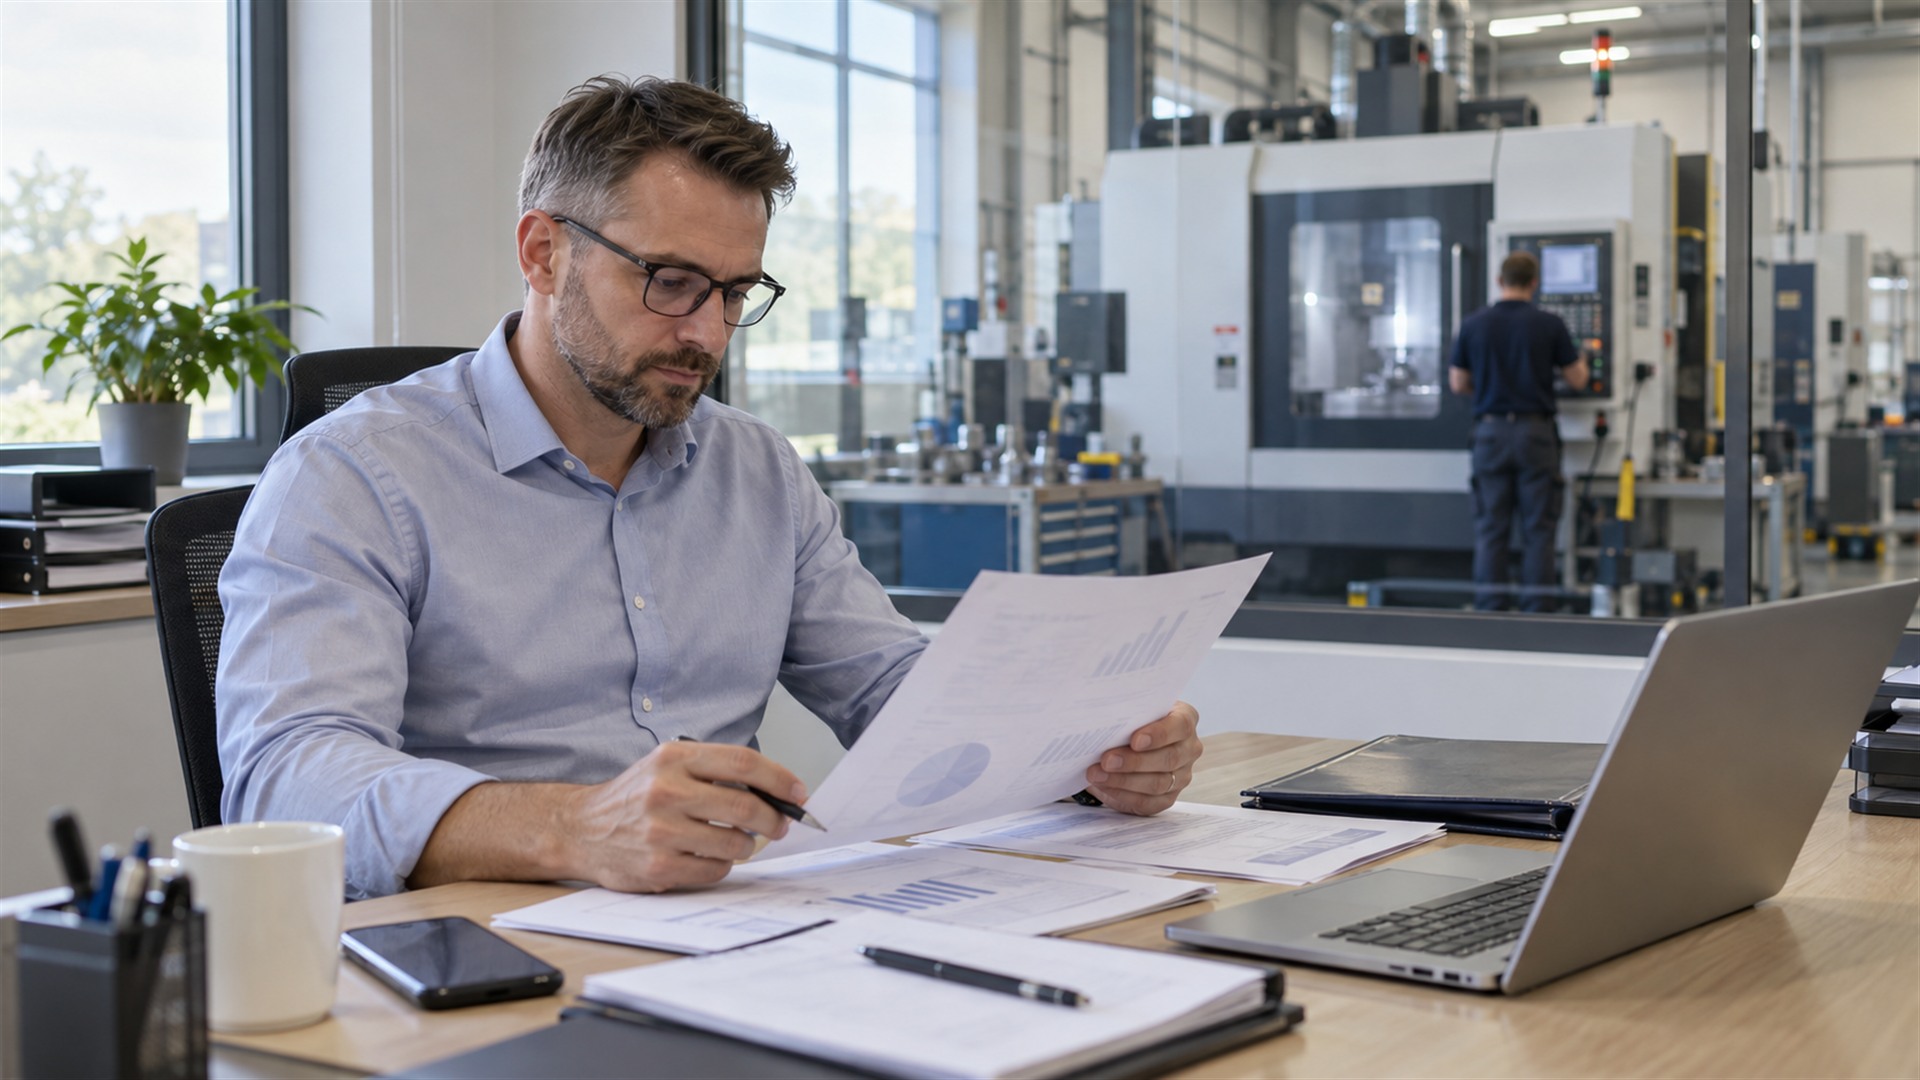
Zakup maszyny, rozbudowa hali, nowa linia produkcyjna, lokal usługowy czy modernizacja sprzętu mogą wymagać znacznie większego kapitału, niż firma chce jednorazowo wyłożyć z własnych środków. W takich sytuacjach jednym ze sposobów finansowania jest kredyt inwestycyjny dla firmy.
Samo przedstawienie kosztorysu zakupu zwykle jednak nie wystarczy. Bank analizuje zarówno inwestycję, jak i przedsiębiorstwo, które ma ją spłacać. Znaczenie mają wyniki finansowe, istniejące zobowiązania, historia działalności, zabezpieczenie oraz to, czy planowany wydatek ma ekonomiczne uzasadnienie.
Czym różni się kredyt inwestycyjny od zwykłego kredytu firmowego?
Kredyt inwestycyjny jest przeznaczony na konkretny cel związany z rozwojem, odtworzeniem lub modernizacją majątku przedsiębiorstwa.
Firma może wykorzystać takie finansowanie między innymi na:
- zakup maszyn i urządzeń,
- zakup lub modernizację nieruchomości firmowej,
- budowę albo rozbudowę obiektu,
- zakup środków transportu związanych z działalnością,
- modernizację linii produkcyjnej,
- zakup wyposażenia,
- określone inwestycje technologiczne,
- refinansowanie niektórych poniesionych wcześniej nakładów inwestycyjnych, jeśli pozwalają na to warunki banku.
Kredyt obrotowy służy natomiast przede wszystkim finansowaniu bieżącego funkcjonowania przedsiębiorstwa, na przykład zakupów towaru, regulowania zobowiązań czy utrzymania płynności.
To rozróżnienie jest ważne już na etapie rozmowy z bankiem. Zakup nowej maszyny o kilkuletnim okresie użytkowania trudno uzasadniać takim samym sposobem finansowania jak krótkoterminową potrzebę uzupełnienia zapasów.
Kiedy bank może uznać inwestycję za możliwą do sfinansowania?
Bank nie ocenia wyłącznie tego, czy przedsiębiorca chce kupić wartościowy środek trwały.
Kluczowe pytanie brzmi: czy firma będzie w stanie spłacić zobowiązanie także wtedy, gdy inwestycja nie zacznie od razu przynosić oczekiwanych przychodów?
Im większa kwota i dłuższy okres kredytowania, tym bardziej szczegółowa może być analiza.
Bank może sprawdzać między innymi:
- dotychczasowe przychody i dochody firmy,
- rentowność działalności,
- przepływy pieniężne,
- poziom istniejącego zadłużenia,
- historię regulowania zobowiązań,
- zobowiązania wobec innych banków,
- długość prowadzenia działalności,
- majątek przedsiębiorstwa,
- przedmiot inwestycji,
- prognozowane efekty przedsięwzięcia,
- proponowane zabezpieczenie kredytu.
Nie oznacza to, że firma musi być duża i mieć wielomilionowe obroty. Oceniana kwota finansowania powinna jednak pozostawać w rozsądnej relacji do możliwości przedsiębiorstwa.
Dobry pomysł nie zastępuje zdolności kredytowej
Przedsiębiorca może być przekonany, że nowa maszyna zwiększy produkcję o połowę, a drugi lokal podwoi sprzedaż. Bank nie musi przyjmować takiego scenariusza bez dodatkowej analizy.
Prognozy są ważne, ale znacznie mocniejszym argumentem są dotychczasowe wyniki firmy.
Przykład: przedsiębiorstwo od kilku lat wykorzystuje maszynę pracującą prawie na pełnym obciążeniu. Ma regularne zamówienia i odrzuca część zleceń z powodu ograniczonej mocy produkcyjnej. Zakup drugiej maszyny można wtedy powiązać z konkretnym problemem biznesowym.
Inaczej wygląda sytuacja firmy, która dopiero rozpoczyna działalność i zakłada, że zakup drogiego sprzętu automatycznie wygeneruje klientów.
W obu przypadkach inwestycja może mieć sens, ale z perspektywy kredytowej ryzyko jest zupełnie inne.
Jak bank sprawdza zdolność kredytową firmy?
Nie istnieje jeden identyczny model stosowany przez wszystkie banki.
W przypadku jednoosobowej działalności gospodarczej sposób oceny może różnić się również w zależności od formy opodatkowania i rodzaju prowadzonej księgowości.
Bank może poprosić między innymi o dokumenty finansowe, wyciągi z rachunku, informacje podatkowe oraz zestawienie istniejących zobowiązań.
Przy większej inwestycji analiza może obejmować także biznesplan, prognozy przepływów pieniężnych, kosztorys, oferty dostawców lub dokumentację dotyczącą kupowanej nieruchomości.
Nie wystarczy więc sprawdzić, czy firma osiąga przychód.
Liczy się to, ile środków pozostaje po pokryciu kosztów działalności oraz spłacie innych zobowiązań.
Firma z wysokim obrotem nie zawsze ma wysoką zdolność kredytową
To ważna różnica.
Przedsiębiorstwo może generować kilka milionów złotych przychodu rocznie, a jednocześnie działać na bardzo niskiej marży i mieć duże zadłużenie.
Inna firma może mieć znacznie niższy obrót, ale wysoką rentowność, stabilne przepływy pieniężne i niewiele zobowiązań.
Z punktu widzenia możliwości spłaty kredytu sam przychód niewiele więc mówi.
Bank analizuje finansową przestrzeń pozostającą po pokryciu kosztów i zobowiązań.
Czy bank wymaga wkładu własnego?
Może wymagać, ale nie ma jednej wartości obowiązującej przy każdym kredycie inwestycyjnym.
Wysokość wkładu zależy między innymi od banku, rodzaju inwestycji, sytuacji przedsiębiorstwa i zabezpieczenia.
Na rynku dostępne są również rozwiązania, w których możliwe jest finansowanie bardzo dużej części kosztów przedsięwzięcia, a w określonych przypadkach nawet do 100% kosztów netto inwestycji. Nie oznacza to jednak, że każda firma automatycznie otrzyma finansowanie bez udziału własnych środków.
Wyższy wkład własny może działać na korzyść przedsiębiorcy, ponieważ zmniejsza kwotę kredytu oraz pokazuje, że firma sama angażuje kapitał w projekt.
Trzeba jednak zachować równowagę.
Włożenie wszystkich dostępnych pieniędzy w inwestycję tylko po to, żeby obniżyć kredyt, może później spowodować problem z płynnością.
Przykład: maszyna za 500 tys. zł nie kosztuje firmy tylko 500 tys. zł
Załóżmy, że przedsiębiorca chce kupić urządzenie produkcyjne za 500 tys. zł.
Do ceny mogą dojść:
- transport,
- montaż,
- przygotowanie pomieszczenia,
- przyłącza,
- szkolenie pracowników,
- oprogramowanie,
- ubezpieczenie,
- serwis,
- zakup pierwszych materiałów,
- przestój podczas uruchamiania.
Jeżeli firma policzy jedynie cenę maszyny, może zabraknąć jej kapitału dokładnie w momencie uruchamiania inwestycji.
Przed rozmową z bankiem warto więc policzyć pełny budżet projektu, a nie tylko wartość głównej faktury.
Bank chce wiedzieć, z czego kredyt będzie spłacany
Zakupiony środek trwały może stanowić część zabezpieczenia, ale nie zastępuje źródła spłaty.
Kredyt powinien być obsługiwany z pieniędzy generowanych przez działalność.
Dlatego przed zaciągnięciem zobowiązania przedsiębiorca powinien przygotować co najmniej trzy scenariusze:
Scenariusz oczekiwany: inwestycja działa zgodnie z planem.
Scenariusz słabszy: przychody pojawiają się później albo są niższe od zakładanych.
Scenariusz trudny: inwestycja przez kilka miesięcy nie generuje dodatkowej nadwyżki.
Dopiero trzeci wariant dobrze pokazuje, czy rata nadal pozostaje bezpieczna.
Jakie zabezpieczenie może być potrzebne?
Forma zabezpieczenia zależy od transakcji i wymagań konkretnego banku.
W praktyce mogą być stosowane między innymi:
- hipoteka na nieruchomości,
- zastaw rejestrowy,
- cesja praw,
- poręczenie,
- weksel,
- pełnomocnictwo do rachunku,
- zabezpieczenie na finansowanym środku trwałym,
- gwarancja instytucji zewnętrznej.
Przy nieruchomościach znaczenie ma ich wartość i stan prawny. Przy maszynach bank może analizować możliwość ich późniejszej sprzedaży oraz utratę wartości w czasie.
Dobre zabezpieczenie nie oznacza automatycznej zgody na kredyt. Bank nadal ocenia zdolność przedsiębiorstwa do regularnej spłaty.
Czy gwarancja może pomóc w uzyskaniu finansowania?
W niektórych kredytach dla przedsiębiorców mogą być stosowane gwarancje zabezpieczające część finansowania.
Na rynku funkcjonują między innymi rozwiązania wykorzystujące gwarancje Banku Gospodarstwa Krajowego oraz programy powiązane z funduszami europejskimi.
Mogą one ułatwiać dostęp do finansowania firmom, które mają ekonomicznie uzasadnioną inwestycję, ale nie dysponują wystarczającym zabezpieczeniem własnym.
Nie każda firma i nie każdy projekt kwalifikuje się jednak do takiego programu. Warunki trzeba sprawdzać dla konkretnego produktu i w aktualnym okresie jego obowiązywania.
Kredyt może być wypłacany w transzach
Duża inwestycja nie zawsze jest finansowana jednorazowo.
Jeżeli firma buduje obiekt albo prowadzi wieloetapową modernizację, bank może wypłacać kredyt w kolejnych transzach.
Przed wypłatą następnej części może wymagać potwierdzenia, że wcześniejsze środki zostały wykorzystane zgodnie z przeznaczeniem.
Może to oznaczać konieczność przedstawienia:
- faktur,
- protokołów,
- dokumentacji inwestycji,
- potwierdzeń płatności,
- informacji o postępie prac.
Przed podpisaniem umowy trzeba więc wiedzieć nie tylko, jaka jest całkowita kwota kredytu, ale także w jaki sposób można ją uruchamiać.
Karencja w spłacie kapitału może być ważniejsza niż niższa rata później
Nowa inwestycja rzadko zaczyna generować pełny efekt pierwszego dnia.
Maszyna może wymagać montażu i testów. Lokal trzeba wykończyć. Hala musi zostać oddana do użytku. Nowy punkt sprzedaży potrzebuje czasu na pozyskanie klientów.
Jeżeli pełne raty kapitałowe rozpoczynają się natychmiast, firma może spłacać inwestycję, zanim ta zacznie na siebie zarabiać.
Niektóre kredyty inwestycyjne umożliwiają karencję w spłacie kapitału. Nie oznacza to automatycznie okresu całkowicie bez kosztów — warunki naliczania i płatności odsetek wynikają z konkretnej umowy.
Przy porównywaniu ofert trzeba więc sprawdzić, jak wygląda harmonogram od pierwszego miesiąca, a nie tylko wysokość późniejszej standardowej raty.
Ile naprawdę kosztuje kredyt inwestycyjny dla firmy?
Nominalne oprocentowanie jest tylko jednym z elementów.
Na całkowity koszt mogą wpływać również:
- marża banku,
- prowizja za udzielenie finansowania,
- opłaty związane z zabezpieczeniem,
- wycena nieruchomości lub innych składników majątku,
- ubezpieczenie,
- koszty ustanowienia zabezpieczeń,
- opłaty związane z niewykorzystaną kwotą, jeśli przewiduje je umowa,
- koszty zmian warunków kredytu.
Warunki kredytów dla przedsiębiorców są często ustalane indywidualnie.
Dlatego dwóch przedsiębiorców ubiegających się o taką samą kwotę może otrzymać różne propozycje.
Stałe czy zmienne oprocentowanie?
To zależy od konstrukcji konkretnego produktu.
Przy oprocentowaniu zmiennym koszt kredytu może zmieniać się wraz ze zmianą odpowiedniej stopy bazowej oraz warunkami przewidzianymi w umowie.
Przy kilkuletnim zobowiązaniu trzeba więc policzyć nie tylko ratę wynikającą z aktualnego poziomu oprocentowania.
Dobrym testem jest sprawdzenie, co stanie się z budżetem firmy, jeżeli koszt finansowania wzrośnie.
Jeżeli już niewielki wzrost raty powoduje problem z płynnością, kwota zobowiązania może być zbyt wysoka w stosunku do możliwości firmy.
Kredyt inwestycyjny a leasing — co porównać?
Przy zakupie samochodu, maszyny albo urządzenia przedsiębiorca często ma wybór między kredytem a leasingiem.
Nie ma rozwiązania, które zawsze będzie korzystniejsze.
Kredyt może być bardziej odpowiedni, gdy firmie zależy na określonej strukturze własności finansowanego składnika majątku albo inwestycja nie pasuje do typowego leasingu.
Leasing może być wygodny przy aktywach, które łatwo określić, wycenić i sfinansować w tej formule.
Porównanie powinno obejmować nie tylko miesięczną płatność, ale również:
- wkład na początku,
- łączny koszt finansowania,
- okres umowy,
- warunki wcześniejszej spłaty lub zakończenia umowy,
- wymagane zabezpieczenia,
- skutki podatkowe odpowiednie dla sytuacji firmy,
- wpływ finansowania na płynność.
Przy istotnych kwotach sposób rozliczenia podatkowego warto skonsultować z księgowym lub doradcą podatkowym, ponieważ konsekwencje zależą od konkretnej formy działalności i rodzaju inwestycji.
Kiedy kredyt inwestycyjny może mieć sens?
Finansowanie można rozważyć szczególnie wtedy, gdy inwestycja rozwiązuje już istniejące ograniczenie firmy.
Przykładami są sytuacje, w których:
- firma ma więcej zamówień niż obecne moce produkcyjne,
- koszt starego sprzętu staje się wysoki z powodu awarii i przestojów,
- wynajmowana powierzchnia ogranicza dalszy rozwój,
- nowe urządzenie wyraźnie obniży koszt jednostkowy produkcji,
- kontrakt wymaga zwiększenia zdolności wykonawczej,
- modernizacja pozwoli zmniejszyć zużycie energii lub materiałów.
W takich przypadkach łatwiej wskazać ekonomiczny efekt inwestycji.
Kiedy lepiej zachować ostrożność?
Szczególnej analizy wymaga sytuacja, w której firma chce się zadłużyć przede wszystkim dlatego, że liczy na przyszły wzrost sprzedaży, którego jeszcze nic nie potwierdza.
Ryzyko jest również większe, gdy przedsiębiorstwo:
- ma nieregularne wpływy,
- wykorzystuje już dużą część dostępnych limitów kredytowych,
- posiada zaległe zobowiązania,
- ma niewielką rezerwę gotówkową,
- potrzebuje kredytu również do pokrywania codziennych kosztów,
- planuje inwestycję o wartości nieproporcjonalnej do dotychczasowej skali działalności.
Sam fakt, że bank jest gotowy rozpatrzyć wniosek, nie oznacza jeszcze, że inwestycja jest bezpieczna dla przedsiębiorcy.
Przed złożeniem wniosku policz trzy liczby
Pierwsza to pełny koszt inwestycji.
Druga to dodatkowa miesięczna nadwyżka, którą inwestycja ma realnie wygenerować albo zaoszczędzić.
Trzecia to maksymalna rata, którą firma może płacić również w słabszych miesiącach.
Jeżeli projekt kosztuje 800 tys. zł, ale przedsiębiorca uwzględnił w planie wyłącznie cenę urządzenia, nie policzył montażu i założył natychmiastowy wzrost sprzedaży, prognoza może wyglądać znacznie lepiej niż rzeczywistość.
Bezpieczniejsze założenie powinno przewidywać opóźnienia, dodatkowe wydatki oraz niższy od planowanego efekt inwestycji.
Jak przygotować się do rozmowy z bankiem?
Przedsiębiorca powinien być w stanie odpowiedzieć na kilka konkretnych pytań.
Co dokładnie kupuje?
Ile kosztuje cały projekt?
Ile własnych środków może przeznaczyć bez zagrożenia płynności?
W jaki sposób inwestycja zwiększy przychód albo obniży koszty?
Jak długo potrwa jej uruchomienie?
Z czego firma będzie płaciła raty do tego czasu?
Jakie zobowiązania już posiada?
Jakie zabezpieczenie może przedstawić?
Im mniej odpowiedzi opiera się na założeniu „sprzedaż powinna wzrosnąć”, a więcej na danych z działalności, tym łatwiej realistycznie ocenić projekt.
Czy warto porównać więcej niż jedną ofertę?
Tak, ponieważ kredyty inwestycyjne dla przedsiębiorców mogą znacznie różnić się konstrukcją.
Porównywać należy nie tylko oprocentowanie, ale także okres finansowania, prowizje, wymagany udział własny, zabezpieczenia, sposób wypłaty, karencję oraz zasady wcześniejszej spłaty.
Materiał reklamowy. Tekst zawiera linki afiliacyjne. Możemy otrzymać wynagrodzenie, jeśli po przejściu przez taki link skorzystasz z oferty. Nie wpływa to na warunki oferty dla użytkownika.
Jeżeli firma rozważa finansowanie inwestycji, można sprawdzić aktualną ofertę kredytu dla przedsiębiorców. Ostateczne warunki, dostępna kwota i decyzja zależą od zasad danej oferty, oceny instytucji finansowej oraz indywidualnej sytuacji przedsiębiorstwa.
Kredyt na rozwój powinien finansować inwestycję, a nie ratować jej założenia
Największym błędem nie jest samo zadłużenie firmy. Problem pojawia się wtedy, gdy kredyt ma przykryć projekt, który działa tylko przy bardzo optymistycznych prognozach.
Dobra inwestycja powinna mieć policzony pełny koszt, przewidywany efekt, margines bezpieczeństwa oraz źródło spłaty również w słabszym wariancie.
Dopiero wtedy warto porównywać oferty banków.
Jeżeli firma potrzebuje kredytu na maszynę, która rozwiązuje istniejące ograniczenie produkcji, ma stabilnych klientów i zachowuje rezerwę płynności, finansowanie może być narzędziem przyspieszającym rozwój. Jeżeli natomiast rata będzie możliwa do zapłacenia tylko pod warunkiem natychmiastowego sukcesu inwestycji, najpierw lepiej jeszcze raz policzyć projekt, a dopiero później składać wniosek.
Ekspert ds. kredytów i bankowości. Upraszcza skomplikowane oferty i pokazuje realne koszty.
Zobacz także

Drogi węgiel i okazja dla naiwnych

Czym jest poduszka finansowa?

Jak osiągnąć niezależność finansową? Strategie, które dają realną swobodę
Dlaczego lepiej wziąć kredyt hipoteczny niż wynajmować mieszkanie?
Aktywności zimowe na biwaku a odpowiedzialność cywilna
