Lokata negocjowana — kto może uzyskać lepsze warunki w banku?
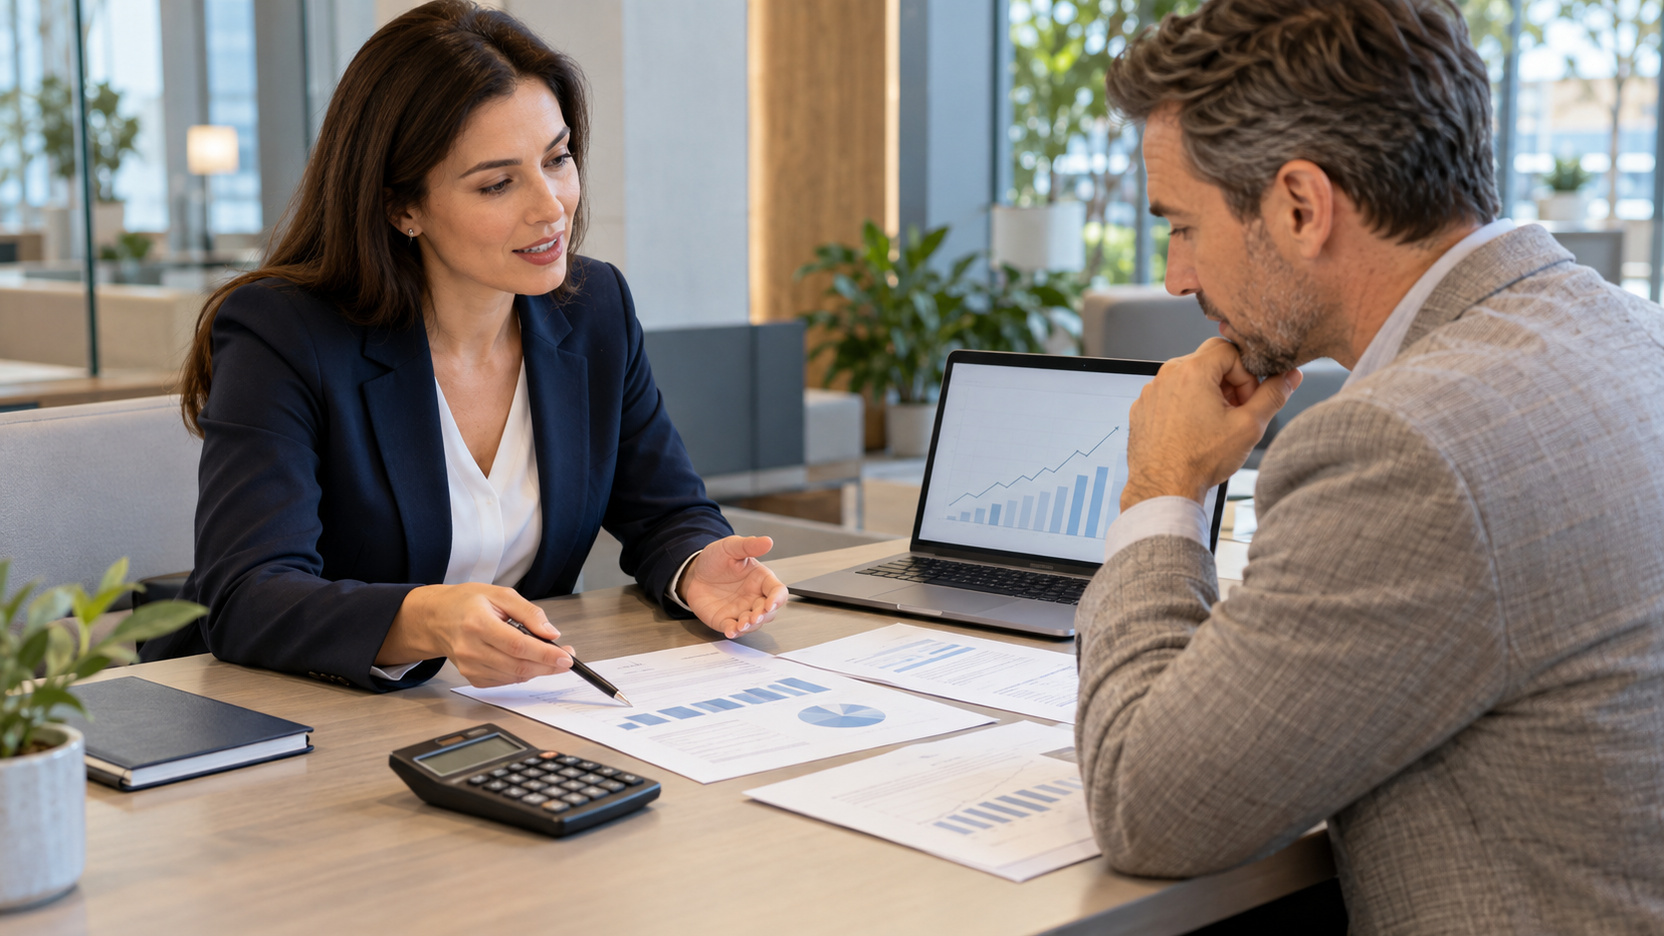
Lokata negocjowana podczas rozmowy klienta z doradcą bankowym

Standardowa lokata działa prosto: bank ustala oprocentowanie, okres i minimalną kwotę, a klient może zaakceptować ofertę albo poszukać innej. Przy lokacie negocjowanej pojawia się dodatkowa możliwość — część warunków może zostać ustalona indywidualnie. Nie oznacza to jednak, że każdy klient, który zadzwoni do banku, automatycznie dostanie wyższe oprocentowanie. Największe znaczenie mają zwykle kwota depozytu, okres, … Dowiedz się więcej
Jesienny przegląd domowych finansów — wydatki, które warto ograniczyć przed zimą

Jesienny przegląd domowych finansów z analizą rachunków i wydatków

Jesień to dobry moment, żeby sprawdzić domowy budżet przed okresem, w którym zwykle rosną wydatki na ogrzewanie, energię, dojazdy, święta i codzienne zakupy. Nie chodzi jednak o gwałtowne cięcie wszystkiego, co nie jest absolutnie niezbędne. Znacznie skuteczniejszy jest przegląd kilku kategorii kosztów i znalezienie tych wydatków, które powtarzają się co miesiąc, choć przestały dawać realną … Dowiedz się więcej

Lokata progresywna — czy rosnące oprocentowanie rzeczywiście się opłaca?

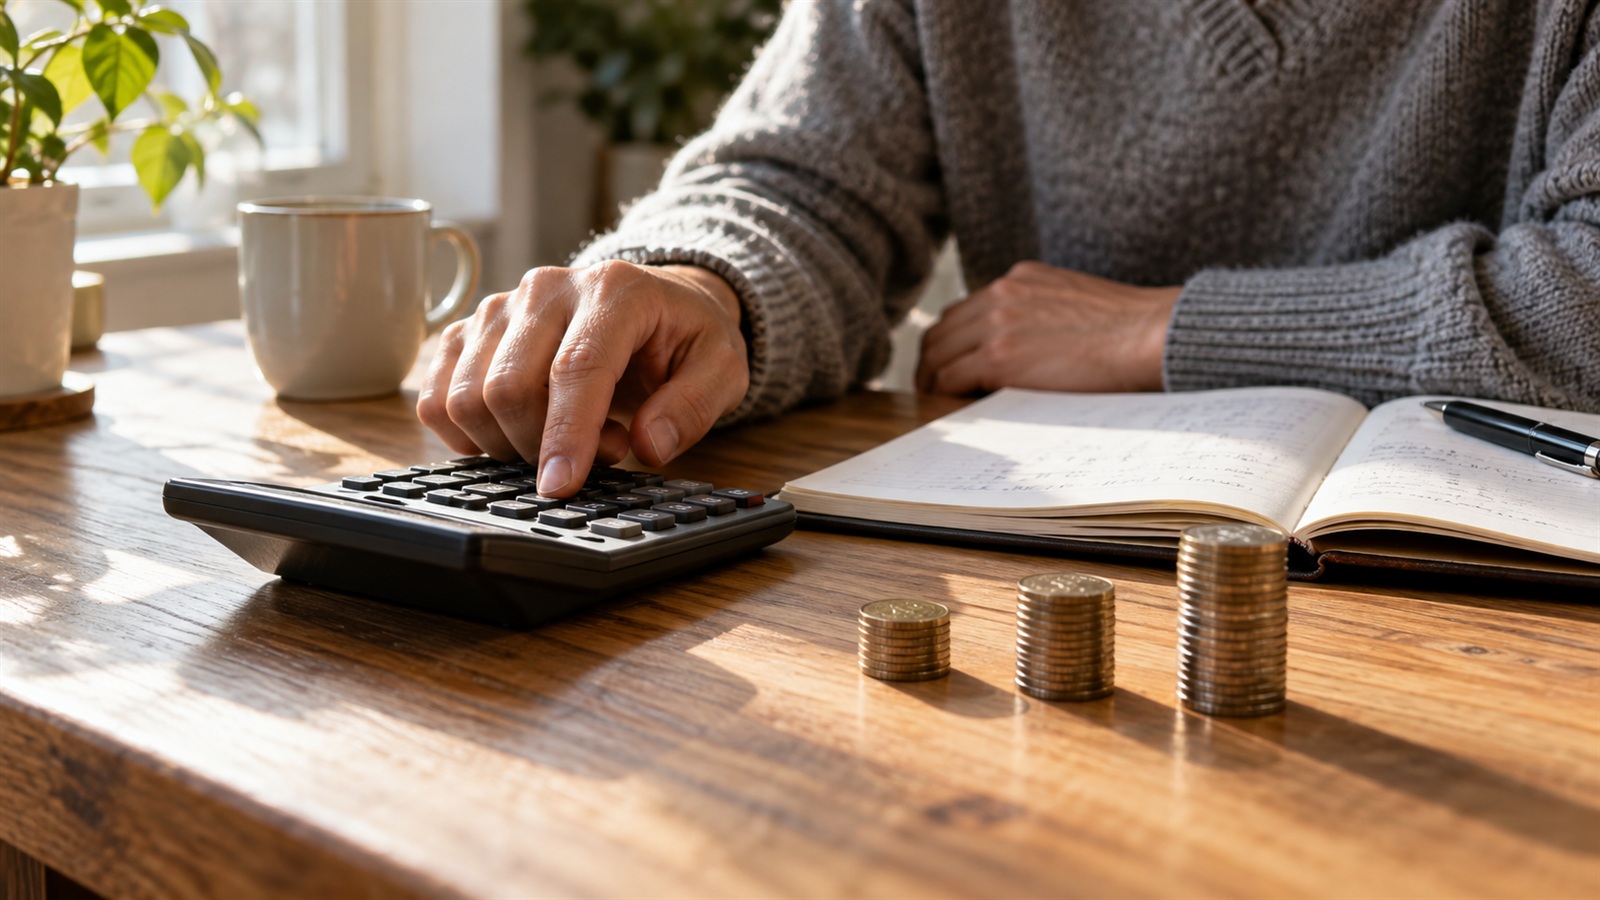
Kalkulator i stosy monet podczas obliczania odsetek z lokaty progresywnej

Lokata progresywna przyciąga obietnicą coraz wyższych odsetek. Problem w tym, że najbardziej efektowna stawka zwykle obowiązuje dopiero pod koniec oszczędzania, a nie przez cały czas trwania umowy. O opłacalności decydują więc łączne odsetki, warunki wcześniejszej wypłaty i koszty ewentualnych produktów dodatkowych. Wysoki procent w ostatnim miesiącu może wyglądać lepiej niż rzeczywisty wynik całej lokaty. Przed … Dowiedz się więcej

Gotówka awaryjna w domu — ile trzymać i jak ją zabezpieczyć?

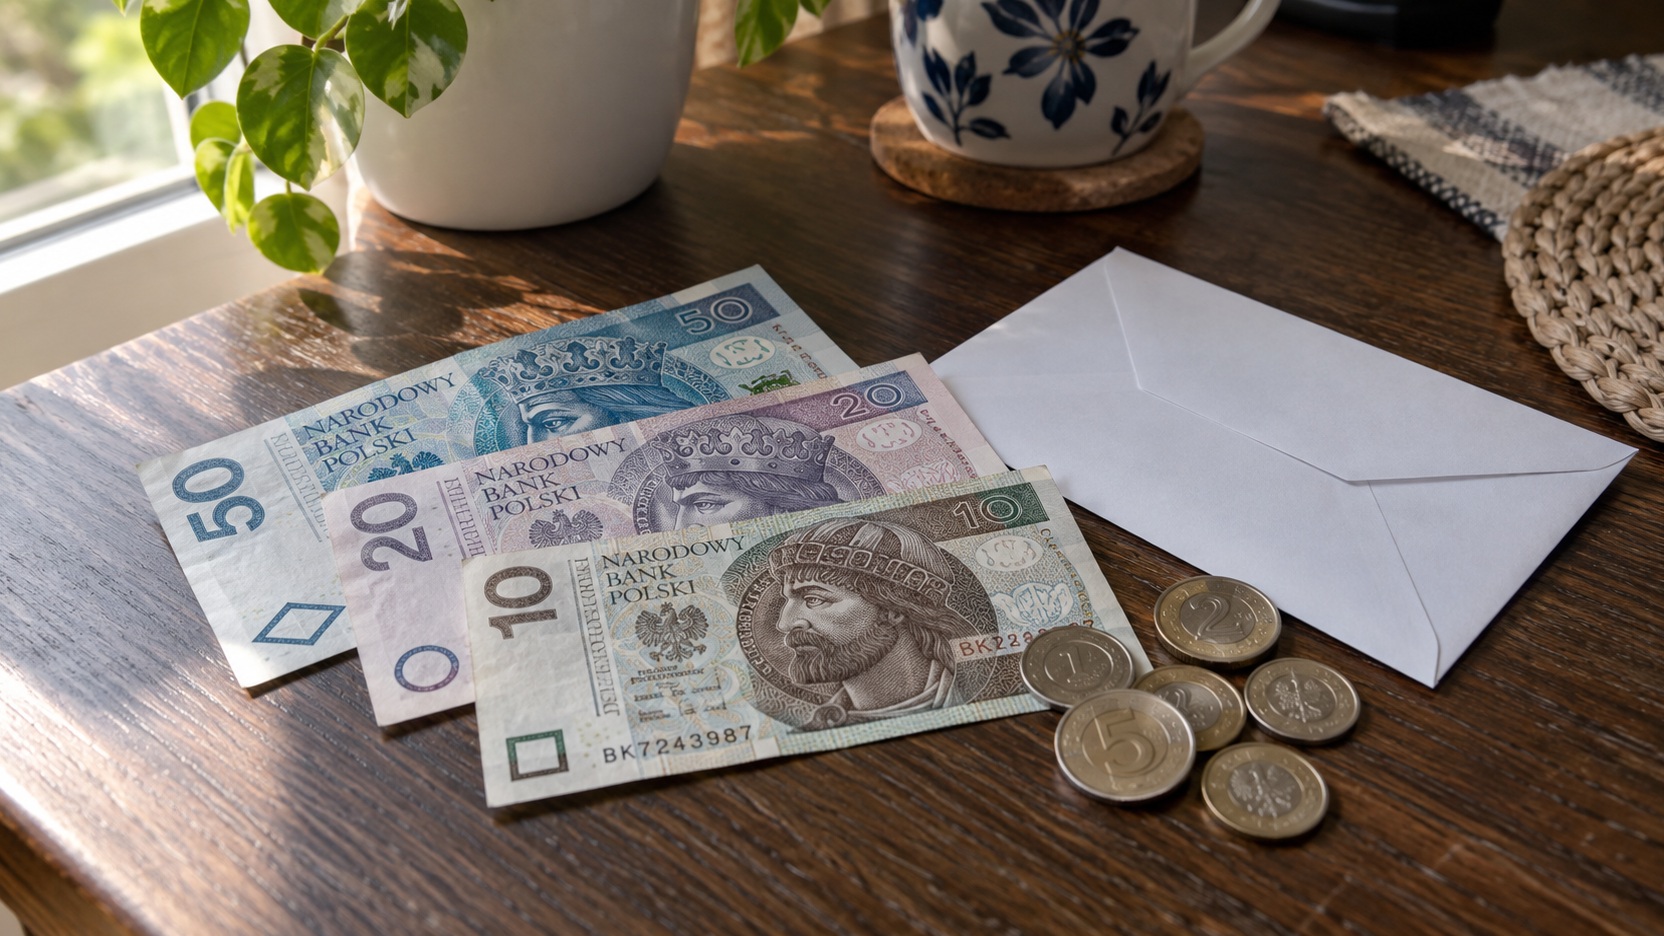
Gotówka awaryjna w domu — polskie banknoty i monety przygotowane jako rezerwa na niezbędne wydatki

Awaria terminali, niedostępna aplikacja bankowa albo zgubiona karta mogą utrudnić zapłacenie za podstawowe zakupy. Gotówka awaryjna w domu pozwala poradzić sobie z krótkotrwałym problemem bez szukania działającego bankomatu. Nie musi jednak oznaczać przechowywania w szufladzie kilku miesięcznych pensji. Najlepiej ustalić kwotę na podstawie potrzeb domowników, przygotować praktyczne nominały i zadbać o dostęp do pieniędzy także … Dowiedz się więcej

Jak czytać tabelę opłat i prowizji banku przed założeniem konta?

Analizowanie tabeli opłat banku przed założeniem konta

Hasło „konto za 0 zł” może oznaczać rachunek rzeczywiście bezpłatny albo produkt, który nic nie kosztuje dopiero po spełnieniu kilku warunków. Osobno naliczana bywa opłata za prowadzenie konta, obsługę karty, wypłaty z obcych bankomatów, przelewy natychmiastowe i operacje wykonywane w placówce. Dopiero tabela opłat i prowizji pokazuje, ile rachunek może kosztować przy konkretnym sposobie korzystania. … Dowiedz się więcej

Kredyt odnawialny w koncie — wygodna rezerwa czy drogie zadłużenie?

Domowy budżet i saldo konta przy korzystaniu z kredytu odnawialnego

Kredyt odnawialny może wyglądać jak dodatkowe pieniądze stale dostępne na rachunku. Gdy pensja nie wystarcza do końca miesiąca, po prostu korzystasz z przyznanego limitu, a kolejny wpływ automatycznie zmniejsza zadłużenie. Ta wygoda jest jednocześnie największą zaletą i największym zagrożeniem tego produktu. Limit może być rozsądną awaryjną rezerwą, jeśli korzystasz z niego sporadycznie i szybko wracasz … Dowiedz się więcej

Obligacje czy lokata na jesień? Porównanie bezpieczeństwa i dostępności środków

Porównanie lokaty bankowej i obligacji skarbowych przy planowaniu jesiennych oszczędności

Lokata i detaliczne obligacje skarbowe mogą wyglądać podobnie: odkładamy pieniądze, znamy zasady naliczania odsetek i nie wystawiamy oszczędności na typowe wahania giełdowe. Różnica staje się wyraźna dopiero wtedy, gdy pieniądze są potrzebne wcześniej niż planowaliśmy albo gdy chcemy zabezpieczyć oszczędności na kilka lat, a nie kilka miesięcy. Jesienią 2026 roku wybór nie powinien więc zaczynać … Dowiedz się więcej