
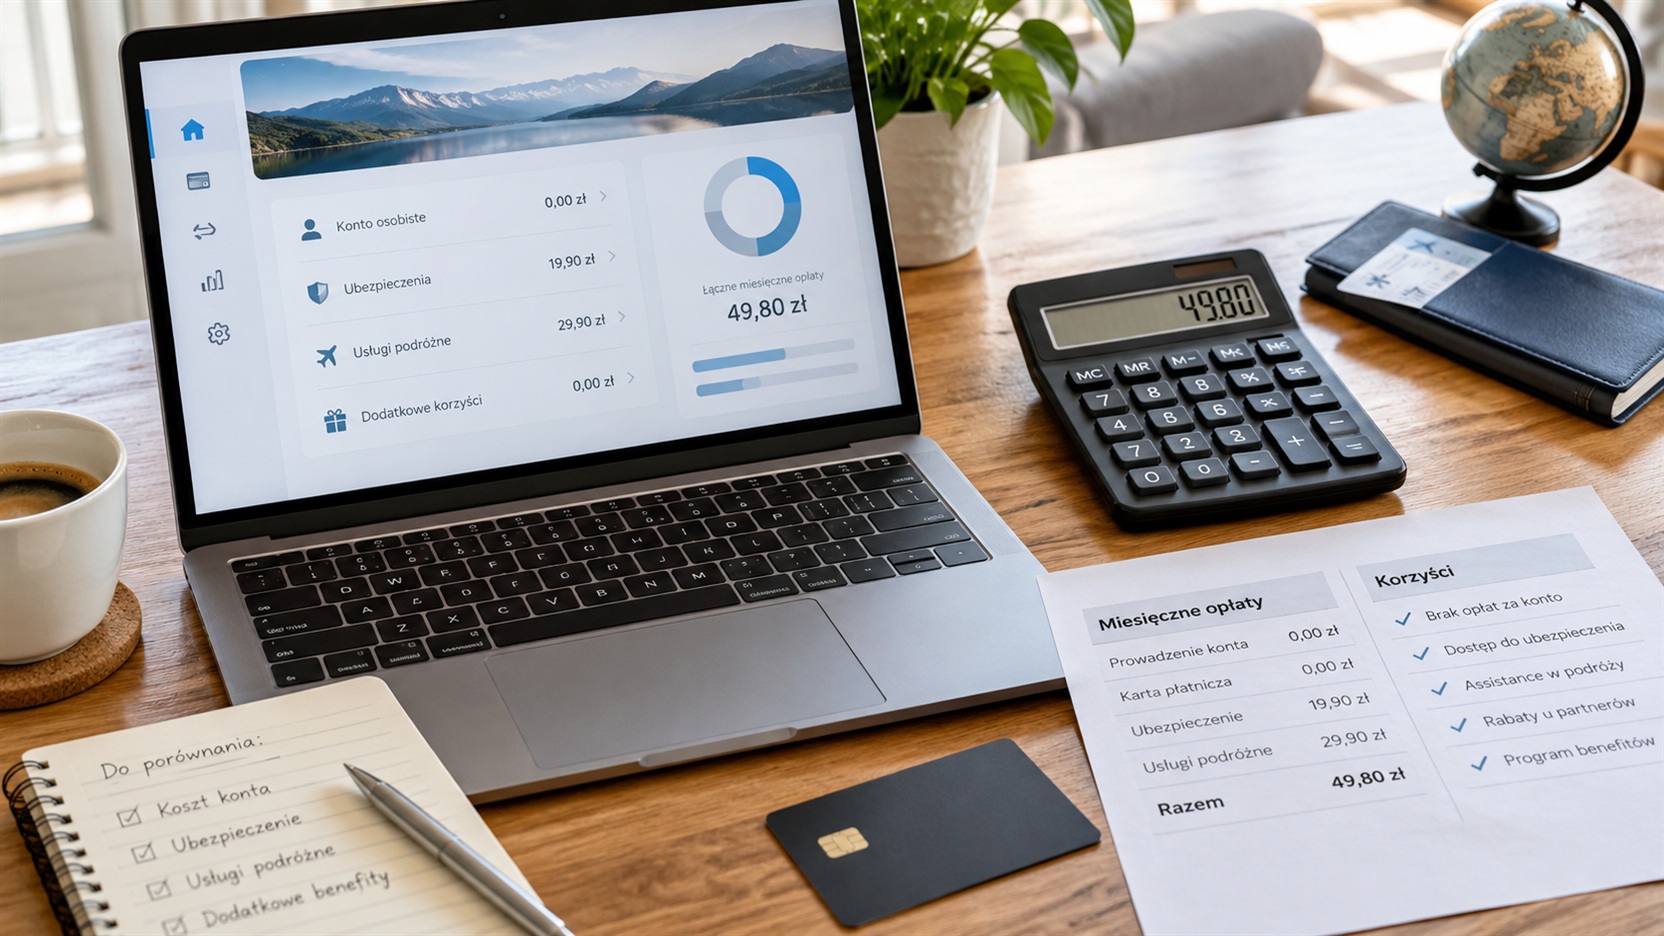
Konto z pakietem usług może wyglądać atrakcyjnie: ubezpieczenie podróżne, dostęp do saloników lotniskowych, assistance, rabaty, lepsze warunki wymiany walut czy obsługa priorytetowa. Problem zaczyna się wtedy, gdy za zestaw funkcji używanych kilka razy w roku płaci się regularnie każdego miesiąca.
Nie ma jednej granicy, od której konto premium przestaje się opłacać. Znacznie lepiej potraktować je jak abonament i policzyć rzeczywistą wartość usług, z których faktycznie korzystasz. Jeśli suma korzyści jest niższa od rocznej opłaty za rachunek i kartę, efektowny pakiet może być po prostu drogim dodatkiem do zwykłego konta.
Konto z pakietem usług nie jest automatycznie lepszym kontem
Banki mogą różnicować rachunki nie tylko wysokością opłat, lecz także zestawem świadczeń dodatkowych.
Droższy wariant może obejmować między innymi:
- ubezpieczenia,
- pakiety assistance,
- wypłaty z większej liczby bankomatów bez prowizji,
- korzystniejsze warunki transakcji zagranicznych,
- dostęp do dodatkowych usług związanych z podróżami,
- programy rabatowe,
- rozszerzoną obsługę,
- dodatkowe karty lub funkcje aplikacji.
To nie oznacza, że wszystkie te elementy mają dla klienta realną wartość.
Pakiet staje się opłacalny dopiero wtedy, gdy zastępuje wydatki, które i tak zostałyby poniesione.
Jeżeli ktoś nie podróżuje, prawie nie wypłaca gotówki i nie korzysta z assistance, znaczna część pakietu może istnieć wyłącznie na papierze.
Najpierw policz roczny koszt, a nie miesięczną opłatę
Opłata w wysokości kilkunastu czy kilkudziesięciu złotych miesięcznie nie zawsze wygląda groźnie. Perspektywa zmienia się po przemnożeniu jej przez 12.
Do rachunku trzeba doliczyć wszystkie obowiązkowe koszty:
- prowadzenie konta,
- opłatę za kartę,
- dodatkowe karty,
- opłatę za pakiet,
- ewentualne usługi dodatkowe,
- prowizje, których nie da się uniknąć przy normalnym sposobie korzystania z rachunku.
Dopiero otrzymana suma jest rzeczywistym punktem odniesienia.
Jeżeli konto kosztuje łącznie 360 zł rocznie, dodatkowe świadczenia powinny przynosić użytkownikowi korzyść zbliżoną przynajmniej do tej wartości. W przeciwnym razie tańszy rachunek i osobny zakup potrzebnej usługi mogą być korzystniejsze.
Przykładowe konto za 30 zł miesięcznie — jak je ocenić?
Załóżmy hipotetyczny rachunek kosztujący 30 zł miesięcznie, czyli 360 zł rocznie.
W pakiecie znajdują się:
- ubezpieczenie podróżne,
- assistance,
- bezpłatne wypłaty z zagranicznych bankomatów,
- dostęp do dodatkowych usług lotniskowych.
Klient wyjeżdża za granicę raz w roku, nie korzysta z assistance i zawsze płaci kartą.
W tym przypadku niemal cały pakiet jest niewykorzystany.
Jeśli przed jedyną podróżą można kupić osobne ubezpieczenie za kwotę niższą od rocznego kosztu rachunku, płacenie przez cały rok za pakiet może nie mieć ekonomicznego uzasadnienia.
Sytuacja zmienia się dla osoby podróżującej co miesiąc i regularnie korzystającej z kilku świadczeń jednocześnie.
Ten sam rachunek może więc być słabym wyborem dla jednej osoby i bardzo rozsądnym dla innej.
Największa pułapka: wycenianie korzyści według cennika banku
Bank może przedstawiać pakiet jako zestaw usług o dużej łącznej wartości.
Nie oznacza to, że właśnie tyle są one warte dla konkretnego klienta.
Jeżeli świadczenie, którego normalnie nigdy byś nie kupił, ma według materiałów banku wartość 200 zł, jego rzeczywista wartość dla Ciebie może wynosić zero.
Przy liczeniu opłacalności należy więc zadawać pytanie:
„Ile rzeczywiście wydałbym na tę usługę bez pakietu?”
a nie:
„Ile bank twierdzi, że kosztuje ten dodatek?”
To jedna z najważniejszych różnic przy ocenie kont premium.
Ubezpieczenie w koncie może być wartościowe, ale trzeba przeczytać zakres
Hasło „ubezpieczenie podróżne w cenie konta” brzmi atrakcyjnie.
Dopiero warunki ubezpieczenia pokazują jednak, co naprawdę znajduje się w pakiecie.
Trzeba sprawdzić między innymi:
- kogo obejmuje ochrona,
- w jakich krajach działa,
- jakie są sumy ubezpieczenia,
- jakie występują wyłączenia,
- jak długo może trwać pojedyncza podróż,
- czy ochrona działa automatycznie,
- czy trzeba wcześniej zapłacić za podróż daną kartą,
- czy obejmuje sporty lub określone aktywności.
Może się okazać, że osoba potrzebująca szerszej ochrony i tak będzie musiała kupować dodatkową polisę.
Wtedy „bezpłatne ubezpieczenie” nie powinno być liczone jako pełna korzyść uzasadniająca opłatę za konto.
Darmowe bankomaty mogą nie mieć żadnej wartości dla osoby płacącej kartą
Pakiet może oferować wypłaty z bankomatów bez prowizji w Polsce i za granicą.
Dla osoby często korzystającej z gotówki może być to istotna korzyść.
Dla kogoś, kto wykonuje jedną wypłatę raz na kilka miesięcy, jej wartość jest niewielka.
To samo dotyczy innych usług.
Klient powinien oceniać pakiet przez własne zachowanie, a nie przez długość listy dodatków.
Najlepszym materiałem do takiej analizy jest historia rachunku z ostatnich kilku miesięcy.
Sprawdź, ile razy naprawdę korzystałeś z dodatkowych usług
Zamiast zgadywać, można wykonać prosty audyt.
Przejrzyj ostatnie 6–12 miesięcy i policz:
- liczbę wypłat z bankomatów,
- liczbę podróży zagranicznych,
- transakcje w innych walutach,
- użycie assistance,
- wizyty w salonikach lotniskowych, jeśli pakiet je obejmuje,
- wykorzystane rabaty,
- pozostałe płatne świadczenia.
Jeżeli większość pozycji ma wynik „0”, konto z rozbudowanym pakietem prawdopodobnie nie jest wykorzystywane zgodnie z jego przeznaczeniem.
Rabat nie jest oszczędnością, jeśli skłania do dodatkowego zakupu
Programy zniżkowe wyglądają dobrze w zestawieniu funkcji konta.
Przykładowo bank może oferować rabat w wybranych sklepach, restauracjach albo usługach.
Prawdziwą oszczędnością jest jednak tylko rabat na zakup, który i tak zostałby dokonany.
Jeżeli klient wydaje 200 zł wyłącznie dlatego, że otrzymał 10% zniżki, nie „zaoszczędził 20 zł”. Wydał 180 zł, których być może bez promocji nie wydałby wcale.
Dlatego rabatów nie powinno się automatycznie doliczać do wartości pakietu.
Salony lotniskowe opłacają się głównie osobom, które naprawdę z nich korzystają
Dostęp do saloników jest jednym z bardziej atrakcyjnych elementów kont kierowanych do osób podróżujących.
Ale trzeba sprawdzić szczegóły.
Znaczenie ma:
- liczba wejść w roku,
- sposób naliczania wejść,
- możliwość zabrania osoby towarzyszącej,
- lista obsługiwanych lotnisk,
- wymagania dotyczące wcześniejszych transakcji lub aktywności na koncie.
Jeżeli ktoś lata samolotem raz w roku z lotniska, na którym nie korzysta z saloniku, korzyść praktycznie znika.
Dla osoby odbywającej kilkanaście podróży rocznie sytuacja może wyglądać zupełnie inaczej.
Konto może być bezpłatne tylko pod pewnymi warunkami
Przy porównywaniu rachunków trzeba odróżnić konto rzeczywiście pozbawione opłaty od konta, w którym można jej uniknąć.
Bank może uzależniać zwolnienie między innymi od:
- określonego wpływu na rachunek,
- liczby lub wartości transakcji kartą,
- aktywności w danym miesiącu,
- posiadania dodatkowego produktu.
Warunki mogą się zmieniać, dlatego przed wyborem rachunku trzeba sprawdzić aktualną tabelę opłat, regulamin i dokument dotyczący opłat.
Ważne jest również to, czy warunek pasuje do normalnego sposobu korzystania z konta.
Jeżeli trzeba pamiętać o wykonaniu kilku niepotrzebnych transakcji tylko po to, aby uniknąć opłaty, „darmowość” rachunku zaczyna wymagać dodatkowej uwagi.
Nie kupuj dodatkowego produktu tylko po to, żeby mieć tańsze konto
Załóżmy, że bank pozwala obniżyć koszt pakietu klientowi korzystającemu z innych produktów.
Samo w sobie nie musi być to niekorzystne.
Problem pojawia się, gdy klient wybiera produkt, którego normalnie nie potrzebuje, tylko dlatego, że daje zniżkę na rachunek.
Trzeba wtedy policzyć cały układ.
Oszczędność 15 zł miesięcznie na koncie nie ma znaczenia, jeżeli dodatkowa usługa generuje większy koszt albo wprowadza niepotrzebne zobowiązanie.
Kiedy konto premium zaczyna mieć sens?
Najczęściej wtedy, gdy jeden klient wykorzystuje kilka świadczeń jednocześnie.
Przykładowy profil:
- często podróżuje,
- regularnie płaci w obcych walutach,
- korzysta z lotnisk,
- potrzebuje ubezpieczenia,
- wypłaca gotówkę za granicą,
- faktycznie wykorzystuje dodatkową obsługę.
Jeżeli osobny zakup tych usług byłby droższy niż rachunek, pakiet może mieć ekonomiczne uzasadnienie.
W takim przypadku wygoda również ma wartość — klient nie musi przed każdą podróżą kupować części usług oddzielnie.
Kiedy dodatkowe korzyści zwykle nie rekompensują opłaty?
Sygnałem ostrzegawczym jest sytuacja, w której konto zostało wybrane kilka lat temu, a sposób życia klienta od tego czasu się zmienił.
Przykładowo ktoś:
- wcześniej dużo podróżował, obecnie prawie wcale,
- kiedyś często wypłacał gotówkę, obecnie płaci telefonem,
- przestał korzystać z dodatkowych usług,
- nadal płaci za kartę lub pakiet,
- nie pamięta nawet, jakie świadczenia obejmuje rachunek.
Takie konto może działać bez problemów, dlatego klient nie ma impulsu do zmiany.
Co miesiąc z rachunku znika jednak niewielka kwota, która w skali kilku lat może stać się zauważalnym wydatkiem.
Zrób własny rachunek opłacalności
Do oceny wystarczy prosty wzór:
roczny koszt konta – rzeczywista wartość wykorzystanych usług = faktyczny koszt pakietu
Załóżmy:
- konto i karta kosztują łącznie 300 zł rocznie,
- dzięki pakietowi użytkownik nie kupił ubezpieczenia, za które zapłaciłby około 100 zł,
- pozostałe dodatki nie zostały wykorzystane.
Rzeczywisty koszt pakietu wynosi w uproszczeniu około 200 zł.
Teraz można zadać najważniejsze pytanie:
Czy te pozostałe korzyści są dla mnie warte 200 zł rocznie?
Jeżeli nie, pora porównać prostsze rachunki.
Nie każda osoba potrzebuje nawet standardowego płatnego konta
Na rynku istnieją rachunki z różnymi zasadami naliczania opłat, w tym takie, w których można uniknąć części kosztów po spełnieniu określonych warunków.
Istnieje również podstawowy rachunek płatniczy, którego zasady wynikają z przepisów. Jest on przeznaczony dla osób spełniających określone warunki, w szczególności związane z nieposiadaniem innego rachunku płatniczego w złotych w Polsce.
Nie jest to odpowiednik rozbudowanego konta premium. Zakres bezpłatnych usług jest ograniczony, ale pokazuje ważną rzecz: za samo posiadanie wielu dodatków nie trzeba płacić, jeżeli klient ich nie potrzebuje.
Pięć pytań przed przedłużeniem płatnego pakietu
Raz w roku dobrze przeprowadzić krótki test.
1. Ile konto kosztowało mnie przez ostatnie 12 miesięcy?
Nie sprawdzaj wyłącznie aktualnej miesięcznej ceny. Zsumuj rzeczywiście pobrane opłaty.
2. Z których płatnych korzyści faktycznie skorzystałem?
Nie licz funkcji, których „może kiedyś użyjesz”.
3. Ile zapłaciłbym za nie osobno?
Porównuj z realną alternatywą, a nie wyłącznie wartością przedstawianą przez bank.
4. Czy podobne podstawowe usługi mogę mieć taniej?
Warunki kont zmieniają się, dlatego rachunek wybrany kilka lat temu nie musi nadal być konkurencyjny.
5. Czy utrzymuję konto z wygody czy dlatego, że się opłaca?
To dwie różne rzeczy. Wygoda może uzasadniać pewną opłatę, ale dobrze wiedzieć, ile dokładnie za nią płacimy.
Prosty test: podstawowe konto kontra pakiet usług
Można rozpisać oba warianty na kartce.
| Element | Prostsze konto | Konto z pakietem |
|---|---|---|
| Roczna opłata za rachunek i kartę | wpisz koszt | wpisz koszt |
| Ubezpieczenie potrzebne w ciągu roku | wpisz koszt | 0 zł, jeśli faktycznie obejmuje potrzebny zakres |
| Bankomaty | wpisz rzeczywiste prowizje | wpisz rzeczywiste prowizje |
| Usługi podróżne | wpisz koszt | odejmij tylko wykorzystane świadczenia |
| Pozostałe dodatki | wpisz koszt | licz tylko rzeczywiście używane |
| Łączny roczny koszt | policz | policz |
Takie porównanie bardzo szybko ujawnia problem z pakietami.
Konto może mieć dziesięć korzyści, ale jeśli klient korzysta z jednej, do kalkulacji należy włączyć właśnie tę jedną.
Najdroższe konto to czasem to, którego od lat nikt nie analizuje
Zmiana rachunku bankowego nie musi być potrzebna co roku. Coroczna kontrola opłat już tak.
Wystarczy pobrać historię opłat z ostatnich 12 miesięcy, otworzyć aktualną tabelę opłat oraz sprawdzić listę korzyści faktycznie wykorzystanych w tym okresie.
Jeżeli roczna opłata wynosi kilkaset złotych, a najczęściej używaną dodatkową funkcją jest coś, co na zwykłym koncie kosztowałoby kilkadziesiąt złotych albo byłoby bezpłatne, rachunek prawdopodobnie nie broni się finansowo.
Pakiet usług powinien rozwiązywać realne potrzeby klienta. Sama długa lista benefitów nie jest oszczędnością — staje się nią dopiero wtedy, gdy zastępuje wydatki, które rzeczywiście poniósłbyś bez tego konta.
Ekspert ds. kredytów i bankowości. Upraszcza skomplikowane oferty i pokazuje realne koszty.
Zobacz także
Jak kontrolować wydatki — skuteczne metody, które naprawdę działają
Jesienny przegląd domowych finansów — wydatki, które warto ograniczyć przed zimą

Wakacyjna praca sezonowa: ile można zarobić i na co uważać, zanim podpiszesz umowę

Czy 10 tys. zł pensji to dużo w Polsce?

Dom czy mieszkanie? Różnica w kosztach potrafi zaskoczyć już po pierwszym roku
