
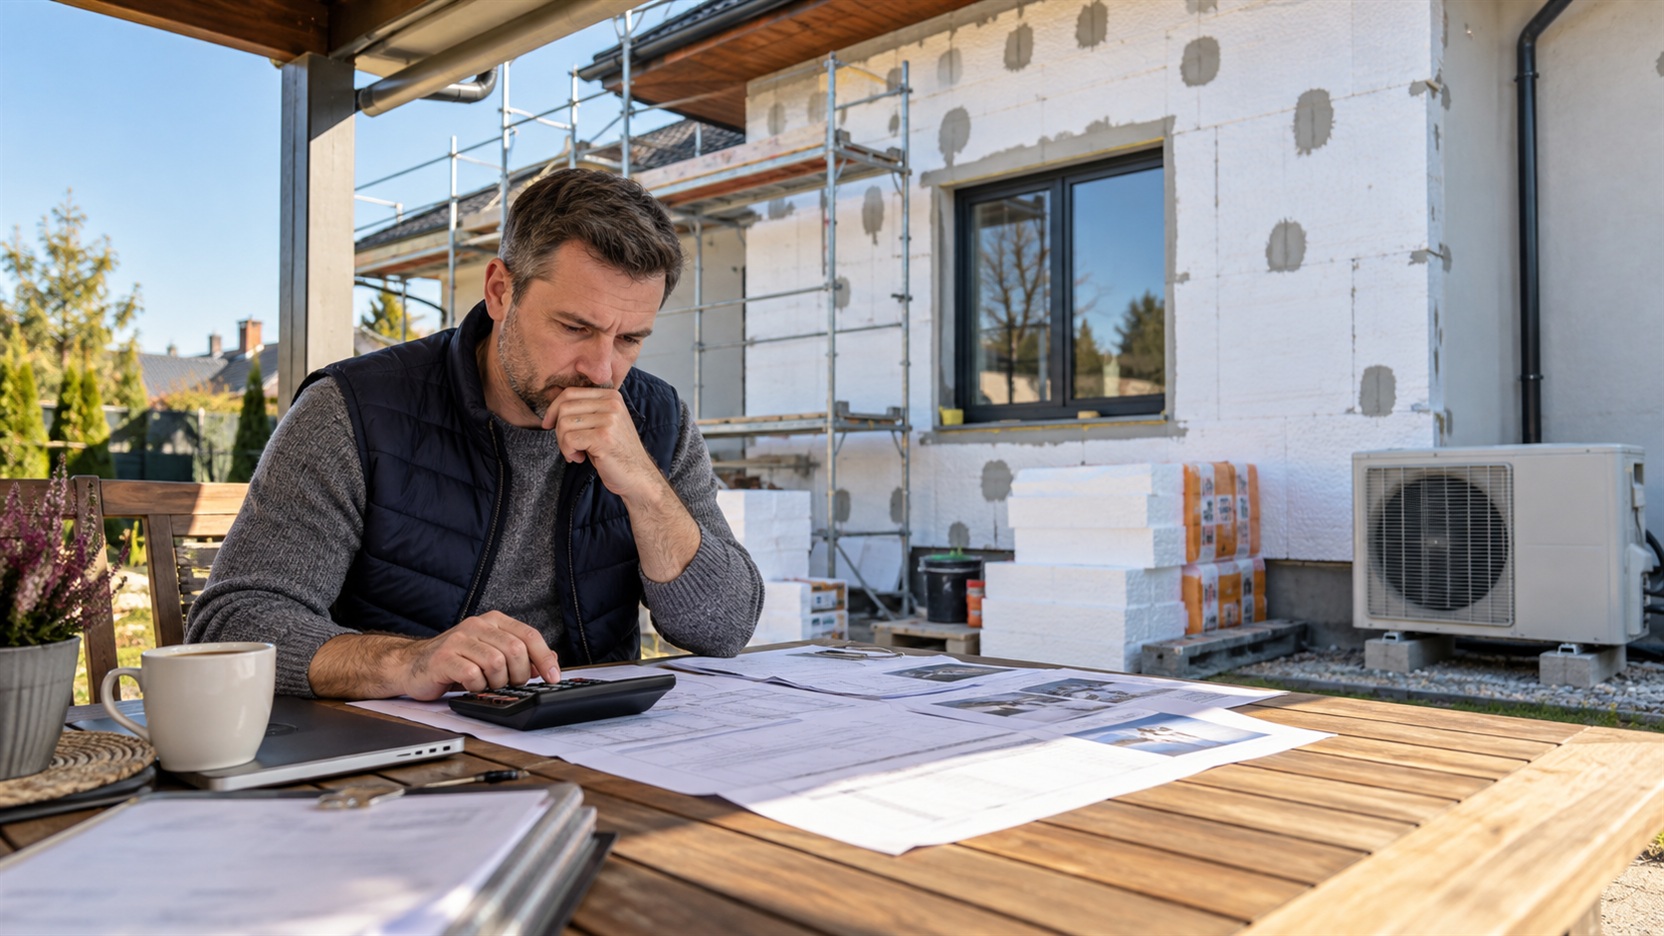
Termomodernizacja rzadko kończy się na zakupie styropianu albo nowych okien. Do kosztów dochodzą robocizna, przygotowanie budynku, demontaż starych elementów, instalacje, transport i prace wykończeniowe. Jeżeli inwestycja jest finansowana kredytem, błędne oszacowanie tych dodatkowych wydatków może oznaczać brak pieniędzy jeszcze przed zakończeniem remontu.
Przy kredycie gotówkowym pieniądze można zazwyczaj przeznaczać znacznie swobodniej niż przy finansowaniu ściśle celowym. Nie oznacza to jednak, że każda oferta działa identycznie. Przed podpisaniem umowy trzeba sprawdzić, czy bank wymaga określenia celu, dokumentowania wydatków albo spełnienia dodatkowych warunków związanych z preferencyjnym finansowaniem inwestycji energetycznej.
Kredyt gotówkowy czy specjalny kredyt na termomodernizację?
To pierwsza decyzja, którą trzeba uporządkować.
Zwykły kredyt gotówkowy jest najczęściej rozwiązaniem bardziej elastycznym. Pieniądze mogą pokryć zarówno materiały, jak i robociznę czy część kosztów dodatkowych. Bank może nie wymagać przedstawiania faktury za każdy zakup, jeżeli produkt nie jest kredytem celowym.
Specjalne finansowanie związane z termomodernizacją może natomiast mieć dokładniej określone zasady. Bank może wskazywać, jakie inwestycje kwalifikują się do finansowania i jakie dokumenty należy przedstawić.
Dlatego samo określenie „kredyt na termomodernizację” nie wystarcza. Trzeba przeczytać warunki konkretnej oferty.
Ocieplenie ścian — nie tylko styropian lub wełna
Jednym z najbardziej oczywistych wydatków termomodernizacyjnych jest poprawa izolacyjności ścian zewnętrznych.
Budżet nie powinien obejmować wyłącznie głównego materiału izolacyjnego.
Do kosztów mogą dojść między innymi:
- materiały izolacyjne,
- zaprawy i kleje,
- siatki,
- kołki,
- listwy i profile,
- preparaty gruntujące,
- tynk,
- farba elewacyjna,
- rusztowanie,
- transport materiałów,
- robocizna,
- poprawki związane z parapetami lub obróbkami.
Jeżeli inwestor pożyczy dokładnie tyle, ile wynosi cena podstawowego materiału i robocizny z pierwszej wyceny, margines na nieprzewidziane prace będzie bardzo niewielki.
Dach i strop również mogą być częścią termomodernizacji
Straty ciepła nie kończą się na ścianach.
W zależności od konstrukcji domu poprawa parametrów energetycznych może obejmować ocieplenie:
- stropu,
- poddasza,
- połaci dachowej,
- elementów konstrukcji przylegających do ogrzewanych pomieszczeń.
Tutaj szczególnie łatwo pomylić termomodernizację z generalnym remontem dachu.
Jeżeli przy okazji ocieplenia inwestor chce całkowicie zmienić pokrycie, poprawić konstrukcję więźby albo przebudować poddasze, zakres finansowania może być znacznie szerszy niż samo przedsięwzięcie ograniczające straty energii.
Przy kredycie gotówkowym taka różnica może nie mieć dużego znaczenia dla sposobu wykorzystania pieniędzy. Przy produkcie celowym może już być istotna.
Wymiana okien i drzwi może pochłonąć sporą część budżetu
Stolarka jest kolejnym dużym elementem kosztów.
W praktyce nie płaci się jednak wyłącznie za samo okno.
Do pełnej wyceny trzeba doliczyć:
- demontaż starej stolarki,
- nowe okna lub drzwi,
- system montażowy,
- transport,
- montaż,
- parapety,
- obróbki,
- naprawę tynku,
- ewentualne malowanie po zakończeniu prac.
Przy kilku lub kilkunastu oknach suma kosztów dodatkowych może przestać być drobnym dodatkiem.
Dlatego wycenę najlepiej przygotowywać na podstawie całej usługi, a nie ceny pojedynczego okna znalezionej w katalogu.
Czy kredytem można sfinansować pompę ciepła?
Jeżeli warunki konkretnego finansowania na to pozwalają, pieniądze mogą zostać przeznaczone również na zmianę sposobu ogrzewania.
W przypadku pompy ciepła błędem byłoby jednak wpisanie do budżetu wyłącznie ceny samego urządzenia.
Inwestycja może wymagać także:
- montażu,
- osprzętu,
- wykonania lub przebudowy instalacji,
- prac elektrycznych,
- przygotowania miejsca pod jednostkę,
- zmian w instalacji centralnego ogrzewania,
- uruchomienia urządzenia.
W niektórych domach konieczne mogą być dodatkowe prace, których nie widać podczas pierwszego porównywania cen urządzeń.
Dlatego przed zaciągnięciem kredytu lepiej mieć rzeczywistą wycenę całego przedsięwzięcia niż internetową cenę samej pompy.
Instalacja grzewcza może wymagać zmian razem ze źródłem ciepła
Nowe źródło ogrzewania nie działa w oderwaniu od reszty instalacji.
Modernizacja może obejmować również:
- grzejniki,
- przewody,
- armaturę,
- sterowanie temperaturą,
- elementy instalacji ciepłej wody,
- regulację systemu.
W starszym domu dopiero podczas oględzin może się okazać, że część instalacji wymaga przebudowy.
To jedna z przyczyn, dla których kredyt zaciągnięty dokładnie na wartość pierwszej oferty może pozostawić zbyt małą rezerwę.
Rekuperacja również może być elementem większej modernizacji
Wentylacja mechaniczna z odzyskiem ciepła może ograniczać straty związane z wymianą powietrza, ale jej wykonanie w istniejącym domu bywa bardziej skomplikowane niż w nowym budynku.
Koszt nie kończy się na centrali.
Trzeba uwzględnić między innymi kanały, elementy nawiewne i wywiewne, montaż oraz prace potrzebne do przeprowadzenia instalacji przez budynek.
W gotowym domu mogą dojść także prace odtworzeniowe.
Dlatego przy większej termomodernizacji dobrze rozdzielić koszt urządzeń od kosztu dostosowania samego budynku.
Fotowoltaika, magazyn energii i sterowanie — czy mieszczą się w jednym kredycie?
Jeżeli wykorzystywany jest zwykły kredyt gotówkowy bez ograniczenia celu, pieniądze mogą służyć do finansowania różnych elementów inwestycji zgodnie z warunkami umowy.
W przypadku specjalnego produktu ekologicznego lub celowego trzeba natomiast sprawdzić katalog akceptowanych wydatków.
Może on obejmować na przykład:
- instalację fotowoltaiczną,
- magazyn energii,
- urządzenia sterujące,
- elementy instalacji niezbędne do uruchomienia systemu.
Nie należy zakładać, że skoro jeden bank finansuje dany element, identycznie będzie w każdym innym.
Audyt energetyczny może ochronić przed kredytem wydanym w złej kolejności
Przed dużą modernizacją najważniejsze nie zawsze jest pytanie, ile można pożyczyć.
Znacznie ważniejsze może być ustalenie, na co pieniądze rzeczywiście powinny zostać wydane.
Przykładowo wymiana źródła ogrzewania przed ograniczeniem dużych strat ciepła może oznaczać, że nowe urządzenie nadal będzie musiało ogrzewać budynek o słabych parametrach energetycznych.
Audyt lub odpowiednio przygotowana analiza pozwala ustalić kolejność prac.
Może się wtedy okazać, że zamiast dzielić budżet po równo pomiędzy okna, elewację i ogrzewanie, lepiej większą część środków skierować w jeden szczególnie słaby element budynku.
Robocizna również musi znaleźć się w kosztorysie
To jeden z wydatków najłatwiejszych do niedoszacowania.
Materiały można porównywać w sklepach, dlatego inwestor szybko widzi ich cenę. Robocizna zależy natomiast od zakresu prac, regionu, budynku i stopnia trudności wykonania.
Do tego podczas remontu mogą pojawić się czynności, których pierwotnie nie uwzględniono.
Dlatego kosztorys powinien mieć osobne pozycje:
| Rodzaj kosztu | Co uwzględnić |
|---|---|
| Materiały | główne produkty i materiały pomocnicze |
| Urządzenia | źródło ciepła, rekuperator, sterowanie |
| Robocizna | montaż i wykonanie poszczególnych etapów |
| Demontaż | usunięcie istniejących elementów |
| Transport | dostawy materiałów i urządzeń |
| Prace dodatkowe | obróbki, naprawy, wykończenie |
| Dokumentacja | audyt, projekt lub wymagane opracowania |
| Rezerwa | nieprzewidziane prace |
Takie rozpisanie kosztów pokazuje znacznie więcej niż jedna końcowa kwota otrzymana od wykonawcy.
Czy można pożyczyć również na wykończenie po termomodernizacji?
Tu trzeba rozróżnić dwa rodzaje finansowania.
Przy zwykłym kredycie gotówkowym wykorzystanie pieniędzy może być szerokie, jeżeli umowa nie wprowadza ograniczeń.
Przy finansowaniu celowym sytuacja może wyglądać inaczej.
Przykładowo naprawienie tynku po wymianie okna może być bezpośrednio związane z inwestycją. Generalny remont salonu wykonywany przy okazji termomodernizacji jest już zupełnie innym wydatkiem.
Jeżeli produkt finansowy oferuje preferencyjne warunki wyłącznie dla określonych inwestycji energetycznych, takie rozróżnienie może mieć znaczenie.
Kredyt nie powinien automatycznie pokrywać całego dostępnego budżetu
Załóżmy, że inwestycja została wyceniona na 70 tys. zł, a właściciel domu ma 25 tys. zł oszczędności.
Nie oznacza to automatycznie, że powinien pożyczyć dokładnie 45 tys. zł.
Najpierw trzeba określić:
- które wydatki trzeba ponieść od razu,
- które pojawią się później,
- czy inwestycja będzie rozliczana etapami,
- jaka część oszczędności może zostać bezpiecznie wykorzystana,
- czy konieczna jest rezerwa finansowa niezwiązana z remontem.
Wykorzystanie wszystkich oszczędności i jednoczesne zaciągnięcie wysokiego kredytu może pozostawić gospodarstwo domowe bez bufora na zwykłe nieprzewidziane wydatki.
Dofinansowanie i kredyt trzeba policzyć razem
Jeżeli część przedsięwzięcia może zostać objęta dotacją, ulgą albo inną formą wsparcia, trzeba sprawdzić zasady programu przed ustaleniem ostatecznej kwoty kredytu.
Nie należy zakładać, że każde wydane na remont pieniądze zostaną później zwrócone.
Programy wsparcia mogą określać:
- rodzaje kwalifikowanych wydatków,
- parametry urządzeń,
- sposób dokumentowania zakupów,
- terminy,
- warunki dotyczące budynku lub właściciela.
Dlatego potencjalnego dofinansowania nie należy traktować jak pewnych pieniędzy znajdujących się już na koncie.
Bezpieczniej sprawdzić warunki jeszcze przed zamówieniem urządzeń i podpisaniem umów z wykonawcami.
Najczęstszy błąd: kredyt na podstawie jednej wyceny
Załóżmy, że wykonawca wycenia ocieplenie domu na 45 tys. zł.
Inwestor zaciąga dokładnie 45 tys. zł kredytu.
Podczas prac okazuje się, że trzeba dodatkowo wykonać obróbki, wymienić część parapetów, naprawić fragment podłoża i zamówić dodatkowy materiał.
Problemem nie jest wtedy sam koszt jednej poprawki. Problemem jest brak zaplanowanego źródła finansowania całej różnicy.
Przy większym remoncie dobrze więc rozdzielić:
- koszt prac podstawowych,
- koszty dodatkowe możliwe do przewidzenia,
- rezerwę na rzeczy ujawnione dopiero po rozpoczęciu robót.
Czy brać kredyt na całą termomodernizację jednocześnie?
Niekoniecznie zawsze będzie to najrozsądniejszy model.
Jeżeli prace mogą być wykonywane etapami, można najpierw ustalić ich kolejność.
Przykładowy plan może wyglądać tak:
Etap 1. Diagnostyka
Ustalenie największych strat energii i przygotowanie kosztorysu.
Etap 2. Przegrody budynku
Ocieplenie dachu, stropu, ścian lub innych elementów, jeżeli to one są głównym problemem.
Etap 3. Stolarka
Wymiana lub poprawa najbardziej problematycznych okien i drzwi.
Etap 4. Instalacje
Modernizacja ogrzewania, przygotowania ciepłej wody lub wentylacji.
Etap 5. Źródło energii
Dobór urządzenia do budynku po ograniczeniu jego zapotrzebowania na ciepło.
Taki schemat nie będzie właściwy dla każdego domu, ale pokazuje ważną zasadę: sposób finansowania powinien wynikać z planu technicznego, a nie odwrotnie.
Co sprawdzić przed podpisaniem umowy kredytowej?
Przed złożeniem wniosku dobrze przygotować nie tylko kosztorys remontu, ale również własną checklistę finansową.
Sprawdź:
- całkowitą kwotę do spłaty,
- RRSO,
- oprocentowanie,
- wysokość i liczbę rat,
- prowizję,
- koszt ewentualnego ubezpieczenia,
- warunki wcześniejszej spłaty,
- czy kredyt ma określony cel,
- czy bank wymaga dokumentowania zakupów,
- czy preferencyjne warunki zależą od wykonania konkretnych prac,
- co stanie się z budżetem domowym po doliczeniu nowej raty.
Sama informacja, że bank jest gotowy pożyczyć określoną kwotę, nie odpowiada jeszcze na pytanie, czy taka rata będzie wygodna dla domowego budżetu.
Najpierw kosztorys domu, później kwota kredytu
Najrozsądniej rozpocząć od ustalenia, jakie prace rzeczywiście ograniczą straty energii, następnie zdobyć możliwie dokładne wyceny i dopiero na tej podstawie określić brakującą kwotę.
Kredyt na termomodernizację może sfinansować znacznie więcej niż sam zakup materiału izolacyjnego — od stolarki i instalacji po robociznę oraz część kosztów towarzyszących, zależnie od rodzaju finansowania i warunków konkretnej umowy.
Największym błędem jest więc pożyczenie pieniędzy zanim wiadomo, jaki jest pełny zakres inwestycji. Przy dobrze rozpisanym kosztorysie kredyt uzupełnia plan remontu. Przy źle policzonej inwestycji szybko staje się kolejnym problemem do rozwiązania.
Ekspert ds. kredytów i bankowości. Upraszcza skomplikowane oferty i pokazuje realne koszty.
Zobacz także
Przewodnik po skutecznej windykacji długów

Jak zaplanować wakacyjny budżet i nie wrócić z urlopu z długami

Czy czeka nas kryzys finansowy?
Ubezpieczenie od utraty pracy — kiedy świadczenie może zostać wypłacone?
Jak kontrolować wydatki — skuteczne metody, które naprawdę działają
