
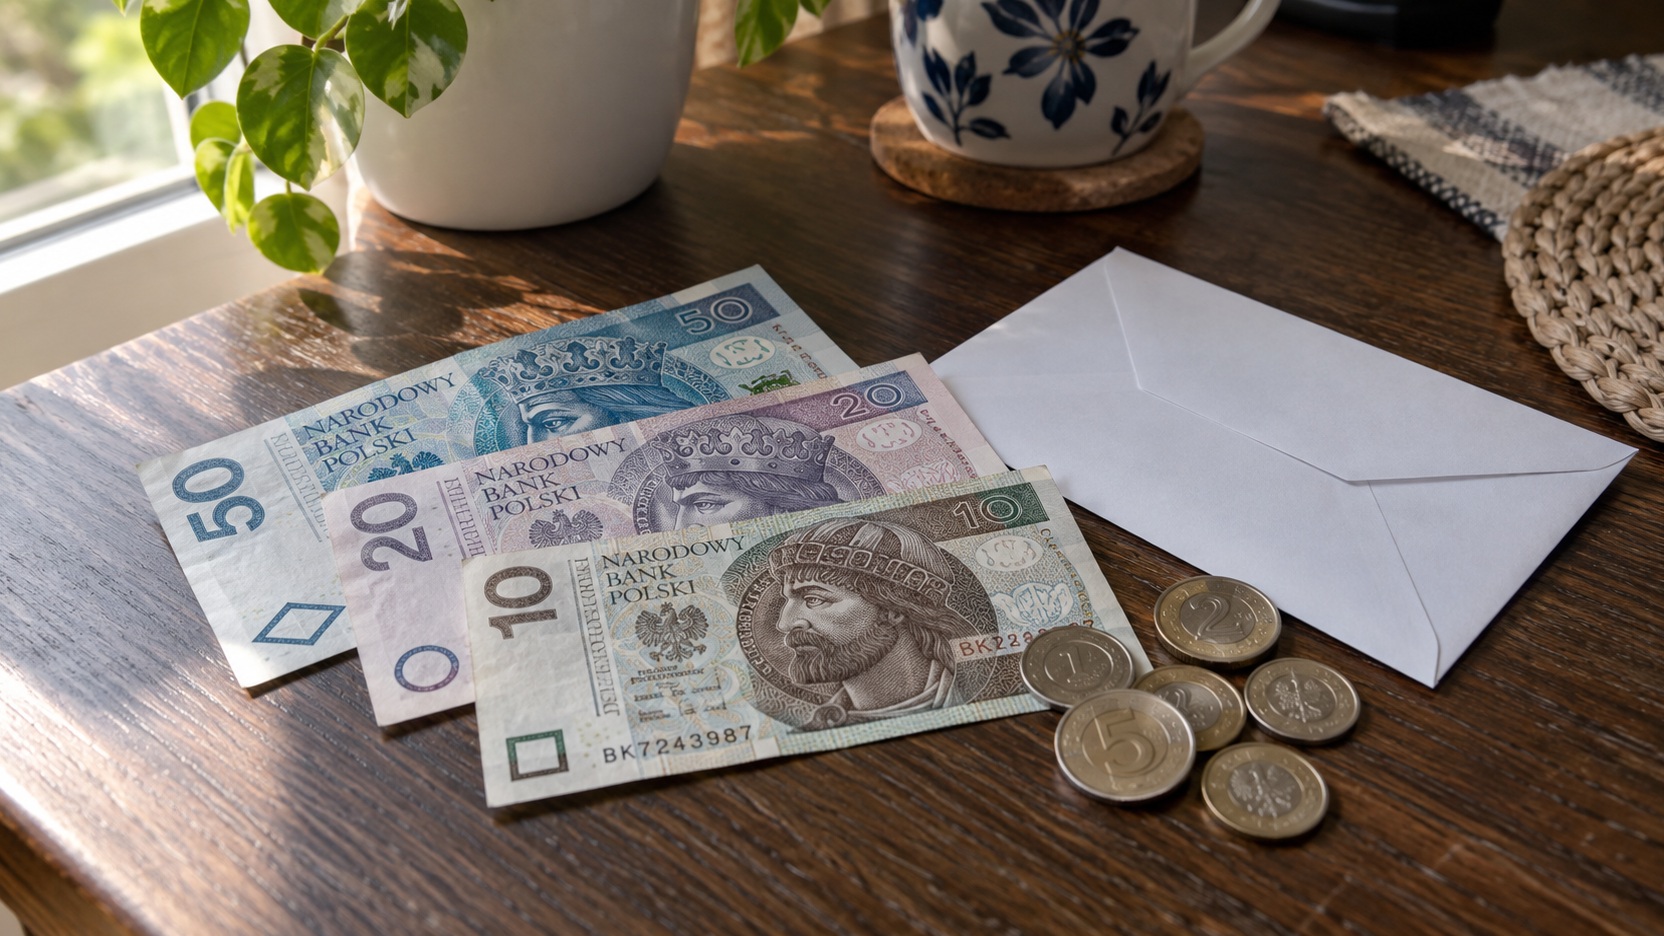
Awaria terminali, niedostępna aplikacja bankowa albo zgubiona karta mogą utrudnić zapłacenie za podstawowe zakupy. Gotówka awaryjna w domu pozwala poradzić sobie z krótkotrwałym problemem bez szukania działającego bankomatu. Nie musi jednak oznaczać przechowywania w szufladzie kilku miesięcznych pensji.
Najlepiej ustalić kwotę na podstawie potrzeb domowników, przygotować praktyczne nominały i zadbać o dostęp do pieniędzy także podczas awarii. Zbyt mały zapas może nie wystarczyć, a zbyt duży niepotrzebnie zwiększa możliwą stratę w razie kradzieży, pożaru lub zalania.
Gotówka awaryjna w domu nie zastępuje całej poduszki finansowej
Domowy zapas banknotów służy przede wszystkim do płacenia wtedy, gdy chwilowo nie można skorzystać z pieniędzy na rachunku. Poduszka finansowa ma szersze zadanie: pomaga pokrywać wydatki po utracie dochodów, przy większej naprawie lub innym nieplanowanym zdarzeniu.
Te dwa zasoby mogą się uzupełniać, ale nie muszą znajdować się w jednym miejscu.
Kwotę przechowywaną w domu dobieraj do zakupów, które rzeczywiście można opłacić gotówką. Nie trzeba automatycznie doliczać całej raty kredytu czy wszystkich miesięcznych rachunków, jeśli chodzi o przygotowanie na krótką awarię płatności.
Gotówka również ma ograniczenia. Nie sprawi, że zamknięty sklep zacznie działać, a stacja paliw bez zasilania uruchomi dystrybutory. Jest jednym z elementów przygotowania, obok podstawowych zapasów i planu kontaktu z domownikami.
Ile gotówki trzymać? Policz kilka dni podstawowych wydatków
Nie ma jednej kwoty odpowiedniej dla każdego gospodarstwa domowego. Osoba mieszkająca samotnie blisko sklepów ma inne potrzeby niż rodzina z dziećmi, która musi dojeżdżać samochodem.
Jako ćwiczenie budżetowe można przyjąć trzy dni ograniczonego dostępu do płatności elektronicznych. Nie jest to sztywny standard ani gwarancja wystarczalności, lecz punkt wyjścia do własnych obliczeń.
Uwzględnij:
- żywność i wodę, których nie masz w zapasie;
- niezbędne zakupy apteczne;
- transport lub paliwo;
- podstawowe potrzeby dzieci;
- karmę i inne pilne potrzeby zwierząt;
- niewielką rezerwę na nieprzewidziany wydatek.
Przykładowy budżet awaryjny
Poniższe kwoty są wyłącznie przykładem obliczeń, a nie zestawieniem aktualnych cen ani zaleceniem dla każdej rodziny.
| Wydatek | Założona kwota |
|---|---|
| Uzupełnienie żywności i wody przez trzy dni | 240 zł |
| Transport | 100 zł |
| Niezbędne zakupy apteczne i higieniczne | 100 zł |
| Rezerwa na dodatkową potrzebę | 160 zł |
| Razem | 600 zł |
Jeżeli w domu są już zapasy, pierwsza pozycja może być niższa. Jeśli konieczny jest dłuższy przejazd lub zakup konkretnego produktu, potrzeba może być większa.
Najważniejsze jest uzasadnienie kwoty. Zapas 600 zł wynikający z rzeczywistych wydatków jest lepiej zaplanowany niż przypadkowe 2000 zł odłożone bez określenia celu.
Jakie nominały przygotować?
Duży banknot nie zawsze jest wygodny przy drobnym zakupie. Podczas zakłóceń sprzedawca może mieć ograniczoną możliwość wydawania reszty.
Dlatego lepiej przygotować mieszankę nominałów niż całą rezerwę w banknotach po 200 lub 500 zł.
Przykładowe rozłożenie 600 zł:
- 2 banknoty po 100 zł;
- 4 banknoty po 50 zł;
- 8 banknotów po 20 zł;
- 4 banknoty po 10 zł.
Do tego można przeznaczyć niewielką, osobno ustaloną kwotę w monetach. Nie trzeba jednak zamieniać całego zapasu w ciężki woreczek drobnych.
Nominały dopasuj do przewidywanych płatności. Inaczej wygląda zakup pieczywa, a inaczej tankowanie samochodu.
Gdzie przechowywać pieniądze, żeby były bezpieczne i dostępne?
Dobre miejsce powinno ograniczać dostęp osób postronnych, chronić przed przypadkowym wyrzuceniem pieniędzy i umożliwiać szybkie dotarcie do nich uprawnionym domownikom.
Nie opieraj zabezpieczenia wyłącznie na wymyślnej skrytce. Pieniądze schowane w opakowaniu po żywności, starych ubraniach czy wśród makulatury mogą zostać przypadkowo wyrzucone albo oddane.
Unikaj przechowywania banknotów:
- przy źródłach ciepła;
- w wilgotnych pomieszczeniach;
- bezpośrednio na podłodze w miejscu narażonym na zalanie;
- w przedmiotach przeznaczonych do sprzedaży lub wyrzucenia;
- razem z kartką zawierającą hasła do bankowości.
Nie ujawniaj publicznie ani kwoty, ani miejsca przechowywania rezerwy. Nie ma potrzeby pokazywania skrytki na zdjęciu czy omawiania jej w mediach społecznościowych.
Czy rozdzielać gotówkę?
Można oddzielić niewielką kwotę do szybkiego użycia od głównej rezerwy. Dzięki temu przy drobnym zakupie nie trzeba sięgać po cały zapas.
Nie warto jednak tworzyć wielu skrytek bez żadnego porządku. Im bardziej skomplikowany system, tym większe ryzyko zapomnienia części pieniędzy lub braku dostępu w potrzebnym momencie.
Ustal prostą zasadę: kto może korzystać z rezerwy, na jakie wydatki i jak informuje pozostałych o jej uszczupleniu.
Kasetka czy sejf — co rzeczywiście daje zabezpieczenie?
Zamykana kasetka pomaga uporządkować pieniądze i ograniczyć przypadkowy dostęp. Nie należy jednak utożsamiać jej z ochroną przed włamaniem. Lekki pojemnik można zabrać razem z zawartością.
Podobnie samo słowo „sejf” w nazwie produktu nie wyjaśnia jego odporności. Przed zakupem sprawdź:
- czy producent podaje potwierdzoną klasę odporności;
- jakie zagrożenia obejmuje deklarowana ochrona;
- jak należy zamocować urządzenie;
- czy podłoże pozwala wykonać wymagany montaż;
- jak działa otwieranie awaryjne;
- czy wymiary wewnętrzne odpowiadają potrzebom.
Materiał zawiera linki afiliacyjne. Możemy otrzymać prowizję za zakup dokonany po przejściu przez taki link. Nie wpływa to na cenę produktu dla kupującego.
Przy porównywaniu kompaktowych modeli można sprawdzić Yale Value YSV/200/DB1. Przed zakupem trzeba zweryfikować dokumentację i poziom ochrony konkretnego wariantu — sama nazwa produktu nie potwierdza odporności ogniowej ani określonej klasy antywłamaniowej. (Ceneo.pl)
Zakup powinien być proporcjonalny do potrzeb. Przy niewielkiej rezerwie koszt rozbudowanego zabezpieczenia może być trudny do uzasadnienia, chyba że urządzenie ma służyć także do przechowywania dokumentów lub innych wartościowych przedmiotów.
Ochrona przed kradzieżą nie oznacza ochrony przed pożarem
To dwa różne zadania. Nie zakładaj, że metalowa obudowa automatycznie zabezpieczy banknoty przed wysoką temperaturą.
Jeśli zależy Ci na ochronie przeciwpożarowej, sprawdź dokumentację odnoszącą się do przechowywania papieru, warunki badania i deklarowany czas ochrony. Podobnie oceniaj zabezpieczenie przed wodą — odporność na zachlapanie nie oznacza możliwości długotrwałego zanurzenia.
Opakowanie chroniące przed wilgocią może być dodatkiem, ale nie zastąpi właściwego miejsca przechowywania. Nie wkładaj do szczelnego opakowania mokrych banknotów.
Przy zamku elektronicznym zaplanuj też sytuację rozładowania baterii. Zapoznaj się z instrukcją, a klucza awaryjnego nie przechowuj wewnątrz zamkniętego urządzenia.
Czy polisa mieszkaniowa obejmuje gotówkę?
Nie należy zakładać, że pieniądze są chronione na takich samych zasadach jak meble lub sprzęt domowy. W warunkach ubezpieczenia trzeba sprawdzić sposób traktowania gotówki i ewentualne ograniczenia.
Przed zwiększeniem rezerwy odszukaj w swojej umowie:
- definicję gotówki lub wartości pieniężnych;
- limit odpowiedzialności;
- zdarzenia objęte ochroną;
- wymagania dotyczące zabezpieczeń;
- zasady dokumentowania straty.
Suma ubezpieczenia całego wyposażenia nie musi być limitem wypłaty za utracone banknoty. W razie niejasności poproś ubezpieczyciela o odpowiedź dotyczącą konkretnego wariantu polisy.
Nie kupuj zabezpieczenia wyłącznie na podstawie zapewnienia sprzedawcy, że „akceptują je ubezpieczyciele”. Porównaj jego parametry z wymaganiami własnej umowy.
Jak nie zamienić rezerwy w pieniądze na codzienne zachcianki?
Gotówka awaryjna w domu łatwo znika drobnymi kwotami: na dostawę jedzenia, szybkie zakupy czy prezent. Po kilku tygodniach może zostać po niej tylko pusta koperta.
Pomaga prosty system:
- Ustal docelową kwotę.
- Zapisz, jakie sytuacje uzasadniają jej użycie.
- Po wydatku odnotuj brakującą sumę.
- Uzupełnij ją przy najbliższym planowaniu budżetu.
- Co kilka miesięcy sprawdź kwotę i nominały.
Jeśli odłożenie całej sumy od razu byłoby obciążeniem, buduj zapas stopniowo. Przykładowo sześć wpłat po 100 zł daje rezerwę 600 zł. Nie ma sensu tworzyć jej kosztem niezapłaconych podstawowych rachunków lub zaciągania drogiego długu.
Zrób test dostępu, zanim wydarzy się awaria
Wyobraź sobie, że telefon jest rozładowany, internet nie działa, a osoba zwykle zarządzająca finansami jest poza domem.
Sprawdź:
- czy drugi uprawniony domownik wie, jak uzyskać dostęp do pieniędzy;
- czy otwarcie zabezpieczenia nie wymaga działającej aplikacji;
- czy nominały pozwalają zrobić drobne zakupy;
- czy zapas nadal odpowiada potrzebom rodziny;
- czy jego wykorzystanie nie wymaga ujawnienia haseł do kont.
Dobrze przygotowana rezerwa ma umożliwić kilka potrzebnych płatności bez dodatkowych komplikacji. Właściwa kwota to taka, którą potrafisz uzasadnić, bezpiecznie przechować i wykorzystać w razie awarii — bez przenoszenia do domu całych oszczędności.

Specjalistka ds. budżetu domowego i oszczędzania. Pokazuje, jak zarządzać pieniędzmi w praktyce.
Zobacz także
Czy trzymać pieniądze w banku — jak bezpieczne są Twoje oszczędności?
Inwestuj w Apartamenty na Sprzedaż w Dziwnowie – Przewodnik dla Potencjalnych Nabywców

Ubezpieczenie mieszkania na czas wyjazdu — czy chroni przed włamaniem i zalaniem
Pożyczka pod zastaw — jakie ryzyko ponosi właściciel majątku?

Pożyczka od rodziny — jak ustalić zasady, aby uniknąć konfliktu
