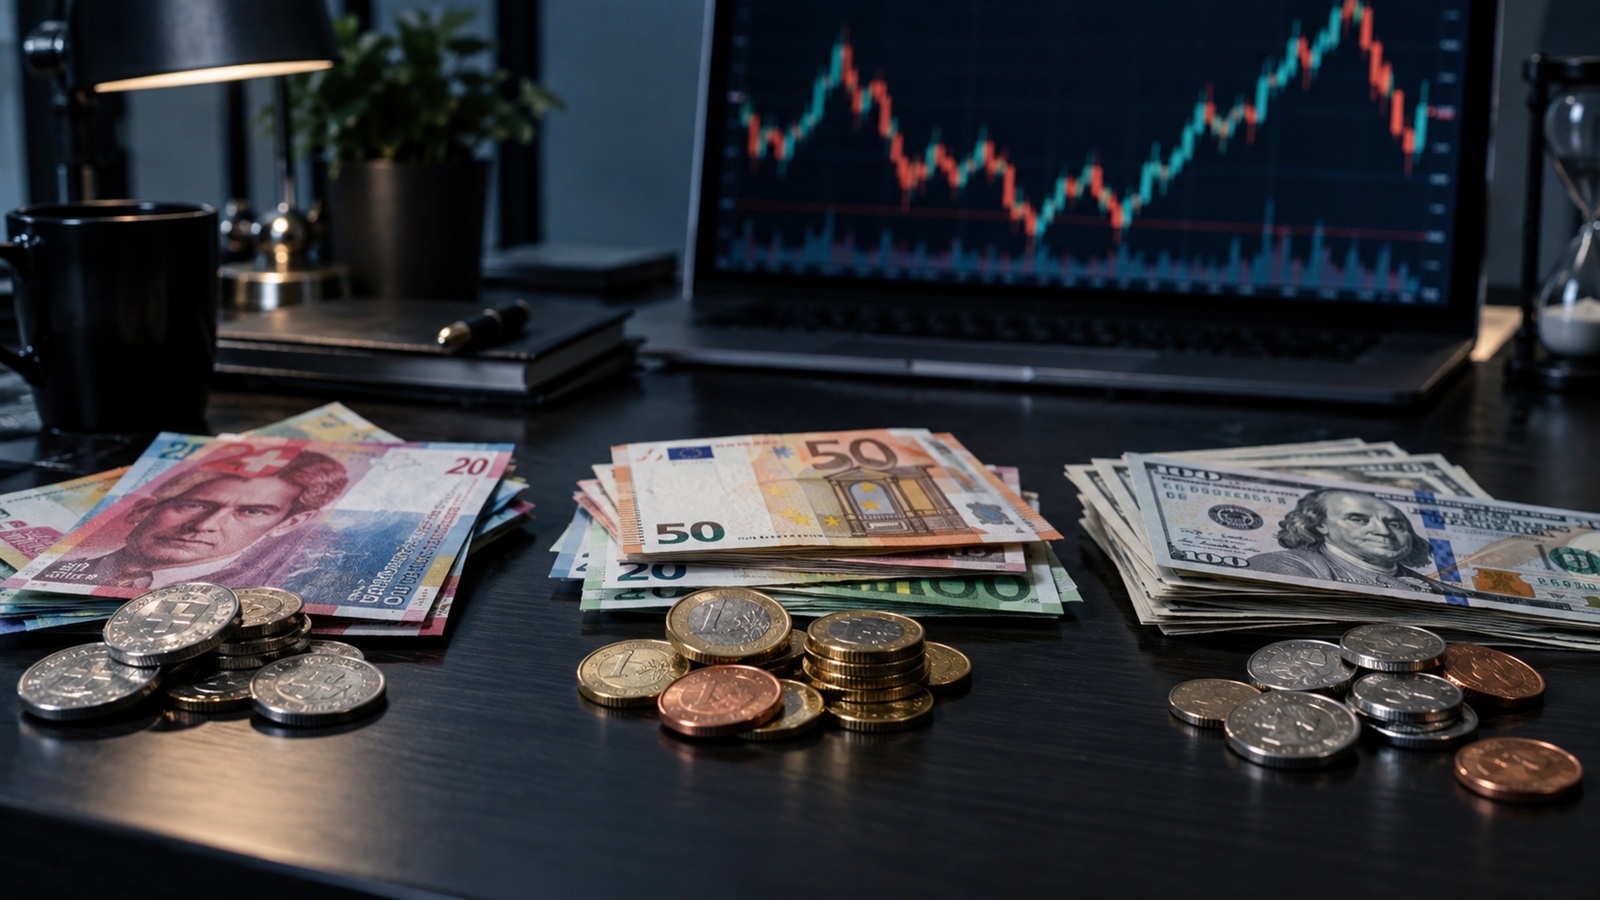
Gdy na rynkach pojawia się niepewność, inwestorzy często szukają walut uznawanych za bezpieczne. Najczęściej wymieniane są frank szwajcarski i dolar amerykański, natomiast euro zajmuje mniej jednoznaczną pozycję. Może zyskiwać podczas części kryzysów, ale w innych sytuacjach wyraźnie ustępuje frankowi i dolarowi.
Nie ma jednej waluty, która najmocniej reaguje na każdy rodzaj zagrożenia. Dolar zwykle dominuje podczas globalnego problemu z płynnością, frank silnie odpowiada na ucieczkę od ryzyka, a zachowanie euro zależy między innymi od miejsca, w którym rozpoczął się kryzys. Dla osoby rozliczającej wyniki w złotych znaczenie ma również kondycja polskiej waluty.
Najpierw trzeba ustalić, względem czego waluta się umacnia
Stwierdzenie, że dolar albo frank rośnie, jest niepełne. Kurs zawsze przedstawia relację dwóch walut. Dolar może umacniać się wobec złotego, a jednocześnie tracić wobec franka. Euro może drożeć w Polsce, mimo że jego notowania względem dolara spadają.
Z perspektywy polskiego inwestora najczęściej obserwowane są trzy pary:
- CHF/PLN, czyli cena franka wyrażona w złotych,
- EUR/PLN, czyli cena euro wyrażona w złotych,
- USD/PLN, czyli cena dolara wyrażona w złotych.
W okresach silnego odwrotu od ryzyka złoty często się osłabia. W rezultacie wszystkie trzy waluty mogą jednocześnie drożeć względem PLN. Nie oznacza to jednak, że każda z nich pełni taką samą funkcję na rynku międzynarodowym.
Dlaczego dolar jest najważniejszą walutą kryzysową?
Dolar amerykański pozostaje podstawową walutą globalnego systemu finansowego. Duża część handlu międzynarodowego, zadłużenia przedsiębiorstw, rezerw banków centralnych i transakcji na rynkach surowcowych jest rozliczana właśnie w dolarach.
Kiedy rośnie niepewność, inwestorzy i instytucje często potrzebują gotówki w USD. Sprzedają wówczas bardziej ryzykowne aktywa, ograniczają zadłużenie oraz zwiększają płynność. Popyt na dolara może wzrosnąć nawet wtedy, gdy sam kryzys wpływa negatywnie na gospodarkę Stanów Zjednoczonych.
Dolar reaguje szczególnie mocno, gdy pojawiają się:
- problemy z płynnością na globalnych rynkach,
- gwałtowne spadki cen akcji,
- obawy o wypłacalność dużych instytucji,
- kryzysy zadłużeniowe w gospodarkach rozwijających się,
- ucieczka kapitału z rynków wschodzących,
- wzrost zapotrzebowania na amerykańskie obligacje i gotówkę,
- oczekiwania wyższych stóp procentowych w USA.
Właśnie dlatego USD często jest walutą pierwszej reakcji. Przy nagłym wzroście awersji do ryzyka ruch dolara może być szybki i obejmować wiele rynków jednocześnie.
Frank szwajcarski — klasyczna bezpieczna przystań
Frank szwajcarski jest kojarzony ze stabilnością polityczną, ostrożną polityką gospodarczą, niskim zadłużeniem publicznym oraz silną pozycją zewnętrzną Szwajcarii. Rynek CHF jest mniejszy niż rynek dolara, dlatego gwałtowny napływ kapitału może powodować wyraźne zmiany kursu.
Frank często zyskuje podczas:
- napięć geopolitycznych,
- problemów sektora bankowego,
- obaw o stabilność strefy euro,
- spadków na europejskich giełdach,
- wzrostu ryzyka politycznego,
- gwałtownej wyprzedaży ryzykownych aktywów.
W relacji do złotego efekt może być podwójny. Frank zyskuje jako bezpieczna przystań, a PLN jednocześnie traci jako waluta mniejszego, bardziej ryzykownego rynku. Z tego powodu CHF/PLN potrafi rosnąć bardzo szybko.
Frank nie jest jednak pozbawiony ryzyka. Jego nadmierne umocnienie może szkodzić szwajcarskim eksporterom, dlatego bank centralny może próbować ograniczać ruch kursu za pomocą stóp procentowych, komunikacji albo interwencji walutowych. Reakcja CHF nie zawsze jest więc trwała.
Euro reaguje inaczej niż frank i dolar
Euro jest drugą najważniejszą walutą rezerwową świata, ale przez wiele lat nie zachowywało się tak konsekwentnie jak dolar i frank. Strefa euro składa się z wielu gospodarek o różnej kondycji, a napięcia dotyczące zadłużenia, banków lub polityki fiskalnej mogą osłabiać wspólną walutę.
W klasycznym globalnym epizodzie „risk-off” euro często przegrywało z dolarem i frankiem. Sytuacja nie jest jednak stała. Obserwacje z 2025 i początku 2026 roku pokazały, że podczas niektórych napięć pochodzących ze Stanów Zjednoczonych euro zachowywało się jak waluta bezpieczna i umacniało się razem z frankiem oraz jenem, podczas gdy dolar tracił.
To ważna zmiana w sposobie interpretowania rynku. Euro może zyskać, gdy źródłem niepewności są:
- amerykańska polityka handlowa,
- wiarygodność instytucji w USA,
- obawy dotyczące amerykańskiego zadłużenia,
- działania uderzające w atrakcyjność aktywów dolarowych,
- przepływ kapitału z USA do europejskich obligacji.
Z drugiej strony euro może pozostawać słabe, gdy problem dotyczy bezpośrednio Europy, jej bezpieczeństwa energetycznego, zadłużenia państw członkowskich albo kondycji europejskich banków.
Która waluta reaguje najmocniej?
Odpowiedź zależy od rodzaju szoku.
| Rodzaj niepewności | Waluta, która może reagować najmocniej | Dlaczego? |
|---|---|---|
| Globalny brak płynności | Dolar | Jest podstawową walutą finansowania i rozliczeń |
| Gwałtowna wyprzedaż na rynkach wschodzących | Dolar | Kapitał odpływa z bardziej ryzykownych aktywów |
| Napięcia geopolityczne w Europie | Frank | Jest tradycyjną regionalną bezpieczną przystanią |
| Kryzys zadłużeniowy w strefie euro | Frank lub dolar | Euro staje się częścią problemu |
| Kryzys wywołany polityką USA | Frank, czasami euro | Dolar może tracić, jeśli źródłem ryzyka są Stany Zjednoczone |
| Wzrost stóp procentowych w USA | Dolar | Rośnie atrakcyjność aktywów dolarowych |
| Ryzyko dotyczące wyłącznie Polski | Euro, dolar i frank wobec PLN | Głównym źródłem ruchu jest osłabienie złotego |
| Europejski kryzys energetyczny | Dolar lub frank | Pogarszają się perspektywy gospodarcze strefy euro |
Jeżeli trzeba wskazać jedną walutę najbardziej uniwersalną podczas światowych kryzysów, zazwyczaj będzie to dolar. Jeżeli oceniana jest czysta reakcja na strach i ucieczkę od ryzyka, bardzo silny ruch może wykonać frank. Euro jest najbardziej zależne od źródła problemu.
Niepewność rynkowa nie zawsze oznacza ten sam scenariusz
Inwestorzy często traktują każde negatywne wydarzenie jako identyczny sygnał do kupowania dolara lub franka. Tymczasem rynek rozróżnia co najmniej kilka rodzajów niepewności.
Szok płynnościowy
Pojawia się wtedy, gdy instytucje potrzebują szybko zdobyć gotówkę i zmniejszyć zadłużenie. W takim środowisku dolar może umacniać się bardzo dynamicznie, ponieważ jest powszechnie wykorzystywany do finansowania międzynarodowych transakcji.
Szok geopolityczny
Reakcja zależy od lokalizacji konfliktu i jego wpływu na dostawy energii, handel oraz bezpieczeństwo poszczególnych regionów. Frank może być preferowany, jeżeli inwestorzy chcą ograniczyć ekspozycję zarówno na dolara, jak i euro.
Szok inflacyjny
Gdy rynek spodziewa się, że bank centralny podniesie stopy procentowe, dana waluta może zyskać nie jako bezpieczna przystań, lecz ze względu na rosnącą rentowność aktywów.
Kryzys zaufania do konkretnego państwa
Jeżeli źródłem problemu są Stany Zjednoczone, dolar nie musi się umocnić. Podobnie euro może tracić, gdy zagrożenie dotyczy stabilności finansowej strefy euro.
Niepewność dotycząca Polski
W tym przypadku najważniejszym elementem może być wyprzedaż złotego. Dolar, frank i euro mogą jednocześnie rosnąć względem PLN, nawet jeśli ich wzajemne relacje zmieniają się tylko nieznacznie.
Jak odróżnić bezpieczną przystań od wysokich stóp procentowych?
Waluta może się umacniać z różnych powodów. Wysokie oprocentowanie przyciąga kapitał poszukujący wyższej stopy zwrotu, natomiast bezpieczna przystań zyskuje wtedy, gdy priorytetem staje się ochrona płynności i ograniczenie ryzyka.
Aby zrozumieć ruch kursu, warto sprawdzić jednocześnie:
- kierunek zmian rentowności obligacji,
- oczekiwania dotyczące stóp procentowych,
- zachowanie indeksów giełdowych,
- notowania złota,
- zmienność na rynku,
- ceny surowców energetycznych,
- komunikaty banków centralnych,
- przepływy kapitału między regionami.
Przykładowo dolar może rosnąć razem z rentownościami obligacji, gdy rynek oczekuje restrykcyjnej polityki pieniężnej. Może również rosnąć przy spadających rentownościach, jeśli inwestorzy uciekają do bezpiecznych aktywów. Ten sam efekt kursowy ma wówczas zupełnie inne źródło.
Jak banki centralne wpływają na kursy?
Reakcja waluty na ryzyko nie odbywa się w próżni. Duże znaczenie mają działania banków centralnych.
Amerykańska Rezerwa Federalna wpływa na dolara przede wszystkim poprzez stopy procentowe, bilans oraz dostępność finansowania w USD. Europejski Bank Centralny oddziałuje na euro przez decyzje dotyczące kosztu pieniądza i stabilności rynku obligacji. Szwajcarski Bank Narodowy zwraca szczególną uwagę na nadmierne umocnienie franka.
W rezultacie:
- wysoka różnica stóp może wzmacniać dolara,
- szybsze obniżki stóp w USA mogą go osłabiać,
- działania stabilizujące rynek obligacji mogą wspierać euro,
- interwencja szwajcarskiego banku centralnego może ograniczyć wzrost franka,
- sama zapowiedź zmiany polityki może wywołać silniejszą reakcję niż późniejsza decyzja.
Kurs jest więc wynikiem połączenia strachu, płynności, stóp procentowych i oceny wiarygodności instytucji.
Czy frank zawsze chroni przed spadkami?
Frank może ograniczać część ryzyka walutowego, ale nie jest aktywem, które zawsze rośnie. Po uspokojeniu sytuacji kapitał może szybko wrócić na bardziej ryzykowne rynki, powodując osłabienie CHF.
Na wynik polskiego inwestora wpływa ponadto kurs złotego. Zakup franka po gwałtownym wzroście CHF/PLN może oznaczać wejście w momencie, gdy większość strachu została już uwzględniona w cenie.
Ryzyka związane z frankiem obejmują:
- możliwość interwencji banku centralnego,
- niskie lub spadające stopy procentowe,
- odwrócenie przepływów po uspokojeniu rynku,
- koszt wymiany waluty,
- różnicę między kursem kupna i sprzedaży,
- nadmierną koncentrację oszczędności w jednej walucie.
Bezpieczna przystań nie oznacza gwarancji zysku.
Czy warto trzymać oszczędności w dolarach, euro i frankach?
Waluty mogą być elementem dywersyfikacji, ale nie powinny być kupowane wyłącznie dlatego, że na rynku pojawił się nagły strach. Wymiana dużej kwoty po dynamicznym wzroście kursu zwiększa ryzyko poniesienia straty po uspokojeniu sytuacji.
Znaczenie ma cel posiadania waluty.
Waluta na planowane wydatki
Jeżeli przyszły wydatek będzie ponoszony w euro, naturalnym zabezpieczeniem jest stopniowe kupowanie euro. W takim przypadku najważniejsze nie jest przewidywanie kryzysu, lecz dopasowanie waluty oszczędności do przyszłego zobowiązania.
Waluta jako część oszczędności
Podział środków między kilka walut może ograniczyć zależność od złotego, ale jednocześnie wprowadza ryzyko kursowe. Należy uwzględnić koszty przewalutowania i brak pewności, że wybrana waluta zachowa się zgodnie z historycznym schematem.
Waluta jako krótkoterminowa spekulacja
Próba zarabiania na gwałtownych zmianach kursów jest znacznie bardziej ryzykowna. Informacje są szybko uwzględniane w cenach, a ruchy mogą zmieniać kierunek po jednym komunikacie banku centralnego lub danych gospodarczych.
Materiał zawiera linki afiliacyjne. Możemy otrzymać prowizję za zakup dokonany po przejściu przez taki link. Nie wpływa to na cenę produktu dla kupującego.
Osoby zainteresowane mechanizmami kształtowania kursów mogą sięgnąć po książkę „Niepewność na rynku walutowym. Teoretyczne podstawy”. Publikacja koncentruje się na podstawach teoretycznych, dlatego może pomóc uporządkować pojęcia, ale nie powinna być traktowana jako aktualna prognoza ani instrukcja zawierania transakcji.
Jak samodzielnie ocenić reakcję walut?
Zamiast wybierać walutę wyłącznie na podstawie opinii, można zastosować prostą analizę w pięciu krokach.
Krok 1. Ustal źródło niepewności
Trzeba określić, czy zagrożenie dotyczy całego świata, USA, Europy, Szwajcarii czy Polski. Ta informacja może mieć większe znaczenie niż sam poziom strachu.
Krok 2. Sprawdź kilka par walutowych
Sama obserwacja USD/PLN nie wystarczy. Warto porównać również EUR/USD, USD/CHF, EUR/CHF, CHF/PLN i EUR/PLN. Pozwala to oddzielić siłę danej waluty od słabości złotego.
Krok 3. Porównaj zachowanie obligacji i akcji
Spadek indeksów giełdowych połączony ze wzrostem popytu na obligacje może potwierdzać ucieczkę do bezpiecznych aktywów. Jeśli jednocześnie rosną rentowności, przyczyna ruchu może być bardziej złożona.
Krok 4. Oceń reakcję banków centralnych
Zapowiedź obniżki stóp, interwencji walutowej albo uruchomienia dodatkowej płynności może szybko zmienić kierunek notowań.
Krok 5. Nie zakładaj trwałości pierwszego ruchu
Pierwsza reakcja po publikacji informacji bywa gwałtowna, ale krótkotrwała. Rynek może zmienić ocenę wydarzenia już po kilku godzinach lub dniach.
Frank, euro czy dolar — praktyczny wniosek
Dolar jest zwykle najmocniejszą i najbardziej uniwersalną walutą podczas globalnego kryzysu płynności. Frank szwajcarski często reaguje najbardziej bezpośrednio na wzrost awersji do ryzyka, szczególnie gdy zagrożenie dotyczy Europy. Euro pozostaje walutą warunkową: może tracić podczas kryzysów europejskich, ale zyskiwać, gdy problem ma źródło w Stanach Zjednoczonych.
Dla polskiego inwestora dodatkowym czynnikiem jest kurs złotego. W okresie silnej niepewności CHF, EUR i USD mogą jednocześnie drożeć względem PLN, choć z różnych powodów. Dlatego nie należy pytać wyłącznie, która waluta jest „najbezpieczniejsza”. Ważniejsze jest ustalenie, gdzie powstało ryzyko, jak reagują banki centralne i wobec jakiej waluty mierzona jest zmiana.
Materiał ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej.

Autor o inwestycjach i trendach. Pokazuje, jak pomnażać pieniądze i wykorzystywać nowe możliwości.
Zobacz także
Kredyt na wyprawkę szkolną — czy rozkładanie zakupów na raty ma sens?

Gdzie inwestować małe kwoty? Te opcje naprawdę mają sens

Krówki reklamowe są stosowane na szeroką skalę przy promocji kandydatów partii politycznych
Podatek od darowizny dla dziecka — kiedy trzeba zgłosić przekazanie pieniędzy
Płatność gotówką czy kartą za szkolne zakupy — co ułatwia kontrolę budżetu?