
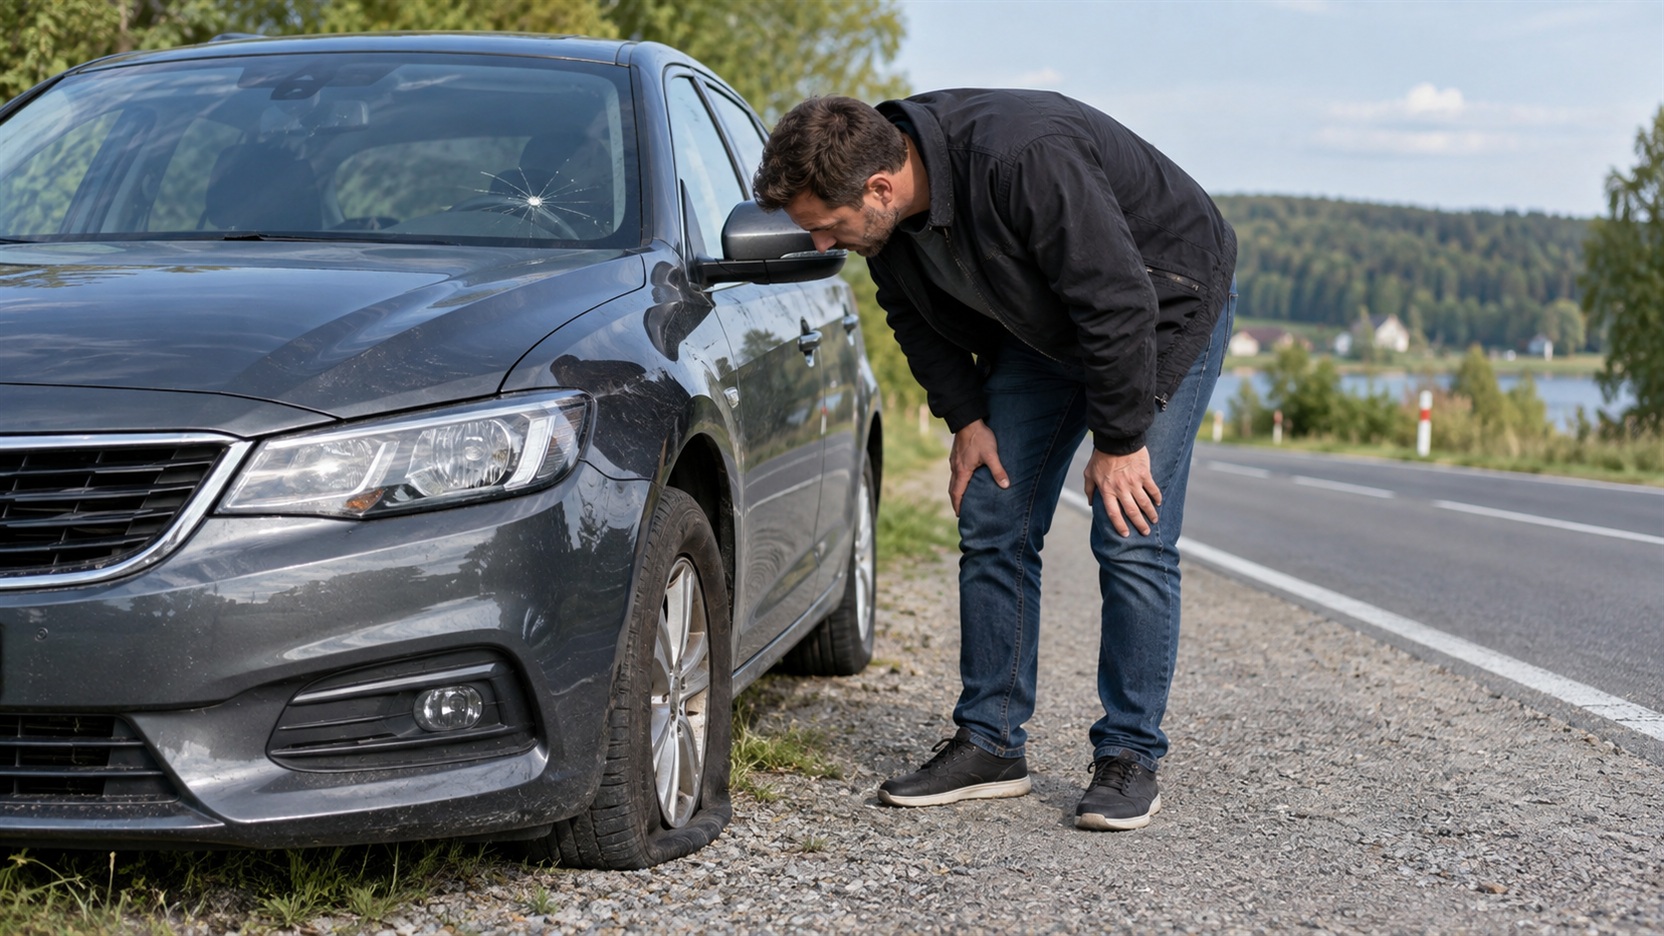
Pęknięta szyba od kamienia wyrzuconego spod kół innego auta albo przebita opona kilkadziesiąt kilometrów od domu potrafią szybko zamienić zwykłą podróż w kosztowny problem. Ubezpieczyciele oferują dodatkową ochronę szyb i opon, ale sam fakt, że takie rozszerzenie kosztuje znacznie mniej niż pełne AC, nie oznacza jeszcze, że zawsze będzie opłacalne.
Przed dopisaniem dodatku do polisy trzeba sprawdzić przede wszystkim zakres pomocy, limity odpowiedzialności, udział własny oraz sposób likwidacji szkody. Dwie oferty noszące podobną nazwę mogą działać zupełnie inaczej.
Ubezpieczenie szyb — przed czym właściwie chroni?
Typowe ubezpieczenie szyb samochodowych obejmuje przede wszystkim uszkodzenie szyby czołowej, tylnej oraz szyb bocznych. W zależności od warunków umowy ubezpieczyciel może zorganizować naprawę niewielkiego uszkodzenia albo wymianę szyby, jeśli naprawa nie jest możliwa.
Nie należy jednak zakładać, że ochrona automatycznie obejmuje wszystkie elementy wykonane ze szkła.
W wielu polisach poza zakresem mogą znaleźć się między innymi:
- dach panoramiczny,
- szyberdach,
- szkła reflektorów,
- lusterka,
- dodatkowe folie,
- elementy wyposażenia przyklejone lub zamontowane przy szybie.
Dokładny zakres zawsze wynika z OWU konkretnej polisy.
Dlaczego uszkodzona szyba może być drogim problemem?
W starszym samochodzie wymiana prostej szyby może być relatywnie nieskomplikowana. W nowszym aucie szyba czołowa coraz częściej współpracuje jednak z kamerami i systemami wspomagającymi kierowcę.
Po wymianie może być konieczne wykonanie dodatkowych czynności związanych z prawidłowym działaniem wyposażenia samochodu.
Dlatego przed zakupem ochrony szyb warto sprawdzić, czy ubezpieczenie obejmuje nie tylko samo szkło, lecz również elementy lub czynności wymagane przy jego wymianie.
To właśnie tutaj tani dodatek może wyglądać atrakcyjnie na początku, ale przestać być tak korzystny, gdy część kosztów pozostanie po stronie właściciela samochodu.
Naprawa szyby czy jej wymiana?
Niewielkie uszkodzenie nie zawsze oznacza konieczność wymiany całej szyby.
Jeśli punktowe uszkodzenie można bezpiecznie naprawić, ubezpieczyciel może skierować samochód do warsztatu zajmującego się naprawą szyb. Większe pęknięcie albo uszkodzenie znajdujące się w problematycznym miejscu może jednak prowadzić do wymiany elementu.
Z punktu widzenia kierowcy ważne jest sprawdzenie, kto decyduje o sposobie naprawy i gdzie można ją wykonać.
Niektóre umowy wymagają skorzystania z warsztatu wskazanego przez ubezpieczyciela. Samodzielna wymiana szyby w przypadkowym serwisie, a dopiero później przedstawienie rachunku może nie dawać prawa do pełnego zwrotu kosztów.
Uważaj na sumę ubezpieczenia
Jednym z najważniejszych punktów jest maksymalna kwota, do której odpowiada ubezpieczyciel.
Jeżeli koszt wymiany szyby przekroczy dostępny limit, różnicę może trzeba będzie pokryć samodzielnie.
W części produktów suma ubezpieczenia może dodatkowo zmniejszać się po każdej wypłaconej szkodzie.
Przykładowy scenariusz:
kierowca korzysta z ochrony po pierwszym uszkodzeniu szyby. Kilka miesięcy później dochodzi do kolejnego zdarzenia. Druga szkoda nie musi zostać rozliczona na dokładnie takich samych zasadach jak pierwsza.
Dlatego przy porównywaniu polis nie wystarczy sprawdzić odpowiedzi na pytanie „czy szyby są ubezpieczone?”.
Trzeba również wiedzieć, ile razy można skorzystać z ochrony i co dzieje się z limitem po pierwszej naprawie.
Czy szkoda z ubezpieczenia szyb wpływa na AC?
To jeden z powodów, dla których kierowcy interesują się osobnym ubezpieczeniem szyb.
W określonych produktach szkoda zgłoszona z dodatkowej ochrony szyb może być obsługiwana niezależnie od klasycznej szkody z AC.
Nie jest to jednak uniwersalna zasada obowiązująca we wszystkich towarzystwach.
Jeżeli głównym powodem zakupu rozszerzenia jest właśnie chęć uniknięcia zgłaszania drobnego uszkodzenia z AC, przed podpisaniem umowy trzeba sprawdzić sposób rejestrowania i rozliczania takich szkód.
Ubezpieczenie opon działa inaczej niż ochrona szyb
Nazwa „ubezpieczenie opon” może sugerować, że ubezpieczyciel po każdym przebiciu po prostu kupi nową oponę.
W praktyce zakres często przypomina assistance.
Po uszkodzeniu ogumienia ubezpieczyciel może przede wszystkim:
- zorganizować wymianę koła na miejscu,
- wykorzystać posiadane przez kierowcę koło zapasowe lub zestaw naprawczy,
- odholować samochód do warsztatu wulkanizacyjnego,
- pokryć naprawę opony w określonym zakresie,
- w niektórych wariantach uczestniczyć w kosztach zakupu nowej opony.
I właśnie ostatni punkt wymaga szczególnego sprawdzenia.
Nie każda ochrona opon oznacza pokrycie ceny nowego ogumienia.
Przebita opona 150 km od domu — kiedy dodatek pokazuje swoją wartość?
Wyobraźmy sobie dwie sytuacje.
W pierwszej kierowca przebija oponę kilka kilometrów od domu. Ma koło zapasowe, podnośnik i potrafi samodzielnie dokonać wymiany.
Zakres assistance dotyczący opon może w takim przypadku mieć niewielką wartość.
W drugim scenariuszu samochód nie ma koła zapasowego, uszkodzenia nie można naprawić zestawem awaryjnym, a zdarzenie następuje wieczorem daleko od domu.
Wtedy możliwość wezwania pomocy i odholowania samochodu do zakładu wulkanizacyjnego może oszczędzić zarówno pieniądze, jak i kilka godzin organizowania transportu.
Opłacalność ochrony zależy więc nie tylko od prawdopodobieństwa przebicia opony, lecz również od konsekwencji takiego zdarzenia.
Sprawdź, czy pomoc działa pod domem
To szczegół, który łatwo przeoczyć.
Niektóre warianty assistance działają również wtedy, gdy samochód stoi przed domem. Inne produkty mogą mieć ograniczenia dotyczące miejsca zdarzenia albo rodzaju świadczonej pomocy.
Jeśli auto często stoi na parkingu osiedlowym i właśnie tam może zostać zauważone uszkodzenie opony, ten punkt może być ważniejszy niż długi limit holowania za granicą.
Zakres powinien odpowiadać rzeczywistemu sposobowi korzystania z samochodu.
Czy ubezpieczyciel zapłaci za nową oponę?
Czasami tak, ale nie należy tego zakładać.
Ochrona może być ograniczona:
- maksymalną kwotą świadczenia,
- wiekiem uszkodzonej opony,
- stanem bieżnika,
- liczbą zdarzeń w roku,
- konkretną przyczyną uszkodzenia,
- obowiązkiem wcześniejszego kontaktu z centrum assistance.
Jeżeli opona była już mocno zużyta, trudno oczekiwać, że każde ubezpieczenie sfinansuje zakup nowego kompletu.
To jeden z powodów, dla których przed zawarciem umowy warto przeczytać definicję „awarii ogumienia”, a nie tylko nazwę dodatku na stronie sprzedażowej.
Najważniejszy test: przeczytaj, czego polisa nie obejmuje
Wyłączenia odpowiedzialności często mówią o ubezpieczeniu więcej niż lista korzyści.
Przy ochronie szyb warto sprawdzić między innymi:
- czy chroniony jest dach panoramiczny,
- czy obejmowane są fabryczne czujniki i elementy związane z szybą,
- czy można wybrać własny warsztat,
- czy występuje udział własny,
- czy istnieje limit liczby szkód,
- jaki jest maksymalny limit kosztów.
Przy ochronie opon:
- czy polisa obejmuje tylko organizację pomocy, czy również naprawę,
- jaki jest limit holowania,
- czy finansowany jest zakup nowej opony,
- czy obowiązuje limit wieku ogumienia,
- ile razy w roku można skorzystać z pomocy,
- na jakim terytorium działa ochrona.
Kilka minut spędzonych na tych punktach może być ważniejsze niż porównywanie samej wysokości składki.
Kiedy ubezpieczenie szyb może mieć sens?
Taki dodatek jest szczególnie wart przeanalizowania, gdy samochód ma kosztowną szybę czołową albo często porusza się po trasach, na których ryzyko uderzenia kamienia jest większe.
Może również być interesujący dla osoby, która nie chce każdej niewielkiej szkody rozliczać z szerokiego AC.
Znaczenie ma także miejsce użytkowania auta. Kierowca wykonujący kilkadziesiąt tysięcy kilometrów rocznie jest narażony na inne ryzyko niż właściciel samochodu pokonującego kilka kilometrów tygodniowo po mieście.
Nie oznacza to, że jedna grupa zawsze powinna kupić ochronę, a druga zawsze z niej zrezygnować. Różni się po prostu prawdopodobieństwo wykorzystania dodatku.
Kiedy ochrona szyb może być mniej atrakcyjna?
Jeżeli samochód ma prostą i relatywnie niedrogą szybę, a dodatkowa polisa zawiera niski limit oraz udział własny, różnica pomiędzy składką a potencjalną korzyścią może nie być duża.
Podobnie będzie, jeśli kierowca posiada szerokie AC i jego warunki wystarczająco dobrze odpowiadają na takie szkody.
Wtedy trzeba policzyć nie sam koszt rozszerzenia, lecz rzeczywistą różnicę między obydwoma rozwiązaniami.
Kiedy ochrona opon ma największy sens?
Najwięcej może zyskać kierowca, który:
- dużo jeździ,
- często podróżuje poza miejsce zamieszkania,
- nie wozi pełnowymiarowego koła zapasowego,
- nie chce albo nie może samodzielnie wymieniać koła,
- podróżuje nocą lub po trasach, na których trudno szybko znaleźć pomoc,
- chce mieć zapewnioną organizację holowania do wulkanizatora.
Przy takim sposobie korzystania z samochodu liczy się nie tylko wartość samej opony.
Dużą częścią korzyści jest możliwość szybkiego zorganizowania pomocy.
Kiedy ochrona opon może być zbędna?
Kierowca poruszający się niemal wyłącznie po mieście, mający koło zapasowe i dostęp do assistance obejmującego już wymianę koła może odkryć, że kupuje podobną usługę drugi raz.
To jeden z częstszych błędów podczas kompletowania polisy.
Niektóre świadczenia mogą już znajdować się w posiadanym:
- assistance,
- AC,
- pakiecie dealerskim,
- leasingu,
- pakiecie serwisowym producenta.
Przed dopłatą za kolejny dodatek trzeba więc sprawdzić całą posiadaną ochronę.
Dwa podobne dodatki mogą obejmować zupełnie inne rzeczy
Wyobraźmy sobie dwie polisy o nazwie „Opony”.
Pierwsza zapewnia wymianę koła na miejscu i holowanie do najbliższego warsztatu.
Druga dodatkowo pokrywa koszt naprawy uszkodzonej opony, a w określonych sytuacjach również koszt zakupu nowej.
Porównanie samych cen takich polis byłoby mylące.
Podobnie jest z szybami.
Jedna oferta może przewidywać korzystne rozliczenie pierwszej szkody, ale wyższy udział własny przy kolejnej. Inna może mieć inny limit albo dodatkowe ograniczenia dotyczące elementów zamontowanych przy szybie.
Jak policzyć, czy dodatek do polisy się opłaca?
Nie da się tego ocenić wyłącznie na podstawie wysokości składki.
Najpierw należy zapisać cztery informacje:
- ile kosztuje rozszerzenie,
- jaki jest maksymalny limit ochrony,
- ile trzeba dopłacić z własnej kieszeni przy szkodzie,
- jakie zdarzenia rzeczywiście obejmuje polisa.
Dopiero później warto porównać to z potencjalnym kosztem samodzielnej naprawy.
Jeżeli dodatek kosztuje niewiele, limit jest wystarczający, a samochód ma kosztowne elementy, ochrona może być rozsądna.
Jeżeli natomiast składka jest stosunkowo wysoka, limit niewielki, a lista wyłączeń długa, lepiej dokładnie policzyć korzyść przed zakupem.
Checklista przed dokupieniem ochrony szyb lub opon
Przed zaakceptowaniem oferty sprawdź:
- Czy ochrona nie znajduje się już w AC lub assistance?
- Jaka jest suma ubezpieczenia?
- Czy suma zmniejsza się po pierwszej szkodzie?
- Czy obowiązuje udział własny?
- Czy istnieje limit liczby zdarzeń?
- Kto wybiera warsztat?
- Czy trzeba najpierw zgłosić zdarzenie ubezpieczycielowi?
- Czy ochrona działa poza Polską?
- Jakie elementy szyb są wyłączone?
- Czy ochrona opon obejmuje koszt naprawy lub nowego ogumienia?
- Jaki jest maksymalny limit holowania?
- Czy są wymagania dotyczące wieku albo stanu opony?
Dopiero odpowiedzi na te pytania pokazują, za co właściwie pobierana jest dodatkowa składka.
Najdroższy dodatek nie musi być najlepszym wyborem
Przy ubezpieczeniu szyb i opon nie chodzi o zebranie maksymalnej liczby rozszerzeń do jednej polisy.
Dla kierowcy poruszającego się głównie po mieście najważniejsze mogą być zupełnie inne świadczenia niż dla osoby regularnie pokonującej długie trasy po Polsce i Europie.
Ochrona szyb może mieć dużą wartość w samochodzie z drogą szybą czołową. Rozbudowana pomoc dotycząca opon może z kolei być cenna dla kierowcy bez koła zapasowego, często znajdującego się daleko od domu.
Najlepszą decyzją jest więc nie pytanie „czy warto kupić ubezpieczenie szyb i opon?”, lecz „co dokładnie dostanę za dodatkową składkę i czy ten zakres odpowiada problemom, które rzeczywiście mogą mnie dotknąć?”.
Specjalistka ds. bezpieczeństwa finansowego. Tłumaczy umowy, zadłużenie i prawa konsumenta.
Zobacz także
Karta kredytowa czy debetowa na wakacje — różnice w bezpieczeństwie

Zakup mieszkania pod inwestycję — czy warto? To nie jest już tak prosty zysk jak kiedyś
Kredyt hipoteczny dla młodego małżeństwa — jak połączyć dochody i zobowiązania?

Ile kosztuje życie w Warszawie — realne ceny

Bogactwo zaczyna się później, niż większość myśli. Sama wysoka pensja nie wystarczy
