
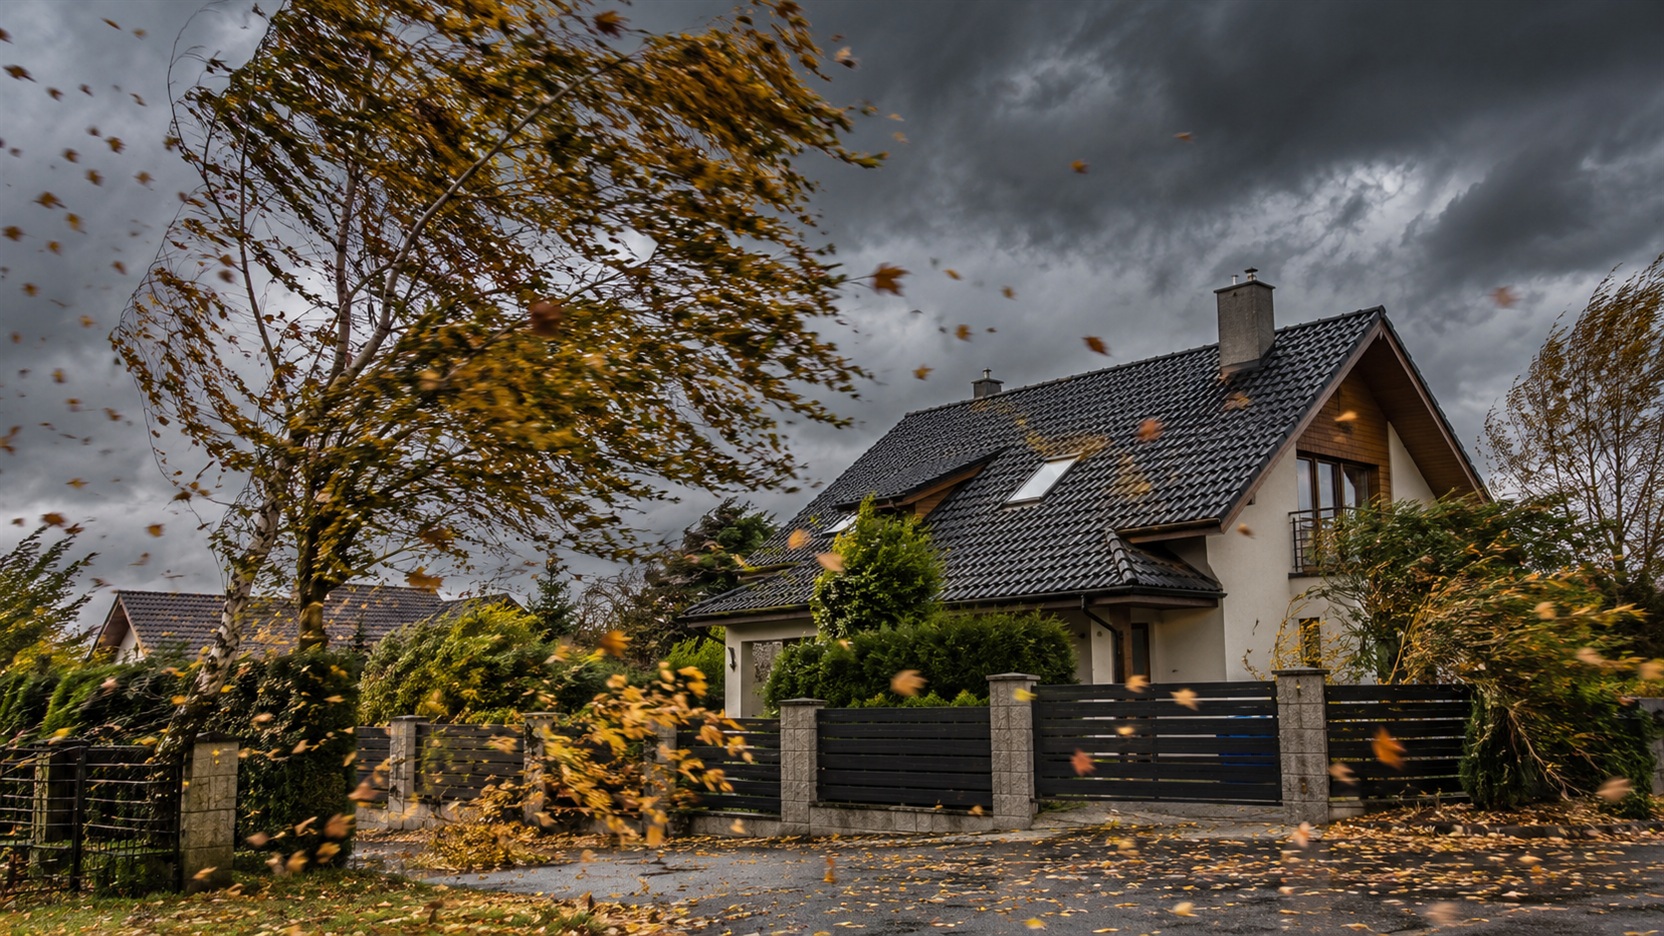
Jesienna wichura może w kilka minut zerwać fragment pokrycia dachowego, przewrócić drzewo na ogrodzenie albo uszkodzić elementy znajdujące się na posesji. Właściciel domu często zakłada wtedy, że „ubezpieczenie od wichury” załatwia sprawę. Problem w tym, że nie istnieje jeden identyczny standard ochrony obowiązujący we wszystkich polisach mieszkaniowych.
W wielu ubezpieczeniach domu szkody spowodowane huraganem lub silnym wiatrem należą do podstawowego zakresu ochrony. To jednak dopiero początek. O wypłacie i wysokości odszkodowania może zdecydować to, co dokładnie zostało ubezpieczone, jak OWU definiuje dane zdarzenie oraz czy polisa obejmuje również wyposażenie posesji, garaż, fotowoltaikę czy przedmioty pozostawione na zewnątrz.
„Standardowa polisa” nie oznacza tego samego u każdego ubezpieczyciela
Na rynku można spotkać polisy oparte na katalogu konkretnie wymienionych zdarzeń oraz szersze warianty obejmujące nagłe i nieprzewidziane szkody poza wyłączeniami opisanymi w OWU.
Dlatego dwóch właścicieli podobnych domów może mieć polisy o zupełnie innym zakresie mimo podobnej wysokości składki.
Przed sezonem jesiennych wichur trzeba przede wszystkim sprawdzić cztery rzeczy:
- co jest przedmiotem ubezpieczenia,
- jakie zdarzenia atmosferyczne obejmuje umowa,
- jakie obowiązują wyłączenia,
- do jakiej sumy ubezpieczony jest dom i dodatkowe elementy posesji.
Samo znalezienie w polisie słowa „huragan” nie daje jeszcze odpowiedzi na wszystkie te pytania.
Czy polisa domu obejmuje szkody wyrządzone przez silny wiatr?
W wielu aktualnie oferowanych polisach mieszkaniowych huragan lub silny wiatr należy do zdarzeń objętych ochroną.
Może chodzić między innymi o sytuację, gdy wiatr:
- zrywa część pokrycia dachowego,
- uszkadza elewację,
- niszczy rynny lub inne ubezpieczone elementy budynku,
- przewraca drzewo na dom,
- wybija lub uszkadza elementy stolarki,
- powoduje inne bezpośrednie zniszczenia ubezpieczonego mienia.
Nie można jednak automatycznie zakładać, że każda polisa obejmuje dokładnie taki sam zakres.
Ubezpieczyciele stosują własne definicje zdarzeń, dlatego pierwszym dokumentem do sprawdzenia powinny być aktualne ogólne warunki ubezpieczenia przypisane do konkretnej umowy.
Najważniejsza różnica: dom to nie zawsze cała posesja
To jeden z częstszych powodów nieporozumień.
Właściciel mówi: „ubezpieczyłem dom”, mając na myśli cały majątek znajdujący się na działce. W warunkach ubezpieczenia poszczególne elementy mogą jednak stanowić osobne grupy mienia.
Ochrona samego budynku mieszkalnego nie musi automatycznie oznaczać identycznej ochrony:
- garażu wolnostojącego,
- budynku gospodarczego,
- altany,
- ogrodzenia,
- bramy,
- instalacji znajdujących się na posesji,
- mebli ogrodowych,
- grilla,
- trampoliny,
- roślin,
- innych przedmiotów pozostawionych na zewnątrz.
Przed jesienią dobrze więc nie pytać tylko „czy mam ubezpieczony dom?”, lecz „które elementy mojej posesji są rzeczywiście objęte ochroną?”.
Zerwany dach — kiedy ubezpieczenie może pomóc?
To najbardziej oczywisty przykład szkody po wichurze.
Jeżeli silny wiatr uszkodzi ubezpieczony dach, szkoda może mieścić się w zakresie polisy obejmującej tego rodzaju zdarzenie atmosferyczne.
Sytuacja staje się bardziej skomplikowana, gdy dach był już wcześniej w złym stanie.
Jeżeli pokrycie było nieszczelne, elementy konstrukcji uszkodzone, a właściciel przez długi czas ignorował konieczność naprawy, ubezpieczyciel może analizować, jaka część szkody rzeczywiście wynikała z wichury.
Polisa nie powinna być traktowana jak zastępstwo dla konserwacji budynku.
Dobry test przed jesienią jest prosty: gdyby dziś trzeba było wykazać, że dach był prawidłowo utrzymany przed burzą, czy właściciel byłby tego pewien?
A jeśli drzewo przewróci się na dom?
Silny wiatr może doprowadzić do upadku drzewa albo dużego konaru.
Jeżeli uszkodzony zostanie ubezpieczony budynek, takie zdarzenie może zostać objęte ochroną zgodnie z zakresem konkretnej polisy.
Trzeba jednak rozdzielić dwie kwestie.
Pierwsza to szkoda w samym domu.
Druga to koszt usunięcia przewróconego drzewa, uprzątnięcia terenu czy naprawy innych elementów posesji. Zakres takich kosztów może być określony osobno.
Jeżeli drzewo przewróci się natomiast na samochód stojący przed domem, nie należy automatycznie zakładać, że szkodę pokryje polisa nieruchomości. Samochód jest odrębnym przedmiotem ubezpieczenia.
Wichura i deszcz mogą stworzyć dwie różne szkody
Wyobraźmy sobie taki scenariusz.
Wiatr odrywa fragment dachu. Kilkanaście minut później intensywny deszcz dostaje się do środka i zalewa sufit, ściany oraz wyposażenie poddasza.
Szkoda nie ogranicza się więc do kilku dachówek.
Do naprawy może być:
- pokrycie dachu,
- izolacja,
- sufit,
- tynki,
- podłoga,
- meble,
- sprzęt znajdujący się w pomieszczeniu.
Dlatego przy analizie polisy trzeba sprawdzić nie tylko ochronę konstrukcji budynku, lecz także ruchomości domowych oraz szkód będących następstwem zdarzenia.
To właśnie w takich przypadkach zbyt wąski zakres ubezpieczenia zaczyna być szczególnie odczuwalny.
Ruchomości domowe mogą wymagać osobnego zakresu
Sam budynek i jego wyposażenie nie zawsze są traktowane jednakowo.
Jeżeli wichura uszkodzi dach, a następnie deszcz zniszczy stojący pod nim telewizor, meble czy inne wyposażenie, znaczenie będzie miało to, czy ruchomości domowe również zostały objęte odpowiednią ochroną.
Przed zakupem albo odnowieniem polisy dobrze sprawdzić, czy ochrona obejmuje:
- wyposażenie domu,
- elektronikę,
- meble,
- ubrania,
- inne należące do domowników przedmioty.
Wysoka suma ubezpieczenia samego budynku nie rozwiązuje problemu, jeżeli zawartość domu została pominięta.
Co z meblami ogrodowymi i rzeczami pozostawionymi na tarasie?
Jesienią właśnie tutaj pojawia się wiele potencjalnych szkód.
Stół, krzesła, parasol ogrodowy czy inne wyposażenie może zostać przewrócone, porwane przez wiatr albo uszkodzone przez spadające gałęzie.
Nie warto zakładać, że skoro rzeczy znajdują się na terenie ubezpieczonej posesji, automatycznie są objęte pełnym zakresem polisy.
W zależności od produktu ruchomości znajdujące się na zewnątrz mogą:
- być objęte ochroną,
- mieć ograniczony katalog zdarzeń,
- podlegać osobnym limitom,
- wymagać dodatkowego rozszerzenia,
- w określonych sytuacjach pozostawać poza zakresem.
Przed wichurą najprostszym zabezpieczeniem pozostaje zresztą schowanie luźnych przedmiotów do garażu albo pomieszczenia gospodarczego.
Ubezpieczenie powinno chronić przed zdarzeniami, których nie udało się uniknąć, a nie zastępować kilkunastu minut przygotowania posesji.
Fotowoltaika również wymaga sprawdzenia polisy
Panele montowane na dachu lub posesji są szczególnie narażone na skutki gradu, silnego wiatru czy upadających przedmiotów.
Nie można jednak przyjąć, że każda polisa mieszkaniowa automatycznie obejmuje instalację fotowoltaiczną w identyczny sposób.
W aktualnych produktach rynkowych fotowoltaika może być częścią chronionego mienia, ale trzeba sprawdzić konkretną umowę.
Istotne są między innymi:
- zakres ochrony,
- suma ubezpieczenia,
- sposób kwalifikowania instalacji,
- ewentualne limity,
- wyłączenia odpowiedzialności.
Jeżeli fotowoltaika została zamontowana już po zawarciu kilkuletniej polisy albo po ostatnim odnowieniu umowy, warto dodatkowo sprawdzić, czy została prawidłowo uwzględniona.
Ogrodzenie i brama mogą być ubezpieczone inaczej niż dom
Przewrócone drzewo może nie dotknąć budynku, ale zniszczyć kilkanaście metrów ogrodzenia i napęd bramy.
Finansowo nadal może być to poważna szkoda.
Dlatego właściciel domu jednorodzinnego powinien sprawdzić, czy w polisie figurują elementy posesji, a jeśli tak — jakie dokładnie.
Szczególnej uwagi wymagają droższe elementy:
- automatyczne bramy,
- murowane ogrodzenia,
- altany,
- instalacje ogrodowe,
- zewnętrzne urządzenia techniczne.
Polisa dobrana kilka lat temu może nie odpowiadać obecnej wartości działki, jeżeli w międzyczasie posesja została znacząco rozbudowana.
Sama obecność ryzyka „huragan” nie wystarczy
W OWU trzeba sprawdzić definicję zdarzenia.
Ubezpieczyciel może posługiwać się określeniem:
- huragan,
- silny wiatr,
- działanie wiatru,
- inne zdarzenie atmosferyczne.
Nie ma sensu przyjmować jednej liczby dotyczącej prędkości wiatru jako uniwersalnej dla wszystkich polis. Definicje i konstrukcja produktów mogą się różnić.
Jeżeli warunek wypłaty zależy od spełnienia konkretnej definicji, to właśnie zapis w OWU konkretnej umowy jest decydujący.
Największy błąd: czytanie tylko strony z zakresem ochrony
Tabela z zielonymi oznaczeniami wygląda dobrze, ale nie pokazuje całej umowy.
Przy ubezpieczeniach równie ważna jak sekcja opisująca zakres ochrony jest część dotycząca wyłączeń odpowiedzialności.
To tam można znaleźć sytuacje, w których ubezpieczyciel nie odpowiada za szkodę albo odpowiedzialność jest ograniczona.
Przed sezonem wichur szczególnie ważne są zapisy dotyczące:
- stanu technicznego budynku,
- obowiązków właściciela,
- nieszczelności i braku konserwacji,
- remontów i przebudowy,
- pozostawionych bez zabezpieczenia otworów,
- mienia przechowywanego na zewnątrz,
- budynków gospodarczych i dodatkowych elementów posesji.
Nie należy zakładać istnienia konkretnego wyłączenia bez przeczytania własnego OWU, ale trzeba wiedzieć, gdzie go szukać.
Czy ubezpieczyciel zapłaci, jeśli okno było otwarte?
To przykład pytania, na które nie powinno się odpowiadać jednym „tak” albo „nie” dla wszystkich polis.
Jeżeli podczas wichury deszcz dostanie się przez pozostawione otwarte okno i zniszczy wnętrze, ubezpieczyciel będzie oceniał zdarzenie zgodnie z warunkami konkretnej umowy oraz okolicznościami szkody.
Dlatego przed zapowiadanym załamaniem pogody dobrze wykonać podstawową kontrolę domu:
- zamknąć okna,
- zabezpieczyć drzwi,
- zwinąć markizy,
- schować luźne wyposażenie,
- sprawdzić bramę,
- zabezpieczyć rzeczy pozostawione na balkonie i tarasie.
To nie tylko ogranicza ryzyko sporu z ubezpieczycielem. Przede wszystkim zmniejsza samą możliwość wystąpienia szkody.
Suma ubezpieczenia może być ważniejsza niż liczba dodatkowych ryzyk
Polisa może mieć szeroki zakres, ale nadal zapewniać niewystarczającą ochronę finansową.
Problem pojawia się, gdy wartość domu wzrosła od czasu zawarcia umowy.
W ostatnich latach mogły zmienić się:
- koszty materiałów,
- koszty robocizny,
- standard wykończenia,
- wartość wyposażenia,
- liczba instalacji i urządzeń znajdujących się w domu.
Jeżeli po poważnej szkodzie trzeba odbudować znaczną część budynku, liczy się rzeczywisty koszt odtworzenia mienia zgodnie z zasadami określonymi w polisie.
Dlatego przy odnowieniu umowy dobrze zweryfikować sumy zamiast bez zastanowienia przedłużać parametry ustalone kilka lat wcześniej.
Trzy domy, ta sama wichura i trzy różne rezultaty
Najłatwiej zrozumieć znaczenie zakresu na przykładzie.
Dom pierwszy
Wiatr uszkodził fragment dachu. Poza budynkiem nie powstały inne szkody.
Jeżeli dom jest prawidłowo ubezpieczony od takiego zdarzenia, sytuacja jest stosunkowo prosta.
Dom drugi
Wiatr zerwał pokrycie, deszcz zalał poddasze i zniszczył wyposażenie.
Tutaj znaczenie ma już ochrona zarówno budynku, jak i ruchomości oraz sposób traktowania szkód następczych.
Dom trzeci
Budynek pozostał cały, ale drzewo przewróciło się na ogrodzenie, bramę i altanę.
W tym przypadku ochrona samego domu może okazać się niewystarczająca, jeżeli dodatkowe elementy posesji nie zostały objęte umową.
Jedna wichura nie oznacza więc jednego rodzaju szkody.
Co zrobić, gdy wichura już uszkodzi dom?
Pierwszeństwo ma bezpieczeństwo.
Nie należy wchodzić na uszkodzony dach podczas silnego wiatru ani próbować samodzielnie usuwać dużych konarów znajdujących się pod naprężeniem.
Po ustaniu bezpośredniego zagrożenia warto:
- wykonać zdjęcia i nagrania uszkodzeń,
- sfotografować również szerszy kontekst zdarzenia,
- zabezpieczyć mienie przed dalszym niszczeniem, jeżeli można zrobić to bezpiecznie,
- zachować uszkodzone elementy, jeżeli jest to możliwe i ma znaczenie dla dokumentacji,
- zgłosić szkodę ubezpieczycielowi,
- zapisywać wydatki ponoszone na niezbędne zabezpieczenie mienia,
- postępować zgodnie z instrukcjami dotyczącymi likwidacji szkody.
Nie powinno się natychmiast usuwać wszystkich śladów zniszczenia bez dokumentacji, jeżeli nie jest to konieczne ze względów bezpieczeństwa.
Zdjęcia domu sprzed szkody też mogą się przydać
Właściciele często fotografują mienie dopiero po katastrofie.
Tymczasem kilka aktualnych zdjęć wykonanych wcześniej może pomóc udokumentować stan domu, wyposażenia oraz posesji.
Przed sezonem jesiennym można zrobić fotografie:
- elewacji,
- dachu z dostępnej bezpiecznej perspektywy,
- ogrodzenia,
- garażu i budynków gospodarczych,
- fotowoltaiki,
- wyposażenia tarasu,
- droższych elementów posesji.
Nie trzeba tworzyć profesjonalnej dokumentacji technicznej.
Chodzi o prosty zapis pokazujący, co znajdowało się na posesji i w jakim było stanie.
Przegląd polisy przed jesienią — siedem rzeczy do sprawdzenia
Zamiast czytać całą umowę bez planu, można wykonać prostą kontrolę.
1. Czy chroniony jest budynek?
To podstawa, ale sprawdź dokładny przedmiot ubezpieczenia.
2. Czy zakres obejmuje szkody od silnego wiatru lub huraganu?
Sprawdź nie tylko nazwę ryzyka, lecz również jego definicję.
3. Czy ubezpieczone są ruchomości?
Przy uszkodzeniu dachu szkoda często szybko przenosi się do wnętrza domu.
4. Czy ochrona obejmuje dodatkowe elementy posesji?
Ogrodzenie, garaż, altana i brama mogą wymagać osobnego uwzględnienia.
5. Czy fotowoltaika i inne instalacje są ujęte prawidłowo?
Szczególnie jeśli zostały zamontowane już po zakupie pierwotnej polisy.
6. Czy sumy ubezpieczenia są nadal aktualne?
Dom sprzed kilku lat może mieć dziś zupełnie inną wartość odtworzeniową.
7. Jakie obowiązują wyłączenia?
To punkt, którego nie warto zostawiać do przeczytania dopiero po wystąpieniu szkody.
Nie kupuj polisy dzień przed wichurą z założeniem, że „na pewno zadziała”
Ubezpieczenie majątkowe najlepiej traktować jako stałą ochronę, a nie produkt kupowany dopiero wtedy, gdy w prognozie pojawia się silny wiatr.
Przed zawarciem umowy trzeba sprawdzić datę początku ochrony oraz wszystkie warunki konkretnej oferty. Nie należy zakładać, że każda nowa polisa automatycznie zabezpieczy zdarzenie występujące bezpośrednio po zakupie w każdej możliwej sytuacji.
Jeszcze ważniejsze jest niewprowadzanie ubezpieczyciela w błąd co do istniejących już szkód czy stanu nieruchomości.
Polisa chroni przed przyszłym ryzykiem na zasadach określonych w umowie — nie służy do finansowania szkód, które powstały wcześniej.
Przed jesienią ważniejsze od nazwy pakietu są cztery strony OWU
Jeżeli w prognozie pojawiają się pierwsze jesienne wichury, nie trzeba od razu szukać nowej polisy.
Najpierw dobrze wyjąć obecną i sprawdzić:
- przedmiot ubezpieczenia,
- zakres zdarzeń,
- sumy ubezpieczenia,
- wyłączenia.
Dopiero wtedy widać, czy ochrona odpowiada rzeczywistej wartości domu i posesji.
Największym błędem nie jest bowiem brak najbardziej rozbudowanego pakietu. Jest nim przekonanie, że wszystko jest chronione tylko dlatego, że na pierwszej stronie dokumentu widnieje „ubezpieczenie domu”. Jesienna wichura szybko pokazuje różnicę między ubezpieczeniem samego budynku a ochroną całego majątku znajdującego się wokół niego.
Specjalistka ds. bezpieczeństwa finansowego. Tłumaczy umowy, zadłużenie i prawa konsumenta.
Zobacz także

Ile trzeba zarabiać na kredyt 500 tys. zł — wymagania banków
Kieszonkowe dla dziecka — ile dawać i jak uczyć zarządzania pieniędzmi?

Konsolidacja kredytów może obniżyć ratę, ale nie zawsze oznacza tańszy dług

Inwestycje w kruszce
Banknoty kolekcjonerskie — jak odróżnić wartość numizmatyczną od ceny pamiątki
