
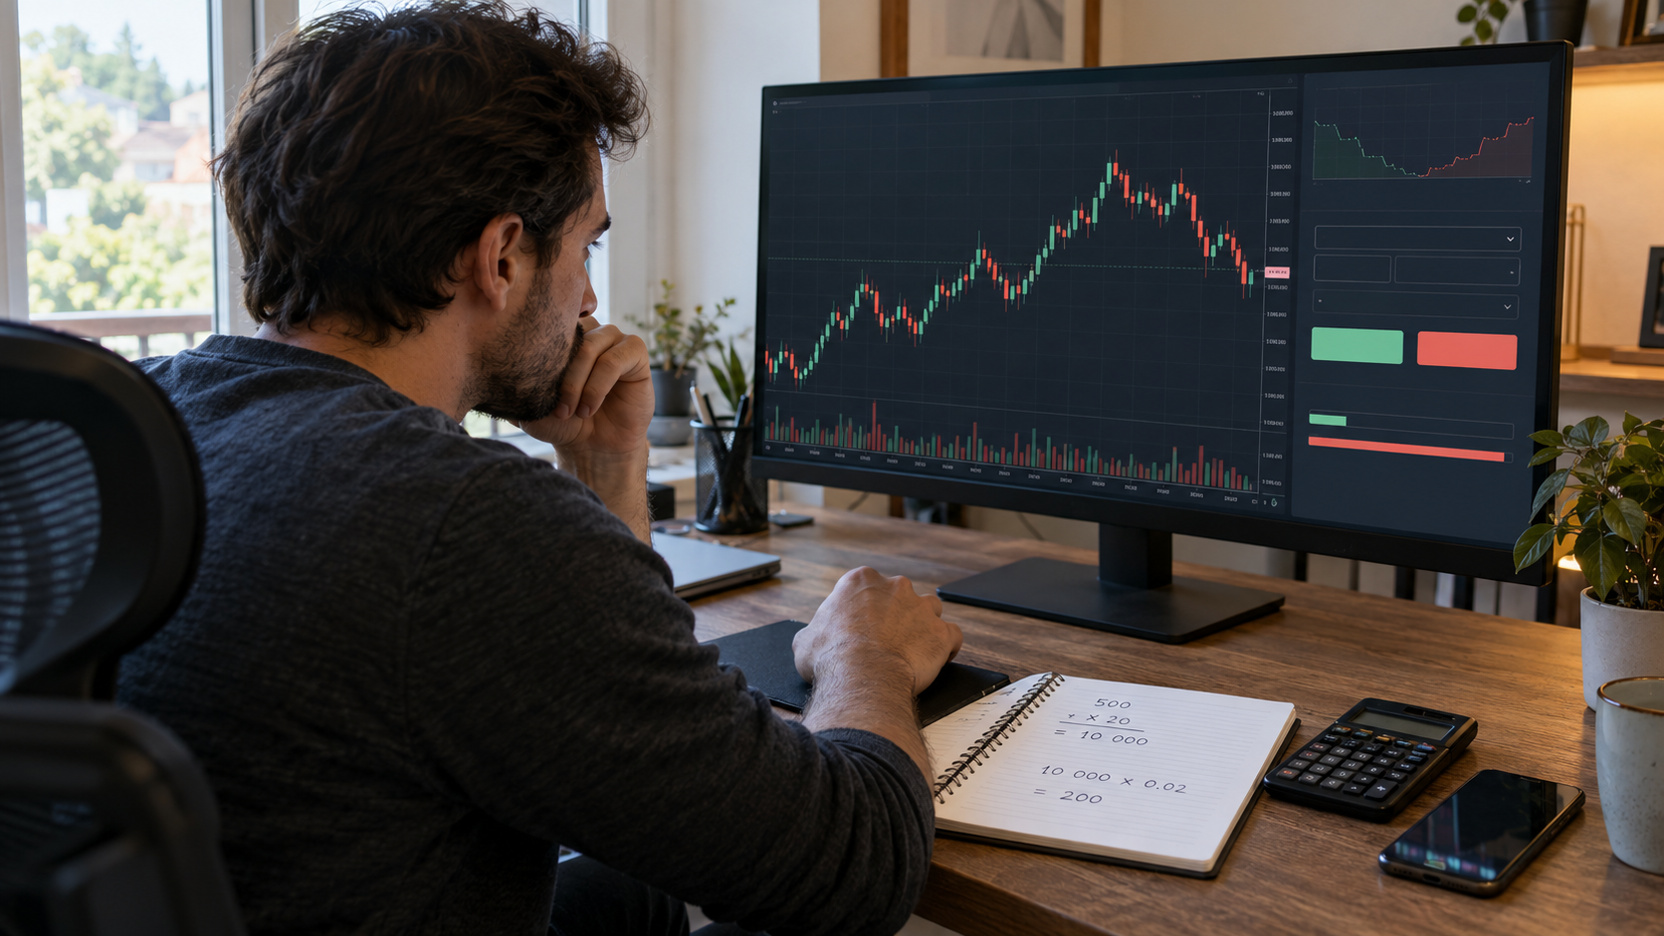
Handel walutami bywa przedstawiany jako prosty zakład o to, czy euro, dolar albo funt podrożeją względem innej waluty. W praktyce szczególnie przy instrumentach typu Forex i CFD dochodzi jeszcze dźwignia finansowa, depozyt zabezpieczający, spread, koszty utrzymywania pozycji i ryzyko jej automatycznego zamknięcia. To właśnie dźwignia sprawia, że niewielki ruch kursu może bardzo szybko przełożyć się na dużą zmianę wartości rachunku.
Dla początkującego inwestora najważniejsze nie jest więc pytanie, ile można zarobić przy dźwigni 1:20 czy 1:30. Najpierw trzeba zrozumieć, jak niewielkiego ruchu rynku potrzeba, aby strata stała się dotkliwa.
Co właściwie oznacza handel walutami?
Na rynku walutowym zawsze porównywane są dwie waluty.
Przykładowa para EUR/USD pokazuje relację euro do dolara amerykańskiego. Jeżeli kurs rośnie, euro umacnia się względem dolara. Jeżeli spada, sytuacja jest odwrotna.
Samo kupowanie waluty w kantorze internetowym lub banku nie jest jednak tym samym, co spekulacyjny handel na rynku Forex.
W klasycznej wymianie walut kupujący rzeczywiście zamienia jedną walutę na drugą. Może przykładowo kupić euro przed wakacjami i przechowywać je na rachunku walutowym.
W handlu CFD inwestor najczęściej nie staje się właścicielem określonej ilości euro czy dolarów. Zawiera kontrakt, którego wynik zależy od zmiany ceny instrumentu bazowego.
To zasadnicza różnica.
CFD na waluty nie działa jak zwykły kantor
Kontrakt CFD pozwala spekulować zarówno na wzrost, jak i na spadek ceny.
Inwestor może:
- otworzyć pozycję długą, licząc na wzrost kursu,
- otworzyć pozycję krótką, zakładając jego spadek.
Wynik zależy od tego, w którą stronę poruszy się rynek oraz jaka była wielkość pozycji.
I właśnie przy wielkości pozycji pojawia się dźwignia finansowa.
Co to jest dźwignia finansowa?
Dźwignia pozwala kontrolować pozycję o wartości większej niż środki faktycznie zaangażowane jako depozyt zabezpieczający.
Załóżmy prosty przykład.
Inwestor ma 1000 zł i wykorzystuje dźwignię 1:20.
Teoretycznie może otworzyć pozycję o wartości około 20 000 zł.
To nie znaczy, że otrzymał od brokera 19 000 zł do swobodnego wykorzystania. Dźwignia oznacza ekspozycję na zmianę wartości większej pozycji przy znacznie mniejszym wymaganym kapitale.
Jeżeli rynek zmieni się o 1 proc., zmiana wartości pozycji o wielkości 20 000 zł wyniesie około 200 zł.
Przy kapitale 1000 zł jest to już 20 proc. początkowych środków.
I właśnie dlatego dźwignia działa równie mocno w obie strony.
Dźwignia nie zwiększa szans na dobrą decyzję
To jedno z najważniejszych nieporozumień.
Dźwignia nie powoduje, że trafna prognoza staje się bardziej prawdopodobna.
Jej działanie można porównać do zwiększenia skali zakładu.
Jeżeli inwestor bez dźwigni kontroluje ekspozycję o wartości 1000 zł, ruch rynku o 1 proc. oznacza zmianę wartości o około 10 zł.
Jeżeli przy tym samym kapitale wykorzystuje dźwignię 1:20 i otwiera pozycję za 20 000 zł, ten sam jednoprocentowy ruch oznacza około 200 zł.
Rynek wykonał dokładnie ten sam ruch. Zmieniła się jedynie wielkość ryzyka.
Dlaczego ruch o kilka procent może zniszczyć rachunek?
Wyobraźmy sobie inwestora posiadającego 5000 zł.
Przy pełnym wykorzystaniu dźwigni 1:20 kontroluje pozycję o wartości 100 000 zł.
Jeżeli rynek poruszy się o 1 proc. przeciwko niemu, strata pozycji wyniesie około 1000 zł.
To 20 proc. całego kapitału.
Przy ruchu o 2 proc. byłoby to około 2000 zł, czyli 40 proc. początkowego rachunku.
W praktyce pozycja może zostać ograniczona lub zamknięta wcześniej ze względu na wymagania dotyczące depozytu zabezpieczającego, dlatego nie należy traktować tego przykładu jako dokładnej symulacji działania konkretnego rachunku. Bardzo dobrze pokazuje jednak skalę problemu.
Niewielki ruch rynku może oznaczać dużą zmianę wartości kapitału.
Dlaczego początkujący często źle rozumieją dźwignię?
Wysoka dźwignia wygląda atrakcyjnie, ponieważ zmniejsza ilość środków potrzebnych do otwarcia pozycji.
To może prowadzić do błędnego wniosku:
„Skoro potrzebuję tylko niewielkiego depozytu, ryzykuję niewielką kwotę.”
W rzeczywistości ryzyko wynika przede wszystkim z wartości całej ekspozycji oraz wielkości ruchu ceny.
Depozyt jest wymaganym zabezpieczeniem, a nie miarą maksymalnego ryzyka pojedynczego ruchu rynku.
W Polsce i UE dźwignia dla klientów detalicznych jest ograniczona
W przypadku kontraktów CFD oferowanych klientom detalicznym obowiązują ograniczenia dźwigni.
Dla głównych par walutowych maksymalny poziom może wynosić 30:1, natomiast dla pozostałych par walutowych jest niższy.
Istnieją również mechanizmy ochronne, takie jak obowiązkowe zamykanie pozycji przy określonym poziomie depozytu oraz ochrona przed ujemnym saldem rachunku dla klientów detalicznych objętych właściwymi regulacjami.
Nie oznacza to jednak, że handel stał się bezpieczny.
Limit dźwigni ogranicza skalę ryzyka, ale go nie usuwa.
Co oznacza margin call i stop out?
Do utrzymywania pozycji lewarowanej potrzebny jest odpowiedni poziom środków na rachunku.
Jeżeli rynek przesuwa się przeciwko inwestorowi, wartość rachunku maleje.
Po przekroczeniu określonych progów może pojawić się problem z wymaganym depozytem.
Broker może wtedy:
- ograniczyć możliwość otwierania kolejnych pozycji,
- zażądać zwiększenia zabezpieczenia, zależnie od konstrukcji usługi,
- automatycznie zamknąć część lub wszystkie pozycje.
Mechanizm automatycznego zamknięcia ma ograniczać dalsze narastanie strat, ale dla inwestora może oznaczać zrealizowanie bardzo dużej straty w najgorszym możliwym momencie.
Dlaczego „przeczekam spadek” przy dźwigni często nie działa?
Przy zwykłym zakupie aktywa inwestor może czasem zdecydować, że utrzyma je mimo spadku.
Przy pozycji lewarowanej sytuacja jest inna.
Jeżeli strata zmniejszy kapitał do poziomu, przy którym nie wystarcza on do utrzymania wymaganej wartości depozytu, pozycja może zostać automatycznie zamknięta.
Inwestor nie zawsze może więc powiedzieć:
„Poczekam kilka tygodni, aż kurs wróci.”
Rynek może później faktycznie odbić, ale zamknięta wcześniej pozycja już w tym odbiciu nie uczestniczy.
Wysoka dźwignia zwiększa również znaczenie kosztów
Ryzyko to nie tylko ruch kursu.
Handel może wiązać się między innymi z:
- spreadem,
- prowizją,
- kosztami finansowania pozycji utrzymywanej przez kolejne dni,
- kosztami przewalutowania rachunku,
- poślizgiem cenowym.
Przy dużej ekspozycji nawet relatywnie niewielkie koszty zaczynają mieć większe znaczenie w stosunku do faktycznie wniesionego kapitału.
Dźwignia zwiększa więc nie tylko wpływ zmian ceny, ale również relatywny ciężar kosztów transakcyjnych.
Spread oznacza, że transakcja zaczyna się od niewielkiej straty
Broker zazwyczaj pokazuje dwie ceny:
- cenę kupna,
- cenę sprzedaży.
Różnica pomiędzy nimi to spread.
Jeżeli pozycja zostanie otwarta i natychmiast zamknięta przy niezmienionym rynku, inwestor może ponieść koszt wynikający właśnie ze spreadu.
Przy bardzo częstym handlu suma takich niewielkich kosztów może stać się zauważalna.
To jeden z powodów, dla których częste zawieranie transakcji wymaga nie tylko trafnego przewidywania kierunku rynku, ale także pokonania kosztów samego handlu.
Dlaczego wynik 50 proc. strat nie oznacza, że trzeba zarobić 50 proc., aby wrócić do punktu wyjścia?
To bardzo ważna matematyka inwestowania.
Jeśli kapitał wynosi 10 000 zł i inwestor straci 50 proc., zostaje mu 5000 zł.
Aby ponownie mieć 10 000 zł, trzeba zwiększyć pozostały kapitał nie o 50 proc., lecz o 100 proc.
Im głębsza strata, tym trudniejszy powrót.
Przykładowo:
| Strata kapitału | Wzrost potrzebny do odrobienia straty |
|---|---|
| 10% | około 11,1% |
| 20% | 25% |
| 30% | około 42,9% |
| 50% | 100% |
| 75% | 300% |
Dlatego kontrolowanie strat jest ważniejsze niż pogoń za możliwie największym zyskiem.
Wysoka dźwignia skraca czas na reakcję
Bez dźwigni jednoprocentowy ruch ceny może mieć niewielki wpływ na cały portfel.
Przy dużej pozycji lewarowanej ten sam ruch może oznaczać znaczną stratę kapitału.
Inwestor zaczyna wtedy podejmować decyzje pod presją.
Pojawiają się typowe zachowania:
- przesuwanie poziomu zamknięcia straty,
- dokładanie do tracącej pozycji,
- natychmiastowe otwieranie kolejnej transakcji w celu „odegrania się”,
- zwiększanie wielkości pozycji po stracie,
- ignorowanie wcześniej ustalonego planu.
Dźwignia jest więc również problemem psychologicznym.
Najgroźniejszy scenariusz: dokładanie do stratnej pozycji
Inwestor kupuje walutę, ale kurs zaczyna spadać.
Zamiast zamknąć pozycję, otwiera kolejną po niższej cenie.
Cena ponownie spada.
Inwestor dokłada jeszcze raz, ponieważ średnia cena zakupu staje się atrakcyjniejsza.
Matematycznie średnia rzeczywiście się zmienia. Problem polega na tym, że jednocześnie rośnie całkowita ekspozycja.
Przy wykorzystaniu dźwigni kolejne dokładanie może bardzo szybko wykorzystać dostępny depozyt i doprowadzić do przymusowego zamknięcia pozycji.
Strategia może wyglądać logicznie aż do momentu, gdy rynek wykona większy ruch w jednym kierunku.
Czy można ograniczyć ryzyko dźwigni stop lossem?
Zlecenie stop loss pozwala zdefiniować poziom, przy którym pozycja ma zostać zamknięta.
Jest ważnym narzędziem zarządzania ryzykiem, ale nie daje absolutnej gwarancji realizacji dokładnie po wskazanej cenie.
Przy gwałtownych ruchach rynku może wystąpić luka cenowa albo poślizg.
Dlatego stop loss nie powinien służyć jako uzasadnienie dla otwierania nieproporcjonalnie dużych pozycji.
Znacznie ważniejsze jest wcześniejsze ograniczenie samej wielkości ekspozycji.
Bezpieczniejsza zasada: najpierw policz stratę, potem pozycję
Początkujący inwestor często wykonuje obliczenia w odwrotnej kolejności.
Najpierw sprawdza:
„Jak dużą pozycję mogę otworzyć?”
Lepsze pytanie brzmi:
„Jaką stratę jestem w stanie zaakceptować, jeśli ta decyzja okaże się błędna?”
Dopiero wtedy można analizować wielkość pozycji i odległość poziomu wyjścia.
To fundamentalna różnica pomiędzy wykorzystywaniem dźwigni jako narzędzia a używaniem całej dostępnej dźwigni tylko dlatego, że platforma na to pozwala.
Przykład dwóch inwestorów z takim samym kapitałem
Obaj mają po 10 000 zł.
Pierwszy otwiera stosunkowo niewielką pozycję i zakłada, że w przypadku niekorzystnego ruchu może stracić 200 zł.
Drugi wykorzystuje niemal cały dostępny depozyt i kontroluje pozycję wielokrotnie większą od kapitału.
Jeżeli rynek wykona gwałtowny ruch w złym kierunku, pierwszy inwestor poniesie nieprzyjemną, ale kontrolowaną stratę.
Drugi może w bardzo krótkim czasie utracić dużą część rachunku.
Obaj mogli mieć dokładnie ten sam pomysł dotyczący kierunku EUR/USD.
Różnica nie wynikała z prognozy rynku.
Wynikała z zarządzania wielkością pozycji.
Dlaczego reklamy Forex mogą tworzyć złe wyobrażenie o ryzyku?
Duża pozycja pozwala osiągnąć spektakularny procentowy wynik przy stosunkowo niewielkim kapitale.
To właśnie takie przykłady najłatwiej pokazać w materiale reklamowym, filmie czy mediach społecznościowych.
Znacznie mniej widowiskowe jest pokazanie drugiej strony:
niewielki ruch rynku w przeciwnym kierunku może równie szybko wygenerować dużą stratę.
Dlatego nie należy oceniać usługi inwestycyjnej na podstawie prezentowanych możliwości zysku.
Trzeba sprawdzić:
- kto świadczy usługę,
- pod czyim nadzorem działa,
- jakie instrumenty są oferowane,
- jakie obowiązują koszty,
- jaki poziom dźwigni jest dostępny,
- jakie są zasady zamykania pozycji,
- jakie ostrzeżenie o ryzyku publikuje broker.
Szczególnie ostrożnie trzeba traktować podmioty, których statusu regulacyjnego nie można łatwo zweryfikować.
Dlaczego doświadczeni inwestorzy również tracą na dźwigni?
Znajomość rynku nie usuwa ryzyka.
Nawet dobra analiza może nie przewidzieć:
- niespodziewanej decyzji banku centralnego,
- danych makroekonomicznych odbiegających od oczekiwań,
- wydarzenia geopolitycznego,
- gwałtownego spadku płynności,
- nagłej zmiany oczekiwań inwestorów.
Przy niewielkiej ekspozycji taki ruch może być tylko stratną transakcją.
Przy bardzo wysokiej dźwigni może stać się wydarzeniem, które eliminuje dużą część kapitału.
Handel walutami to nie to samo co długoterminowe inwestowanie
Osoba kupująca szeroki portfel aktywów na wiele lat ma zupełnie inną sytuację niż trader walutowy wykorzystujący wysoką dźwignię.
Na Forexie decyzje często dotyczą krótkich ruchów cenowych.
To powoduje większe znaczenie:
- momentu wejścia,
- kosztów,
- wielkości pozycji,
- zmienności,
- depozytu zabezpieczającego,
- zasad automatycznego zamykania transakcji.
Dlatego doświadczenie wyniesione ze spokojnego inwestowania bez dźwigni nie powinno być automatycznie przenoszone na lewarowane instrumenty walutowe.
Czy dźwignia finansowa zawsze jest zła?
Sama dźwignia jest mechanizmem, a nie oceną strategii.
Może być wykorzystywana w sposób kontrolowany przez osoby, które dobrze rozumieją instrument, ryzyko i zasady zarządzania pozycją.
Problem zaczyna się wtedy, gdy inwestor utożsamia maksymalną dostępną dźwignię z poziomem, którego powinien używać.
Jeżeli broker umożliwia określoną ekspozycję, nie oznacza to, że rozsądne jest wykorzystanie jej w całości.
Dostępny limit to granica techniczna lub regulacyjna, a nie rekomendowana wielkość pozycji.
Pięć pytań przed pierwszą transakcją walutową z dźwignią
Przed kliknięciem „kup” albo „sprzedaj” trzeba umieć odpowiedzieć na kilka prostych pytań.
Jak duża jest moja rzeczywista ekspozycja?
Nie patrz wyłącznie na wymagany depozyt.
Ile stracę przy ruchu rynku o 0,5 proc., 1 proc. i 2 proc.?
Jeżeli odpowiedź zaskakuje, pozycja prawdopodobnie jest zbyt duża.
Gdzie transakcja zostanie zamknięta?
Trzeba znać zarówno własny poziom wyjścia, jak i zasady automatycznego zamykania pozycji przez brokera.
Jakie są wszystkie koszty?
Spread to tylko jeden z możliwych elementów.
Czy zaakceptuję tę stratę bez próby natychmiastowego odegrania się?
Jeżeli nie, wielkość pozycji może być źle dobrana do możliwości finansowych i psychicznych inwestora.
Największym zagrożeniem nie jest sam kurs waluty, lecz zbyt duża pozycja
Trader może pomylić się co do kierunku rynku i stracić niewielką część kapitału. To naturalny element ryzykownego handlu.
Znacznie poważniejszy problem pojawia się wtedy, gdy pojedyncza błędna decyzja może zniszczyć dużą część rachunku.
Dlatego przy handlu walutami z dźwignią pierwszym pytaniem nie powinno być: „ile mogę zarobić?”, lecz „co stanie się z moim kapitałem, jeśli rynek przesunie się przeciwko mnie?”.
Jeżeli odpowiedź brzmi: strata będzie trudna do odrobienia albo pozycja zostanie szybko przymusowo zamknięta, problemem nie musi być sam pomysł inwestycyjny. Problemem może być po prostu zbyt duża dźwignia.

Autor o inwestycjach i trendach. Pokazuje, jak pomnażać pieniądze i wykorzystywać nowe możliwości.
Zobacz także
Jak obniżyć rachunki za ogrzewanie bez kosztownego remontu

Ile trzeba pieniędzy, żeby żyć z inwestycji? Ta liczba potrafi zaskoczyć bardziej niż wysokość wypłaty
Ile trzeba zarabiać, żeby żyć komfortowo w Polsce w 2026 roku

Barometr oszczędności 2023 – nawyki finansowe Polaków
Kredyt odnawialny w koncie — wygodna rezerwa czy drogie zadłużenie?
