
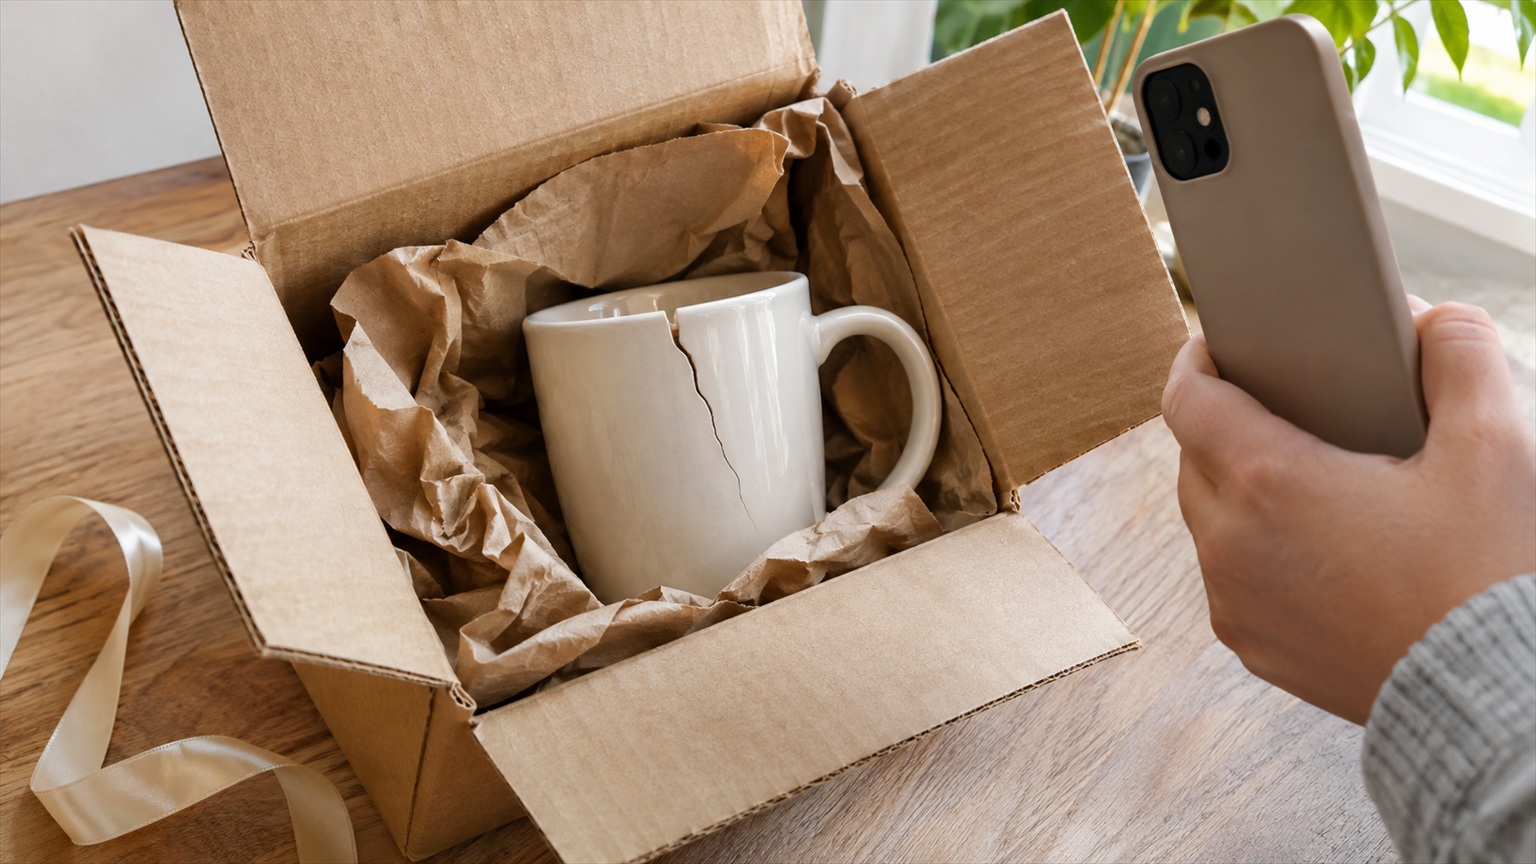
Ubezpieczenie przesyłki może pomóc odzyskać pieniądze za prezent uszkodzony podczas transportu, ale nie zawsze jest potrzebne. Jeśli prezent kupiono w sklepie internetowym, a dostawę zorganizował sprzedawca, to właśnie sklep co do zasady odpowiada za uszkodzenie towaru przed jego doręczeniem. Inaczej wygląda sytuacja, gdy samodzielnie pakujemy upominek i wysyłamy go rodzinie lub znajomym – wtedy znaczenie mają przepisy dotyczące przewozu, regulamin operatora i ewentualna dodatkowa ochrona.
Kto odpowiada za uszkodzony prezent? Najpierw ustal, kto go wysłał
Wyobraźmy sobie dwie sytuacje. W pierwszej zamawiamy ekspres do kawy jako prezent, a sklep wysyła go bezpośrednio do obdarowanej osoby. W drugiej kupujemy ekspres stacjonarnie, pakujemy go w domu i samodzielnie nadajemy paczkę kurierem.
Choć uszkodzenie może wyglądać identycznie, odpowiedzialność za szkodę nie będzie ustalana w ten sam sposób.
| Sytuacja | Do kogo zgłosić problem? |
|---|---|
| Prezent kupiony online, dostawa z oferty sklepu | Do sprzedawcy. To on co do zasady ponosi ryzyko uszkodzenia rzeczy do chwili wydania jej konsumentowi. |
| Prezent wysłany prywatnie | Do operatora pocztowego lub przewoźnika, zgodnie z zasadami danej usługi. Przy wykupionej polisie może być potrzebne również zgłoszenie ubezpieczycielowi. |
| Zakup online, przewoźnik wybrany samodzielnie poza ofertą sklepu | Sytuacja wymaga osobnej oceny. Jeżeli sprzedawca nie miał wpływu na wybór przewoźnika, ryzyko transportu może przejść na konsumenta już przy przekazaniu rzeczy przewoźnikowi. |
| Prezent kupiony od osoby prywatnej | Trzeba sprawdzić warunki sprzedaży i przewozu. Zasady ochrony konsumenta właściwe dla zakupów od przedsiębiorcy nie mają tu automatycznego zastosowania. |
To rozróżnienie pozwala uniknąć częstego błędu: zgłaszania reklamacji bezpośrednio kurierowi, choć roszczenie powinno zostać skierowane do sprzedawcy.
Uszkodzony prezent ze sklepu internetowego – czy trzeba mieć ubezpieczenie?
Nie. Przy typowym zakupie konsumenckim dodatkowa polisa nie jest warunkiem dochodzenia roszczeń za produkt uszkodzony podczas dostawy zorganizowanej przez sklep.
Zgodnie z zasadami opisanymi przez Urząd Ochrony Konkurencji i Konsumentów przedsiębiorca ponosi ryzyko przypadkowego uszkodzenia lub utraty przesyłki do chwili wydania jej kupującemu. Wyjątek dotyczy sytuacji, gdy konsument sam wybierze przewoźnika, na którego wybór sprzedawca nie miał wpływu.
Jeżeli zatem zamówiliśmy porcelanowy serwis, wybraliśmy jedną z metod dostawy oferowanych przez sklep, a po otwarciu paczki okazuje się, że filiżanki są potłuczone, reklamację kierujemy do sprzedawcy.
Czego można żądać od sklepu?
W przypadku towaru niezgodnego z umową konsument może co do zasady żądać naprawy albo wymiany produktu. Obniżenie ceny lub odstąpienie od umowy jest możliwe w okolicznościach określonych przepisami, między innymi gdy niezgodność jest istotna albo sprzedawca nie doprowadzi towaru do zgodności z umową w wymagany sposób.
Szczegółowe uprawnienia opisuje poradnik UOKiK dotyczący niezgodności towaru z umową.
Sklep nie może automatycznie odmówić przyjęcia reklamacji tylko dlatego, że klient nie wykupił ubezpieczenia transportu. Nie powinien też uzależniać ustawowych praw konsumenta od obowiązkowego sporządzenia protokołu szkody w obecności kuriera. Taki protokół jest przydatnym dowodem, ale jego brak sam w sobie nie przekreśla reklamacji kierowanej do sprzedawcy.
Ta zasada obowiązuje również wtedy, gdy prezent kupiono podczas wyprzedaży. Cena promocyjna nie usuwa ustawowej odpowiedzialności przedsiębiorcy. Inne pułapki związane z takimi zakupami opisujemy w poradniku o internetowych promocjach i prawach kupującego.
Prywatna wysyłka prezentu – za co odpowiada kurier lub poczta?
Jeżeli samodzielnie nadajemy paczkę z upominkiem, zawieramy umowę o wykonanie usługi przewozowej lub pocztowej. W razie uszkodzenia zawartości roszczenia rozpatruje się na zasadach właściwych dla tej usługi.
Nie oznacza to jednak, że operator zawsze musi zwrócić pełną cenę prezentu. Odpowiedzialność może wynikać z odpowiednich przepisów, a jej zakres zależy między innymi od rodzaju przesyłki, okoliczności powstania szkody i warunków świadczenia usługi.
Przewoźnik może przykładowo wskazywać, że uszkodzenie nastąpiło wskutek niewłaściwego zabezpieczenia przedmiotu. Samo powołanie się na złe opakowanie nie powinno jednak zastępować oceny rzeczywistych okoliczności szkody.
Kto może złożyć reklamację?
Przy usługach pocztowych uprawnienia do reklamacji zależą od statusu nadawcy i adresata oraz rodzaju zdarzenia. Zgodnie z informacjami Urzędu Komunikacji Elektronicznej reklamację może złożyć nadawca albo adresat, gdy spełnione są warunki przewidziane dla danej sytuacji, na przykład gdy przesyłka została już doręczona adresatowi.
Jeśli prezent wysyła babcia do wnuka, a wnuk odkryje uszkodzenie, najlepiej od razu przekazać nadawcy zdjęcia i numer przesyłki. Dzięki temu można szybko ustalić, kto powinien wystąpić z reklamacją i jakie dokumenty są potrzebne.
Co naprawdę daje ubezpieczenie przesyłki?
Dodatkowa ochrona może zwiększyć finansowe bezpieczeństwo nadawcy, szczególnie gdy wysyła przedmiot kosztowny, delikatny lub trudny do zastąpienia. Nie należy jednak utożsamiać samego zaznaczenia opcji „ubezpieczenie” z gwarancją zwrotu całej zadeklarowanej kwoty.
Przed dopłatą trzeba rozróżnić trzy pojęcia:
- Odpowiedzialność operatora lub przewoźnika – wynika z właściwych przepisów i warunków wykonania usługi, także wtedy, gdy nie kupiono dodatkowej polisy.
- Deklarowana wartość przesyłki – odrębny mechanizm dostępny w wybranych usługach, który wpływa na zasady odpowiedzialności za zawartość paczki.
- Dodatkowe ubezpieczenie – ochrona działająca zgodnie z umową ubezpieczenia, jej zakresem, limitami i wyłączeniami.
Urząd Komunikacji Elektronicznej wskazuje, że przy przesyłaniu wartościowych przedmiotów można rozważyć zadeklarowanie wartości przesyłki lub jej ubezpieczenie. Są to jednak rozwiązania, których konkretne warunki trzeba sprawdzić przed nadaniem.
Jak czytać warunki dodatkowej ochrony?
Najwięcej informacji znajduje się zwykle nie w reklamowym haśle przy wyborze dostawy, lecz w regulaminie i ogólnych warunkach ubezpieczenia, czyli OWU.
Sprawdź przede wszystkim:
- Czy ochrona obejmuje zarówno całkowitą utratę przesyłki, jak i częściowe uszkodzenie zawartości.
- Jaka jest maksymalna kwota odszkodowania i w jaki sposób ustala się rzeczywistą wartość szkody.
- Czy ubezpieczenie obejmuje konkretny rodzaj przedmiotu, np. elektronikę, szkło, biżuterię lub antyki.
- Jakie wymagania dotyczą opakowania, wypełnienia i zabezpieczenia paczki.
- Czy przewidziano udział własny, minimalną wartość szkody lub szczególne limity dla wybranych rzeczy.
- W jakim terminie i do kogo trzeba zgłosić zdarzenie.
Przykładowo polisa z limitem 2000 zł nie oznacza, że za uszkodzony prezent o wartości 500 zł otrzymamy 2000 zł. W ubezpieczeniu majątkowym wypłata zależy od poniesionej szkody i warunków ochrony, a suma ubezpieczenia stanowi zazwyczaj górną granicę odpowiedzialności ubezpieczyciela.
Kiedy ubezpieczenie paczki może nie zadziałać?
Najbardziej problematyczne są przedmioty wymagające szczególnej ochrony. Dotyczy to między innymi szkła, ceramiki, elektroniki i niektórych wartościowych wyrobów kolekcjonerskich.
Nie istnieje jednak jedna lista wyłączeń wspólna dla wszystkich firm. Ubezpieczenie może przewidywać ograniczenia związane z rodzajem zawartości, sposobem nadania lub zabezpieczeniem paczki.
Przykład: porcelanowy wazon bez odpowiedniego zabezpieczenia
Załóżmy, że nadawca wysłał wazon wart 600 zł. Umieścił go w dużym kartonie, ale nie zastosował wewnętrznego wypełnienia. Przedmiot mógł swobodnie przemieszczać się podczas transportu i dotarł do odbiorcy rozbity.
Jeżeli regulamin usługi wymagał unieruchomienia kruchej zawartości, niewłaściwe pakowanie może istotnie wpłynąć na ocenę reklamacji. Sam fakt wykupienia ubezpieczenia nie usuwa obowiązków związanych z przygotowaniem przesyłki.
W przypadku elektroniki pojawia się jeszcze inne rozróżnienie: uszkodzenie podczas dostawy nie jest tym samym co późniejsza awaria objęta osobną polisą urządzenia. Wyłączenia takich produktów omawiamy w artykule o tym, kiedy ubezpieczenie sprzętu elektronicznego nie zapewnia wypłaty.
Uszkodzony prezent po otwarciu paczki – co zrobić krok po kroku?
Najtrudniejsze bywają sytuacje, w których karton wygląda prawidłowo, a dopiero po rozpakowaniu okazuje się, że zawartość jest pęknięta lub niekompletna.
Wówczas liczy się szybkie i dokładne udokumentowanie stanu przesyłki.
- Zrób zdjęcia zewnętrznego opakowania. Pokaż wszystkie strony kartonu, etykietę oraz ewentualne wgniecenia, rozerwania lub ślady zalania.
- Udokumentuj sposób zapakowania przedmiotu. Sfografuj wypełnienie, zabezpieczenia wewnętrzne i ułożenie prezentu.
- Zrób wyraźne zdjęcia uszkodzenia. Jeśli pękła obudowa urządzenia, pokaż zarówno całe urządzenie, jak i miejsce pęknięcia.
- Zachowaj opakowanie i jego wypełnienie. Mogą być potrzebne przy ustalaniu przyczyny szkody.
- Zbierz dokumenty. Przydadzą się numer przesyłki, potwierdzenie nadania, dowód zakupu lub inny dokument wartości przedmiotu.
- Zgłoś problem właściwemu podmiotowi. W przypadku zakupu konsumenckiego z dostawą oferowaną przez sklep będzie to przede wszystkim sprzedawca. Przy przesyłce prywatnej postępuj według zasad operatora i ewentualnej polisy.
Czy na zgłoszenie szkody jest tylko siedem dni?
Nie jest to uniwersalny termin dla każdej reklamacji dotyczącej przesyłki. Siedmiodniowe terminy mają szczególne znaczenie między innymi przy uszkodzeniach niewidocznych z zewnątrz, ujawnionych po odebraniu przesyłki pocztowej. Odpowiednie zasady ustalania szkody przewiduje również Prawo przewozowe.
Dlatego przy prywatnej wysyłce uszkodzenie należy zgłaszać niezwłocznie i sprawdzić termin właściwy dla danej usługi. Nie należy natomiast przenosić tych zasad wprost na ustawową reklamację wadliwego towaru kierowaną do sklepu internetowego.
Najbezpieczniej udokumentować szkodę tego samego dnia, w którym ją zauważono. To ułatwia wykazanie stanu paczki i ogranicza spory o moment powstania uszkodzenia.
Jak napisać reklamację uszkodzonej przesyłki?
Skuteczne zgłoszenie nie musi być długie. Powinno natomiast jednoznacznie wskazywać, czego dotyczy problem i jakiego rozwiązania oczekujemy.
W reklamacji skierowanej do sprzedawcy podaj:
- numer zamówienia i datę zakupu;
- nazwę uszkodzonego produktu;
- datę otrzymania przesyłki;
- konkretny opis uszkodzenia;
- żądanie wynikające z przepisów o niezgodności towaru z umową, np. wymianę;
- zdjęcia i inne dostępne dowody.
Przy reklamacji do operatora pocztowego potrzebne będą przede wszystkim dane nadawcy lub osoby uprawnionej, numer i data nadania przesyłki, opis szkody oraz żądana kwota odszkodowania wraz z uzasadnieniem.
Przykładowa treść reklamacji do sklepu internetowego
„W związku z zamówieniem nr 12345 informuję, że dostarczony 9 listopada produkt – ceramiczny zestaw filiżanek – jest uszkodzony. Po otwarciu przesyłki stwierdziłem pęknięcie dwóch filiżanek. W załączeniu przesyłam zdjęcia produktu i opakowania. Składam reklamację z tytułu niezgodności towaru z umową i żądam wymiany uszkodzonego zestawu na wolny od wad. Proszę o informację dotyczącą sposobu odbioru reklamowanego towaru”.
Jest to przykład hipotetyczny. W rzeczywistym zgłoszeniu należy podać prawdziwe dane oraz wybrać żądanie odpowiednie do okoliczności sprawy.
Jeżeli reklamacja dotyczy sklepu internetowego, sprzedawca powinien odpowiedzieć na nią w ciągu 14 dni od otrzymania. W przypadku reklamacji usług pocztowych obowiązują odrębne terminy i procedury. Nie należy ich ze sobą mylić.
Czy warto dopłacić do ubezpieczenia prezentu?
Przy zakupie w sklepie internetowym dodatkowa opłata za ochronę samego transportu często nie jest konieczna do zabezpieczenia praw kupującego. Jeżeli dostawa odbywa się na zasadach opisanych wcześniej, sprzedawca odpowiada za uszkodzenie rzeczy przed jej wydaniem konsumentowi niezależnie od wykupienia takiego dodatku.
Inaczej przy prywatnej wysyłce. Tam dodatkowa ochrona może być użyteczna, szczególnie gdy ewentualna strata byłaby trudna do pokrycia z własnego budżetu.
Przykład: prezent za 150 zł czy za 1500 zł?
Załóżmy, że dopłata za określony wariant ochrony wynosi 15 zł. To jedynie kwota przyjęta na potrzeby przykładu, a nie aktualna cena usługi konkretnego operatora.
- Przy prezencie wartym 150 zł dopłata stanowi 10% jego wartości. Trzeba sprawdzić, czy oferowany zakres rzeczywiście uzasadnia taki wydatek.
- Przy prezencie wartym 1500 zł ta sama dopłata stanowi 1% wartości. Ochrona może być bardziej atrakcyjna, o ile obejmuje rzeczywiste ryzyko uszkodzenia i odpowiedni limit odszkodowania.
Nie oznacza to, że droższy prezent zawsze trzeba ubezpieczyć. Jeśli dana polisa wyłącza szkody dotyczące konkretnego rodzaju przedmiotu, nawet niewielka składka może okazać się nieuzasadniona.
Przy wysyłaniu kilku prezentów koszt dostawy i dodatkowych zabezpieczeń warto uwzględnić w całkowitych wydatkach. Pomaga w tym wcześniejsze zaplanowanie budżetu na święta bez pożyczania pieniędzy.
Co sprawdzić przed nadaniem wartościowego prezentu?
Przed zapłatą za przesyłkę wykonaj kilka czynności, które mogą później zdecydować o możliwości uzyskania odszkodowania:
- Sprawdź, czy dany przedmiot jest dopuszczony do przewozu w wybranej usłudze.
- Przeczytaj wymagania dotyczące pakowania, szczególnie przy szkle, ceramice i elektronice.
- Porównaj zwykłą odpowiedzialność operatora z warunkami dodatkowego ubezpieczenia lub deklarowania wartości.
- Sprawdź limit świadczenia i wyłączenia dotyczące zawartości paczki.
- Zachowaj dowód wartości prezentu oraz potwierdzenie nadania.
- Przekaż odbiorcy prośbę o szybkie sprawdzenie zawartości po doręczeniu.
Najważniejsza decyzja zapada jeszcze przed wysyłką: trzeba ustalić, czy rzeczywiście potrzebujemy dodatkowej polisy, czy ochronę zapewniają już odpowiedzialność sprzedawcy albo zasady wybranej usługi. Gdy prezent dotrze uszkodzony, dobrze udokumentowana szkoda i reklamacja skierowana do właściwego podmiotu mają większe znaczenie niż sama informacja, że paczka była „ubezpieczona”.
Specjalistka ds. bezpieczeństwa finansowego. Tłumaczy umowy, zadłużenie i prawa konsumenta.
Zobacz także
Pożyczka społecznościowa — jak działa i jakie niesie ryzyko?
Kredyt na wyprawkę szkolną — czy rozkładanie zakupów na raty ma sens?

ETF czy akcje? Początkujący inwestorzy często mylą prostotę z większym zyskiem

Inwestowanie od podstaw – jak zacząć świadomie i bezpiecznie
Lokata negocjowana — kto może uzyskać lepsze warunki w banku?
