
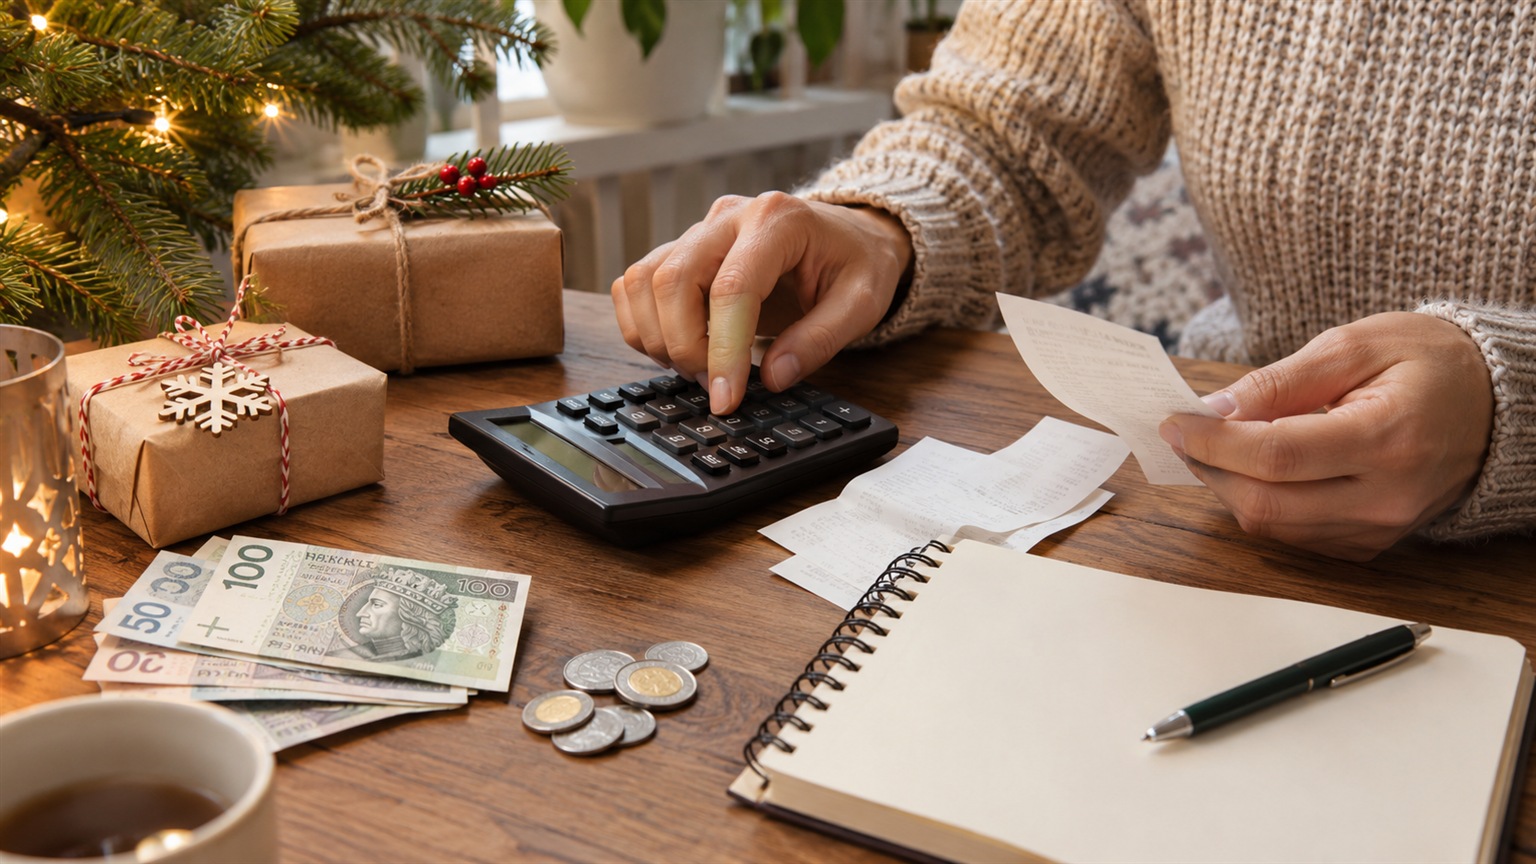
Chwilówka na święta może wydawać się prostym sposobem na pokrycie wydatków, gdy przed Bożym Narodzeniem brakuje kilkuset lub ponad tysiąca złotych. Problem w tym, że krótkoterminową pożyczkę często trzeba spłacić jednorazowo, już w styczniu, kiedy domowy budżet nadal obciążają zwykłe rachunki. Nawet niewielka kwota może więc zapoczątkować poważniejsze trudności finansowe, szczególnie jeśli na jej spłatę potrzebna będzie kolejna pożyczka.
Dlaczego przed świętami łatwo zdecydować się na chwilówkę?
Grudzień to miesiąc, w którym wiele wydatków pojawia się niemal jednocześnie. Prezenty, zakupy spożywcze, podróże do rodziny, dekoracje i przygotowanie spotkań mogą pochłonąć więcej pieniędzy, niż pierwotnie zakładano.
Do tego dochodzi presja związana z oczekiwaniami bliskich. Rodzice chcą sprawić przyjemność dzieciom, gospodarze przygotować wystawne spotkanie, a osoby odwiedzające rodzinę nie przyjechać z pustymi rękami.
W takiej sytuacji oferta szybkiej pożyczki może wydawać się wygodnym wyjściem. Szczególnie gdy decyzję da się podjąć przez internet, bez wizyty w placówce.
Najczęstsze argumenty przemawiające za pożyczeniem pieniędzy brzmią znajomo:
- Brakuje tylko niewielkiej kwoty do następnej wypłaty.
- Po świętach wydatków będzie mniej, więc spłata nie powinna sprawić problemu.
- Pożyczka jest reklamowana jako darmowa dla nowych klientów.
- W styczniu może pojawić się premia lub dodatkowe wynagrodzenie.
- Rodzinne święta są na tyle ważne, że nie chce się ograniczać zaplanowanych zakupów.
Każde z tych przekonań może jednak opierać się na zbyt optymistycznej ocenie przyszłych dochodów. Szczególnie niebezpieczne jest uzależnianie spłaty od premii, nadgodzin lub innych pieniędzy, których otrzymanie nie jest pewne.
Sama możliwość szybkiego uzyskania finansowania nie oznacza, że zobowiązanie będzie łatwe do spłacenia.
Dlaczego styczniowa spłata jest największym problemem?
Chwilówki różnią się od wielu tradycyjnych kredytów gotówkowych przede wszystkim krótkim okresem finansowania. W klasycznym wariancie pożyczkobiorca otrzymuje określoną kwotę i ma obowiązek oddać ją wraz z należnymi kosztami w jednym terminie.
Nie oznacza to, że każda pożyczka pozabankowa działa w taki sposób. Na rynku istnieją również produkty spłacane w ratach. Przed podpisaniem umowy trzeba więc ustalić rzeczywisty harmonogram.
Przy jednorazowej spłacie największym zagrożeniem jest konieczność zgromadzenia całej kwoty w krótkim czasie.
Załóżmy, że chwilówka została zaciągnięta w połowie grudnia na 30 dni. Termin jej spłaty przypadnie w styczniu, kiedy trzeba ponownie zapłacić za mieszkanie, ogrzewanie, jedzenie i transport.
Świąteczne zakupy nie zmniejszają tych zobowiązań. Pożyczka jedynie pozwala wydać przyszłe pieniądze wcześniej.
Przykład: pożyczka 1200 zł i brak pieniędzy na jej spłatę
Wyobraźmy sobie gospodarstwo domowe, które w grudniu pożycza 1200 zł na prezenty i przygotowanie świąt. Dla celów obliczeniowych przyjmijmy, że całkowity koszt pożyczki wynosi 50 zł, a termin jednorazowej spłaty przypada w styczniu.
Łącznie trzeba oddać 1250 zł.
To wyłącznie przykład hipotetyczny, a nie rzeczywista oferta ani informacja o przeciętnych kosztach chwilówek. Wysokość opłat w konkretnej umowie musi być zgodna z obowiązującymi przepisami.
Zobaczmy, co stanie się w przykładowym styczniowym budżecie.
| Pozycja w budżecie | Kwota |
|---|---|
| Dochód netto w styczniu | 4400 zł |
| Mieszkanie, ogrzewanie i rachunki | 1850 zł |
| Zakupy spożywcze | 900 zł |
| Transport i pozostałe niezbędne wydatki | 950 zł |
| Środki pozostałe przed spłatą | 700 zł |
| Chwilówka do spłaty | 1250 zł |
| Brakująca kwota | 550 zł |
W tym przykładzie problemem nie jest przede wszystkim koszt pożyczki wynoszący 50 zł. Znacznie większe znaczenie ma konieczność oddania 1200 zł kapitału w momencie, gdy po opłaceniu podstawowych potrzeb pozostaje tylko 700 zł.
Co istotne, nawet hipotetyczna pożyczka całkowicie bezpłatna spowodowałaby niedobór 500 zł.
To pokazuje, dlaczego niska prowizja nie oznacza automatycznie bezpiecznego zobowiązania.
Ile naprawdę kosztuje chwilówka i na co zwrócić uwagę w umowie?
Przy wyborze krótkoterminowej pożyczki nie wystarczy sprawdzić kwoty, którą firma przeleje na rachunek. Trzeba ustalić całkowitą kwotę do zapłaty, rzeczywistą roczną stopę oprocentowania oraz wszystkie warunki dotyczące terminowej i nieterminowej spłaty.
Najważniejsze informacje powinny znaleźć się w formularzu informacyjnym i umowie kredytu konsumenckiego.
RRSO a całkowita kwota do zapłaty
RRSO, czyli rzeczywista roczna stopa oprocentowania, ujmuje koszty kredytu w ujęciu rocznym. Pozwala porównywać warunki finansowania, ale w przypadku bardzo krótkich pożyczek może osiągać wysokie wartości procentowe nawet przy stosunkowo niewielkim koszcie wyrażonym w złotych.
Dlatego przy dwóch pożyczkach o tej samej kwocie i okresie spłaty należy analizować zarówno RRSO, jak i całkowitą kwotę do zapłaty.
Nie można natomiast porównywać samych kwot kosztów bez uwzględnienia czasu trwania zobowiązania. Pożyczka na miesiąc i kredyt na kilka lat służą innym potrzebom, a ich koszty są rozłożone w odmienny sposób.
Czy pierwsza chwilówka za 0 zł jest rzeczywiście darmowa?
Promocyjna pożyczka może nie generować kosztów przy spełnieniu określonych warunków. Trzeba jednak sprawdzić, czy brak opłat dotyczy całego okresu umowy oraz jakie konsekwencje przewidziano w przypadku opóźnienia.
Nie zakładaj, że reklamowe hasło „0 zł” oznacza brak jakiegokolwiek ryzyka.
Przed zawarciem umowy sprawdź:
- Całkowitą kwotę do zapłaty w wymaganym terminie.
- Datę spłaty oraz sposób ustalenia, kiedy płatność zostanie uznana za dokonaną.
- Oprocentowanie, prowizje i ewentualne usługi dodatkowe.
- Warunki promocji i konsekwencje ich niespełnienia.
- Zasady naliczania odsetek za opóźnienie oraz dochodzenia zaległości.
- Możliwość wcześniejszej spłaty i odstąpienia od umowy.
UOKiK zwraca uwagę na problem dodatkowych płatnych usług oferowanych razem z pożyczkami, których koszt i warunki nie zawsze są przedstawiane w dostatecznie przejrzysty sposób. Informacje o takich praktykach znajdują się w materiałach Urzędu Ochrony Konkurencji i Konsumentów dotyczących kredytów konsumenckich.
Jakie limity kosztów obowiązują w 2026 roku?
Polska ustawa o kredycie konsumenckim ogranicza wysokość kosztów pozaodsetkowych. Nie oznacza to jednak, że każda firma może automatycznie pobrać najwyższą dopuszczalną kwotę.
Zgodnie z art. 36a ustawy:
- Przy kredytach na okres krótszy niż 30 dni maksymalne pozaodsetkowe koszty wynoszą 5% całkowitej kwoty kredytu.
- Przy okresie spłaty wynoszącym co najmniej 30 dni obowiązuje wzór uwzględniający 10% całkowitej kwoty kredytu oraz kolejne 10% w skali roku, proporcjonalnie do okresu finansowania.
- Pozaodsetkowe koszty kredytu nie mogą przekroczyć 45% całkowitej kwoty kredytu.
Limity te dotyczą kosztów pozaodsetkowych. Odsetki podlegają odrębnym ograniczeniom prawnym. Znaczenie mogą mieć również przepisy dotyczące odroczenia spłaty oraz kolejnych pożyczek udzielanych w krótkim odstępie czasu.
Podstawą jest ustawa z 12 maja 2011 r. o kredycie konsumenckim – tekst jednolity ogłoszony w Dz.U. z 2025 r. poz. 1362, z uwzględnieniem późniejszych zmian.
Jeśli konkretna oferta budzi wątpliwości, nie należy samodzielnie uznawać jej za zgodną z prawem tylko dlatego, że pożyczkodawca przedstawia ją jako standardowy produkt.
Co się stanie, jeśli nie spłacisz chwilówki po świętach?
Przekroczenie terminu spłaty oznacza, że niespłacone zobowiązanie staje się zaległością. Możliwe konsekwencje zależą od treści umowy, wysokości długu i obowiązujących przepisów.
Pożyczkodawca może naliczać przewidziane prawem odsetki za opóźnienie, kontaktować się w sprawie zadłużenia i podejmować działania zmierzające do odzyskania należności.
Jeżeli zaległość utrzymuje się dłużej, możliwe jest dochodzenie roszczeń na drodze sądowej. Przy spełnieniu odpowiednich warunków informacje o niespłaconym zobowiązaniu mogą również trafić do baz wykorzystywanych przy ocenie wiarygodności płatniczej.
Nie oznacza to jednak, że jeden dzień opóźnienia automatycznie prowadzi do egzekucji komorniczej albo natychmiastowego wpisu do każdego rejestru dłużników. Poszczególne działania wymagają spełnienia określonych warunków.
Największy problem pojawia się wtedy, gdy pożyczkobiorca nie ma planu uregulowania zaległości i próbuje zastąpić dotychczasowe zobowiązanie kolejnym.
Dlaczego druga chwilówka może pogorszyć sytuację?
Załóżmy, że w styczniu brakuje 550 zł do spłaty wcześniejszej pożyczki. Nowe finansowanie może pozwolić chwilowo uregulować brakującą część, ale tworzy następny termin płatności.
Jeżeli dochody i niezbędne wydatki pozostaną na podobnym poziomie, za kilka tygodni problem może wystąpić ponownie.
Jeszcze większe ryzyko wiąże się z refinansowaniem, czyli zaciągnięciem nowej pożyczki w celu spłaty wcześniejszej. Takie rozwiązanie może powodować dodatkowe koszty bez rzeczywistego zmniejszenia zadłużenia.
Mechanizm ten dokładniej opisujemy w artykule chwilówka refinansowana – jak kolejne umowy mogą pogłębiać zadłużenie.
Jeśli pożyczka jest jedynie przesuwana na kolejne terminy, a pożyczkobiorca ponosi następne opłaty, coraz trudniej odzyskać kontrolę nad domowymi finansami.
Jak sprawdzić, czy naprawdę stać Cię na świąteczną chwilówkę?
Podstawowe pytanie nie powinno brzmieć: „Czy dostanę pożyczkę?”, lecz: „Czy będę miał środki na jej spłatę w konkretnym dniu?”.
Oceniając swoje możliwości, nie należy opierać się wyłącznie na wysokości wynagrodzenia. Znaczenie ma kwota pozostająca po uwzględnieniu wszystkich niezbędnych wydatków.
Przed podjęciem decyzji wykonaj prosty test:
- Ustal dokładną datę wymaganej spłaty.
- Sprawdź, jakie pewne dochody otrzymasz do tego dnia.
- Odejmij czynsz, rachunki, żywność, transport, leki i pozostałe konieczne wydatki.
- Uwzględnij raty wcześniejszych kredytów oraz inne istniejące zobowiązania.
- Pozostaw rozsądną rezerwę na nieprzewidziane sytuacje.
- Porównaj pozostałą kwotę z pełną sumą wymaganej spłaty chwilówki.
Jeżeli dostępne środki nie wystarczą na jednorazową spłatę, pożyczka nie rozwiąże problemu. Może go jedynie przesunąć na późniejszy termin.
Nie uwzględniaj pieniędzy, których otrzymanie zależy od niepewnej premii, dodatkowej pracy czy sprzedaży rzeczy, na którą nie ma jeszcze kupującego.
Warto również odróżnić chwilówkę od kredytu gotówkowego spłacanego w ratach. Oba rozwiązania mogą powodować trudności, ale w inny sposób obciążają budżet. Szersze porównanie możliwości finansowych przed świętami przedstawiamy w poradniku kredyt przed świętami – jak nie przecenić możliwości spłaty.
Co zrobić zamiast zaciągania chwilówki na prezenty i zakupy?
Jeżeli brakuje pieniędzy na świąteczne przygotowania, pierwszym rozwiązaniem powinno być dostosowanie wydatków do rzeczywistego budżetu. Nie zawsze będzie to łatwe, ale ograniczenie kosztów jest mniej ryzykowne niż powiększanie zadłużenia bez planu spłaty.
Największe oszczędności często można znaleźć w wydatkach, które nie są niezbędne do organizacji rodzinnego spotkania.
Ustal maksymalną kwotę na prezenty
Zamiast kupować kilka drobnych prezentów każdej osobie, można wcześniej uzgodnić wspólny limit wydatków albo losowanie jednej osoby, której przygotowuje się upominek.
Takie rozwiązanie wymaga rozmowy z rodziną, ale pozwala ograniczyć presję zakupową bez rezygnowania z tradycji wręczania prezentów.
Podziel koszty świątecznego spotkania
Jeżeli święta organizowane są dla większej rodziny, można ustalić wcześniej, kto przygotowuje określone potrawy i jakie produkty przynosi.
Dzięki temu ciężar finansowy nie musi spoczywać na jednej osobie. Dodatkową korzyścią jest ograniczenie nadmiaru jedzenia, które po świętach często pozostaje niewykorzystane.
Oddziel potrzeby od świątecznych dodatków
Nowe dekoracje, dodatkowe akcesoria kuchenne czy kolejny zestaw prezentowy mogą być przyjemne, ale nie są niezbędne do spędzenia świąt z bliskimi.
Jeśli brakuje kilkuset złotych, zacznij od ograniczenia takich wydatków. Nie finansuj ich zobowiązaniem, którego termin spłaty przypada przed kolejnymi ważnymi rachunkami.
Praktyczny sposób ustalania limitów oraz rozdzielania wydatków pomiędzy poszczególne kategorie opisujemy w artykule jak przygotować budżet na święta bez pożyczania pieniędzy.
Podpisałeś już umowę chwilówki – jakie masz prawa?
Jeżeli decyzja została podjęta pochopnie, nie oznacza to, że konsument nie ma żadnych możliwości działania. Polska ustawa o kredycie konsumenckim przewiduje określone uprawnienia, które mogą mieć zastosowanie również do chwilówek.
Odstąpienie od umowy w ciągu 14 dni
Konsument ma co do zasady prawo odstąpić od umowy o kredyt konsumencki bez podawania przyczyny w terminie 14 dni od jej zawarcia. Jeżeli umowa nie zawiera wszystkich wymaganych elementów, termin może być liczony od późniejszego przekazania kompletnych informacji.
Odstąpienie nie oznacza możliwości zatrzymania pożyczonych pieniędzy.
Zgodnie z art. 53 i 54 ustawy konsument powinien zwrócić udostępnioną kwotę wraz z odsetkami należnymi za okres korzystania z kapitału, nie później niż 30 dni od złożenia oświadczenia o odstąpieniu. Obowiązują również szczegółowe zasady rozliczania kosztów.
Dlatego odstąpienie może pomóc osobie, która zmieniła decyzję i jest w stanie zwrócić otrzymane środki. Nie stanowi jednak sposobu na uniknięcie spłaty pieniędzy już wydanych.
Wcześniejsza spłata pożyczki
Konsument ma również prawo spłacić całość lub część kredytu konsumenckiego przed terminem.
W takim przypadku całkowity koszt kredytu powinien zostać odpowiednio obniżony o koszty dotyczące okresu, o który skrócono obowiązywanie umowy. Szczegółowe zasady oraz ewentualne ograniczenia dotyczące prowizji wynikają z ustawy.
Przy krótkiej chwilówce oszczędność może być niewielka, ale jeśli pożyczka ma dłuższy termin, prawidłowe rozliczenie kosztów staje się szczególnie istotne.
Weryfikacja pożyczkodawcy
Przed zawarciem umowy sprawdź tożsamość przedsiębiorcy oraz informacje o jego działalności. Instytucje pożyczkowe udzielające kredytów konsumenckich podlegają w Polsce nadzorowi Komisji Nadzoru Finansowego.
Warto sprawdzić dane podmiotu w rejestrze instytucji pożyczkowych prowadzonym przez KNF.
Sam wpis do rejestru nie oznacza jednak, że konkretna oferta jest tania, bezpieczna dla domowego budżetu albo rekomendowana przez organ nadzoru.
Masz chwilówkę i już wiesz, że nie spłacisz jej w terminie – co teraz?
Najgorszym rozwiązaniem jest ignorowanie terminu i odkładanie problemu do chwili, gdy zaczną przychodzić wezwania do zapłaty.
Jeżeli jeszcze przed terminem wiadomo, że pełna spłata będzie niemożliwa, trzeba ustalić rzeczywistą wysokość zobowiązania i dostępne środki.
Następnie skontaktuj się z pożyczkodawcą, przedstaw sytuację i zapytaj o możliwość uzgodnienia indywidualnego sposobu spłaty.
Nie istnieje gwarancja, że firma zaakceptuje proponowane rozwiązanie. Dlatego wszelkie ustalenia dotyczące zmiany terminu, harmonogramu lub kosztów powinny być przedstawione w trwałej formie, umożliwiającej późniejsze potwierdzenie ich treści.
Nie podpisuj kolejnej umowy bez sprawdzenia, czy rzeczywiście zmniejszy zadłużenie i pozwoli na spłatę w przyszłości.
Gdzie szukać pomocy przy nieprawidłowych opłatach?
Jeżeli pożyczkodawca naliczył opłaty, których zasadność budzi wątpliwości, można złożyć reklamację. Powinna ona wskazywać, czego dotyczy problem, jakie kwoty są kwestionowane i czego konsument oczekuje.
Pomocne informacje oraz formularz pisma udostępnia Rzecznik Finansowy.
Po złożeniu reklamacji i uzyskaniu odpowiedzi albo bezskutecznym upływie terminu jej rozpatrzenia można, przy spełnieniu odpowiednich warunków, zwrócić się do Rzecznika Finansowego o dalszą pomoc.
W sprawach dotyczących praw konsumenta dostępne jest również wsparcie miejskiego lub powiatowego rzecznika konsumentów. Przy większym zadłużeniu lub sporze sądowym potrzebna może być indywidualna pomoc prawna.
Jeśli długi obejmują kilka zobowiązań, trzeba spojrzeć na całość sytuacji finansowej. Samo przesuwanie pojedynczych terminów nie rozwiąże problemu, jeśli łączna suma wymaganych płatności regularnie przekracza możliwości gospodarstwa domowego.
Kiedy nawet niewielka chwilówka na święta jest zbyt dużym ryzykiem?
Najbardziej niepokojąca jest sytuacja, w której spłata zależy od kolejnej pożyczki, niepewnej premii albo ograniczenia pieniędzy przeznaczonych na czynsz, żywność czy leczenie.
W takim przypadku problemem nie jest tylko wysokość oprocentowania. Chodzi o brak środków potrzebnych do wykonania zobowiązania bez naruszania podstawowego bezpieczeństwa finansowego.
Przed złożeniem wniosku odpowiedz sobie na trzy pytania:
- Czy pożyczone pieniądze są potrzebne na niezbędny wydatek, czy na zakup, który można ograniczyć albo odłożyć?
- Czy w terminie spłaty będę mieć całą wymaganą kwotę, bez korzystania z kolejnej pożyczki?
- Czy po spłacie pozostaną środki na podstawowe rachunki i nieprzewidziane potrzeby?
Jeżeli choć jedna odpowiedź ujawnia poważny problem, zaciągnięcie chwilówki może pogorszyć sytuację finansową.
Boże Narodzenie jest wydarzeniem przewidywalnym. Można wcześniej ustalić limit wydatków, ograniczyć liczbę prezentów i podzielić koszty rodzinnego spotkania. Zobowiązanie zaciągnięte pod wpływem grudniowej presji pozostaje natomiast do spłaty nawet wtedy, gdy świąteczne emocje już opadną.
Mała chwilówka nie musi automatycznie prowadzić do zadłużenia, ale jej bezpieczeństwo zależy przede wszystkim od rzeczywistej możliwości spłaty. Jeśli pieniędzy zabraknie także w styczniu, lepszym rozwiązaniem jest zmiana świątecznych planów niż finansowanie ich kosztem kolejnych miesięcy.
Specjalistka ds. bezpieczeństwa finansowego. Tłumaczy umowy, zadłużenie i prawa konsumenta.
Zobacz także

Czy latem warto zakładać lokatę krótkoterminową?
Jesienny przegląd domowych finansów — wydatki, które warto ograniczyć przed zimą

Kredyt na wakacje — dlaczego wygodny wyjazd może słono kosztować

Konto walutowe na wakacje — kiedy naprawdę pozwala uniknąć dodatkowych kosztów?
Ubezpieczenie samochodu na zagraniczny wyjazd. Jeden brak w polisie może zepsuć całą podróż
